Alte Schulden mit einem neuen, günstigeren Kredit ablösen – das kann funktionieren. Am häufigsten zahlt es sich beim teuren, dauerhaft genutzten Dispo aus. Entscheidend sind zwei Fragen: Ist der neue Kredit wirklich billiger? Und läuft er höchstens so lange wie der alte? Geht es dagegen nur darum, die Monatsrate zu drücken, wird die Sache am Ende meist teurer. Manchmal bringt eine kostenlose Schuldnerberatung mehr als jeder neue Kredit.
Inhalt
- Was ist eine Umschuldung?
- Dispo umschulden: der häufigste sinnvolle Fall
- Ihre Rechte: den alten Kredit jederzeit ablösen
- Die Schuldenfalle: Rate runter, Schulden rauf
- Lohnt sich die Umschuldung? Die Übersicht
- Restschuldversicherung: meist überflüssig und teuer
- Umschuldung trotz negativer SCHUFA – die ehrliche Antwort
- Wann Schuldnerberatung der bessere Weg ist
Was ist eine Umschuldung?
Umschulden heißt: Sie nehmen einen neuen Kredit auf und zahlen damit alte Schulden ab. Typische Anlässe sind ein Dauer-Minus auf dem Konto oder mehrere Kredite, die zu einer Rate gebündelt werden sollen. Wichtig zu verstehen: Die Schulden verschwinden dabei nicht. Sie wechseln nur die Bank und die Konditionen. Deshalb zählt am Ende eine einzige Frage: Ist der neue Kredit wirklich besser als der alte?
Dispo umschulden: der häufigste sinnvolle Fall
Der Dispo ist einer der teuersten Kredite überhaupt. Überziehungskredite kosteten im Juli 2026 im Schnitt 9,32 % Zinsen pro Jahr. Ratenkredite mit ein- bis fünfjähriger Laufzeitbindung waren mit 7,05 % deutlich günstiger (Quelle: Deutsche Bundesbank). Einzelne Banken verlangen fürs Überziehen noch erheblich mehr. Ein Blick in das Preisverzeichnis Ihrer Bank lohnt sich also.
Wer den Dispo durch einen Ratenkredit ersetzt, spart deshalb meist Zinsen. Dazu gibt es einen festen Plan: Nach einer bestimmten Zeit sind die Schulden abbezahlt. Beim Dauer-Minus auf dem Konto fehlt genau das.
Hinzu kommt ein rechtlicher Vorteil: Für die Rückzahlung des Dispos darf die Bank keine Extra-Gebühr nehmen. Das verbietet das Gesetz. Wichtig ist nur die Disziplin danach: Rutscht das Konto wieder ins Minus, haben Sie am Ende beide Schulden.
Tipp: Lassen Sie nach der Umschuldung den Dispo-Rahmen senken oder ganz streichen. Das machen die meisten Banken auf Wunsch – und es nimmt der Versuchung den Spielraum.
Ihre Rechte: den alten Kredit jederzeit ablösen
Einen Ratenkredit dürfen Sie jederzeit vorzeitig zurückzahlen – ganz oder teilweise. Das garantiert das Gesetz. Eine Kündigungsfrist brauchen Sie nicht. Die Zinsen für die restliche Laufzeit müssen Sie dann nicht mehr zahlen.
Im Gegenzug darf die Bank eine Gebühr verlangen. Sie heißt Vorfälligkeitsentschädigung und ist gesetzlich gedeckelt (§ 502 BGB): höchstens 1 % des Betrags, den Sie vorzeitig zurückzahlen. Läuft der Kredit nur noch ein Jahr oder kürzer, sind es maximal 0,5 %.
Beispiel: Sie zahlen 10.000 € vorzeitig zurück. Mehr als 100 € Gebühr dürfen dann nicht anfallen, bei höchstens einem Jahr Restlaufzeit sogar nur 50 €. Bei einer spürbaren Zinsersparnis haben Sie das schnell wieder heraus.
Hinweis: Für Immobilienkredite gelten andere, strengere Regeln. Sie sind hier bewusst ausgeklammert.
Die Schuldenfalle: Rate runter, Schulden rauf
„Eine kleine Rate statt vieler großer“ – so klingt die Werbung. Genau hier beginnt oft die Falle. Denn die kleinere Rate entsteht in der Regel durch eine längere Laufzeit, und je länger Sie zurückzahlen, desto mehr Zinsen kommen insgesamt zusammen. Auch die Verbraucherzentrale warnt: Solche Sammel-Umschuldungen können teuer werden. Erst recht, wenn jedes Mal neue Vermittlungsgebühren oder eine Restschuldversicherung dazukommen. Dann wachsen die Schulden – obwohl Sie jede Rate pünktlich zahlen.
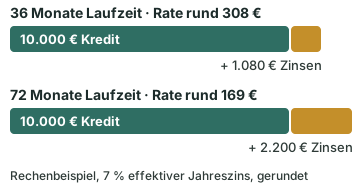
Wie stark die Laufzeit durchschlägt, zeigt ein Rechenbeispiel: 10.000 € bei 7 % effektivem Jahreszins kosten in drei Jahren rund 1.080 € Zinsen. Verteilt auf sechs Jahre sinkt die Monatsrate zwar fast auf die Hälfte – die Zinsen verdoppeln sich aber auf etwa 2.200 €.
Ein deutliches Warnsignal sind Kettenumschuldungen. Damit ist gemeint: Jemand schuldet zum zweiten oder dritten Mal um, nur damit die Rate tragbar bleibt. Das schiebt das Problem vor sich her – und macht es dabei größer. In dieser Lage hilft kein weiterer Kredit, sondern ein ehrlicher Kassensturz und fachliche Hilfe.
Lohnt sich die Umschuldung? Die Übersicht
| Ihre Situation | Umschulden? | Der Grund |
|---|---|---|
| Dauer-Minus auf dem Konto, Ablösung durch Ratenkredit | meist ja | niedrigerer Zins, keine Ablösegebühr, fester Tilgungsplan |
| Mehrere Kredite bündeln, Laufzeit bleibt gleich | kann sich lohnen | nur, wenn der effektive Jahreszins wirklich sinkt |
| Rate senken über eine längere Laufzeit | meist nein | unterm Strich mehr Zinsen |
| Zweite oder dritte Umschuldung in Folge | nein | Kettenumschuldung – das Problem wächst |
| Raten nur noch mit Sparen an Miete oder Essen zahlbar | nein | Grenze erreicht: Schuldnerberatung statt neuer Kredit |
Restschuldversicherung: meist überflüssig und teuer
Zum Umschuldungskredit wird oft eine Restschuldversicherung angeboten. Sie soll die Raten absichern, etwa bei Arbeitslosigkeit oder Krankheit. Die Verbraucherzentrale Bayern hält sie „in den meisten Fällen überflüssig und teuer“. Die Prämie macht den Kredit deutlich teurer – vor allem, wenn sie mitfinanziert wird. Denn dann zahlen Sie auch auf die Versicherung noch Zinsen.
Seit dem 1. Januar 2025 gilt außerdem: Die Versicherung darf frühestens sieben Tage nach dem Kreditvertrag abgeschlossen werden. Sonst ist sie nichtig – also von Anfang an ungültig. Lassen Sie sich also nicht drängen, „im Paket“ zu unterschreiben. Und vergleichen Sie Angebote immer über den effektiven Jahreszins. Das ist der Zins inklusive aller Kosten – nur er macht Kredite vergleichbar. Auch bei Ratenkäufen mit „0 %“ wird die Versicherung gern mitverkauft; welche Fallen dort noch lauern, zeigt der Beitrag 0-%-Finanzierung: Wo die Fallen im Kleingedruckten stecken.
Umschuldung trotz negativer SCHUFA – die ehrliche Antwort
Vor jedem Kredit prüft die Bank Ihre Bonität. Das heißt: Sie schaut, ob Sie das Geld wohl zurückzahlen können. Negative SCHUFA-Einträge führen deshalb zu schlechteren Konditionen – oder zur Absage.
Genau darauf zielt die Werbung für einen „Kredit ohne Schufa“. Die Verbraucherzentrale stellt klar: „Kredite ohne Bonitätsprüfung gibt es nicht.“ Dahinter stecken oft Vermittler, die Gebühren kassieren und am Ende keinen Kredit besorgen. Oder sie verkaufen teure, nutzlose „Finanzsanierungs“-Verträge.
Achtung: Typische Warnsignale sind Kosten vor der Auszahlung, Unterlagen per Nachnahme und große Versprechen ohne jede Prüfung. Zur Einordnung: Ein Kreditvermittler hat erst Anspruch auf seine Provision, wenn der Kredit ausgezahlt ist und Sie ihn nicht mehr widerrufen können. Hohe „Bearbeitungsgebühren“ vor der Auszahlung sind deshalb ein Alarmzeichen.
Zwei Hinweise für diese Lage. Erstens: Wenn Sie Angebote vergleichen, verlangen Sie keine „Kreditanfrage“, sondern eine Konditionsanfrage. Diese hat keine Folgen für Ihre Bonität, andere Banken sehen sie nicht. Zweitens: Wer wegen negativer Einträge abgelehnt wird, braucht in Wahrheit selten noch einen Kredit – sondern einen Plan. Dabei hilft die kostenlose Schuldnerberatung.
Wann Schuldnerberatung der bessere Weg ist
Die Verbraucherzentrale hat dafür eine Faustregel. Sie können die Raten nur noch zahlen, wenn Sie an Miete, Strom oder Essen sparen? Dann ist die Grenze der Umschuldung erreicht. Ein neuer Kredit verschafft bloß eine kurze Atempause. Danach ist die Lage schlimmer als vorher.
Eine anerkannte Schuldnerberatung geht anders vor: Sie verhandelt mit allen Gläubigern zusammen und prüft auch Wege wie den außergerichtlichen Schuldenvergleich. Bei gemeinnützigen und kommunalen Trägern kostet die Beratung nichts. Sie sind unsicher, wo Sie stehen? Der Schulden-Schnellcheck gibt Ihnen in zwei Minuten eine erste, anonyme Einschätzung.
Häufige Fragen
Was bedeutet Umschuldung genau?
Ein neuer Kredit löst alte Schulden ab. Weg sind die Schulden damit nicht, nur der Vertrag – oft auch die Bank – und die Bedingungen ändern sich. Sinnvoll ist das erst, wenn das neue Darlehen wirklich günstiger ist und nicht länger läuft als das alte.
Lohnt sich die Umschuldung eines Dispos?
Meistens ja. Ein Dispo kostet deutlich mehr Zinsen als ein Ratenkredit – im Sommer 2026 im Schnitt gut neun statt rund sieben Prozent. Die Rückzahlung des Dispos ist zudem gebührenfrei. Lassen Sie anschließend den Überziehungsrahmen senken, damit das Konto nicht wieder ins Minus rutscht.
Was kostet es, einen Ratenkredit vorzeitig abzulösen?
Maximal ein Prozent der vorzeitig zurückgezahlten Summe; bei einer Restlaufzeit von höchstens einem Jahr nur ein halbes Prozent. Diese Gebühr heißt Vorfälligkeitsentschädigung. Ablösen können Sie den Kredit jederzeit, ganz oder auch nur zum Teil.
Warum ist eine kleinere Monatsrate oft eine Falle?
Weil die kleinere Rate meist durch eine längere Laufzeit entsteht – und je länger Sie zahlen, desto mehr Zinsen kommen zusammen. Bei 10.000 € zu 7 % verdoppeln sich die Zinsen von 1.080 € auf 2.200 €, wenn die Laufzeit von drei auf sechs Jahre steigt. Wer immer wieder neu umschuldet, verschiebt das Problem nur.
Gibt es Kredite ohne Bonitätsprüfung?
Nein. Auch bei einem „Kredit ohne Schufa“ wird geprüft, nur anders und meist zu schlechteren Bedingungen. Oft stecken dahinter Vermittler, die Vorkosten verlangen und am Ende nichts liefern. Misstrauisch sollten Sie werden, wenn Sie zahlen sollen, bevor Geld fließt.
Wann ist eine Schuldnerberatung besser als ein neuer Kredit?
Sobald die Raten nur noch tragbar sind, wenn Sie beim Nötigsten kürzen. Ein weiterer Kredit bringt dann bloß eine kurze Atempause. Eine anerkannte Schuldnerberatung spricht mit allen Gläubigern gleichzeitig und prüft, ob etwa ein Vergleich möglich ist – kostenlos.
Quellen und weiterführende Informationen
- § 500 BGB – Kündigungsrecht des Darlehensnehmers, vorzeitige Rückzahlung (öffnet in neuem Tab)
- § 502 BGB – Vorfälligkeitsentschädigung (öffnet in neuem Tab)
- § 504 BGB – Eingeräumte Überziehungsmöglichkeit (öffnet in neuem Tab)
- § 655c BGB – Vergütung des Darlehensvermittlers (öffnet in neuem Tab)
- Deutsche Bundesbank – MFI-Zinsstatistik (Zinssätze und Volumina, Stand Juli 2026) (öffnet in neuem Tab)
- Verbraucherzentrale – Kredite und Darlehen: Auch beim Geldleihen lässt sich sparen (öffnet in neuem Tab)
- Verbraucherzentrale – Finanzsanierer locken mit Kredit ohne Schufa (öffnet in neuem Tab)
- Verbraucherzentrale – Finanzieller Engpass: Was tun, wenn ich nicht zahlen kann? (öffnet in neuem Tab)
- Verbraucherzentrale Bayern – Restschuldversicherung: überflüssig und teuer (öffnet in neuem Tab)
- bonify – Konditionsanfrage: Definition und Bedeutung für die Bonität (öffnet in neuem Tab)