Viele zögern lange, bevor sie bei einer Schuldnerberatung anrufen – aus Scham oder aus Angst, sich rechtfertigen zu müssen. Dabei gilt: Die Fachleute dort kennen solche Lagen, und Vorwürfe zu machen ist nicht ihre Aufgabe. Sie müssen weder etwas vorbereitet haben noch alles erklären können. Ein kurzer Anruf genügt – die Beratung ist bei gemeinnützigen Stellen in der Regel kostenlos und vertraulich. Hier lesen Sie, wie der Weg vom ersten Kontakt bis zur Lösung aussieht.
Inhalt
Sie sind nicht allein
Schulden haben viele Ursachen. Das zeigt eine Auswertung des Statistischen Bundesamts über Menschen, die 2025 in einer Schuldnerberatung waren. Häufigste Auslöser waren Krankheit, Sucht oder Unfall (18,2 %) und Arbeitslosigkeit (16,8 %). Danach folgen unwirtschaftliche Haushaltsführung (11,7 %) und Trennung, Scheidung oder Tod des Partners (11,1 %). Bei jedem zehnten Fall war ein dauerhaft zu niedriges Einkommen der Grund. Ob eigene Fehler dabei waren, spielt für die Beratung keine Rolle. Auch wer über seine Verhältnisse gelebt hat, bekommt dieselbe Hilfe.
Ein Forschungsinstitut aus Hamburg (iff) stellt fest: Viele Menschen kommen erst, wenn sie den Überblick schon verloren haben. Es ist trotzdem nicht zu spät, sich an eine Stelle zu wenden. Aber jeder Monat früher erleichtert die Lösung.
Wer hilft – und was es kostet
Eine Schuldnerberatung bieten vor allem Wohlfahrtsverbände wie Caritas, Diakonie oder AWO, viele Kommunen und Verbraucherzentralen an. Dort ist die Hilfe in der Regel kostenlos. Die meisten dürfen wegen ihrer Finanzierung nur Menschen aus einem bestimmten Gebiet beraten, manche haben zusätzlich eine Einkommensgrenze. Fragen Sie beim ersten Kontakt einfach nach.
Bundestag und Bundesrat haben im September 2026 ein neues Gesetz beschlossen. Es soll im Wesentlichen am 20. November 2026 in Kraft treten. Das Gesetz erlaubt Beratungsstellen ausdrücklich, Geld für die Beratung zu verlangen. Der Betrag darf Sie nicht unangemessen belasten, nicht dem Gewinn dienen und muss Ihnen vorher genannt werden. Einzelne Stellen nehmen schon heute Gebühren, etwa oberhalb einer Einkommensgrenze. Ob es künftig mehr werden, ist offen.
Auch Anwältinnen und Anwälte beraten bei Schulden. Das kostet Geld. Bei geringem Einkommen können Sie beim Amtsgericht Beratungshilfe beantragen (§§ 1, 4 BerHG). Bei Schulden verweisen Gerichte aber oft zuerst auf die kostenlose Schuldnerberatung.
| Anerkannte Beratungsstelle | Unseriöser „Schuldenregulierer“ | |
|---|---|---|
| Kosten | in der Regel kostenlos, sonst vorab genannt | Vorkasse, undurchsichtige Gebühren |
| Arbeit | prüft Forderungen, verhandelt mit Gläubigern | verteilt oft nur Ihre Raten |
| Bescheinigung für die Privatinsolvenz | ja, wenn als geeignete Stelle anerkannt (§ 305 InsO) | in der Regel nein |
| P-Konto-Bescheinigung | meist ja (§ 903 ZPO) | in der Regel nein |
| Kontakt | Telefon, Sprechstunde, Onlineberatung | Hausbesuch, 0900-Nummer, Abwicklung nur per Internet oder Telefon |
| Zusatzverträge | keine | Kredit, Versicherung, Sparvertrag |
Der erste Kontakt: Was Sie am Telefon sagen
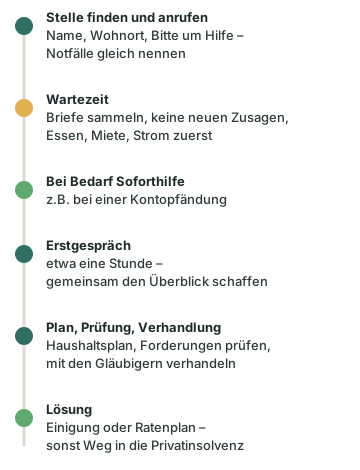
Suchen Sie sich eine Stelle in Ihrer Nähe, zum Beispiel im Verzeichnis der Beratungsstellen. Meist rufen Sie dort selbst an oder schreiben eine E-Mail. Am Telefon reichen wenige Sätze: Ihr Name, Ihr Wohnort und dass Sie Hilfe bei Schulden brauchen. Mehr müssen Sie nicht erklären.
Tipp: Sagen Sie gleich, wenn etwas eilig ist. Das gilt etwa für eine Kontopfändung, eine Kündigung der Wohnung, eine Stromsperre oder eine Geldstrafe. Dann kann die Stelle einschätzen, ob Sie schneller Hilfe brauchen.
Wartezeiten von mehreren Wochen, vielerorts auch einigen Monaten, sind leider verbreitet. Fragen Sie nach einer offenen Sprechstunde oder einer Kurzberatung. Sie können auch online schreiben, kostenlos, etwa bei der Caritas, der Diakonie oder der Schuldenhelpline. Dort tauschen Sie sich anonym mit echten Beratungskräften aus. Eine Antwort kommt meist innerhalb weniger Tage.
Bis zum Termin hilft es, neue Zahlungsversprechen zu vermeiden. Zahlen Sie, wenn möglich, zuerst Lebensmittel, Miete und Strom, auch Geldstrafen. Raten an Banken, Inkassofirmen oder Versandhäuser kommen zuletzt.
Das Erstgespräch
Das erste Gespräch dauert meist etwa eine Stunde. Sie erzählen, was Sie belastet. Dann geht es um Einkommen, Ausgaben und Schulden. Sie müssen dafür nicht perfekt vorbereitet sein. Den Überblick erarbeiten Sie gemeinsam.
Bringen Sie mit, was Sie haben: Briefe von Gläubigern, Mahnbescheide, Kontoauszüge, Lohn- oder Leistungsbescheide und Ihren Mietvertrag. Auch Ungeöffnetes gehört dazu. Eine Tasche oder Kiste reicht völlig.
Beispiel: Angenommen, Sie haben seit Monaten keine Post mehr geöffnet und bringen einen ganzen Stapel mit. Im Gespräch zeigt sich: Darunter sind ein Mahnbescheid mit Frist, mehrere Inkassobriefe zur selben Forderung und viel Werbung. Danach wissen Sie, was zuerst zu tun ist – und was warten kann.
Die Beratung ist vertraulich. Grundsätzlich gibt die Stelle ohne Ihre Zustimmung nichts an Gläubiger, Ämter oder Familie weiter. Hat Sie das Jobcenter geschickt, fragen Sie, welche Angaben dorthin gehen.
Wie es danach weitergeht
Zuerst geht es um Ihre Existenz. Ist Ihr Konto gepfändet, lassen Sie es sofort bei Ihrer Bank in ein P-Konto umwandeln – dafür brauchen Sie keinen Termin. Haben Sie Kinder, zahlen Sie Unterhalt oder bekommen Sie bestimmte Sozialleistungen, kann noch mehr Geld geschützt werden. Den Nachweis dafür kann eine anerkannte Beratungsstelle ausstellen, aber zum Beispiel auch die Familienkasse oder das Jobcenter. Droht der Verlust der Wohnung, hilft Ihnen die Beratung beim Antrag auf Übernahme der Mietschulden. Mehr dazu lesen Sie im Beitrag Mietschulden: So wenden Sie die Kündigung noch ab.
Danach erstellen Sie gemeinsam einen Haushaltsplan und eine Liste aller Gläubiger. Die Beratung prüft, ob die Forderungen stimmen – manche sind überhöht oder sogar verjährt. Dann verhandelt sie mit Ihrer Vollmacht mit den Gläubigern. Ziel ist eine Einigung, die Sie wirklich tragen können.
Gelingt das nicht, bleibt die Privatinsolvenz. Auch dann hilft Ihnen die Stelle weiter. Ist sie als geeignete Stelle anerkannt, stellt sie die Bescheinigung aus, die das Gericht verlangt. Sonst vermittelt sie Sie an eine Insolvenzberatungsstelle. Wie das Verfahren abläuft, erklärt der Ratgeber zur Privatinsolvenz.
Der wichtigste Schritt ist der erste. Wenn Sie unsicher sind, wie ernst Ihre Lage ist, hilft der Schulden-Schnellcheck – anonym und in zwei Minuten. Und wenn Ihnen die Sorgen über den Kopf wachsen, erreichen Sie die Telefonseelsorge rund um die Uhr kostenlos unter 0800 111 0 111.
Häufige Fragen
Kostet die Schuldnerberatung wirklich nichts?
Bei Wohlfahrtsverbänden, Kommunen und vielen Verbraucherzentralen ist sie in der Regel kostenlos. Die meisten Stellen beraten nur Menschen aus ihrem Gebiet, manche haben zusätzlich Einkommensgrenzen. Ein neues Gesetz, das voraussichtlich ab dem 20. November 2026 gilt, erlaubt ausdrücklich ein angemessenes, nicht gewinnorientiertes Entgelt. Die Stelle muss es Ihnen vorher nennen. Fragen Sie beim ersten Anruf einfach nach.
Muss ich meine Unterlagen schon sortiert haben?
Nein. Bringen Sie mit, was Sie haben – auch ungeordnet in einer Tasche oder Kiste. Den Überblick erarbeiten Sie gemeinsam mit der Beratung. Wichtig ist nur, dass Sie den Termin wahrnehmen.
Erfährt jemand davon, dass ich in der Schuldnerberatung bin?
Grundsätzlich nicht. Was Sie erzählen, bleibt vertraulich: Ohne Ihr Einverständnis gibt die Stelle keine Informationen weiter – weder an Gläubiger noch an Ämter oder Angehörige. Ausnahmen gibt es nur in wenigen, gesetzlich geregelten Fällen. Hat das Jobcenter Sie geschickt, weiß es ohnehin, dass Sie beraten werden. Klären Sie, was dorthin gemeldet wird. Mit Ihren Gläubigern spricht die Stelle nur, wenn Sie ihr eine Vollmacht geben.
Wie lange muss ich auf einen Termin warten?
Das hängt stark von der Region ab – oft mehrere Wochen, vielerorts auch einige Monate. Fragen Sie nach offenen Sprechstunden oder Kurzberatungen. Und sagen Sie sofort, wenn es brennt, etwa bei einer Kontopfändung oder Räumungsklage.
Ich habe meine Briefe seit Wochen nicht mehr geöffnet. Ist das schlimm?
Das passiert vielen Menschen. In der Beratung ist man solche Fälle gewohnt. Nehmen Sie die Briefe einfach mit, auch die ungeöffneten. Gemeinsam lässt sich schnell sehen, was davon eilig ist.
Woran erkenne ich unseriöse Schuldenhilfe?
Warnsignale sind Vorkasse, Versprechen von schnellen Krediten, Hausbesuche, teure 0900-Nummern und Zusatzverträge wie Versicherungen. Seriöse Hilfe prüft Ihre Forderungen und verhandelt mit den Gläubigern – sie verteilt nicht einfach nur Ihre Raten.
Quellen und weiterführende Informationen
- BAG Schuldnerberatung – Ablauf einer Beratung (öffnet in neuem Tab)
- BAG Schuldnerberatung – Vorbereitung auf das Erstgespräch (öffnet in neuem Tab)
- BAG Schuldnerberatung – Beratungsstellensuche (öffnet in neuem Tab)
- BAG Schuldnerberatung – Onlineberatung (öffnet in neuem Tab)
- Caritas – Häufig gestellte Fragen zur Schuldnerberatung (öffnet in neuem Tab)
- Statistisches Bundesamt – Pressemitteilung zur Überschuldungsstatistik 2025 (15.07.2026) (öffnet in neuem Tab)
- Statistisches Bundesamt – Hauptauslöser der Überschuldung (öffnet in neuem Tab)
- iff – Pressemitteilung zum Überschuldungsreport 2025 (öffnet in neuem Tab)
- § 305 InsO – Eröffnungsantrag des Schuldners (geeignete Stelle) (öffnet in neuem Tab)
- § 903 ZPO – Nachweise über Erhöhungsbeträge (P-Konto-Bescheinigung) (öffnet in neuem Tab)
- § 16a SGB II – Kommunale Eingliederungsleistungen (Schuldnerberatung) (öffnet in neuem Tab)
- §§ 1, 4 BerHG – Beratungshilfe (Antrag beim Amtsgericht) (öffnet in neuem Tab)
- § 850k ZPO – Pfändungsschutzkonto (öffnet in neuem Tab)
- Bundesrat – 1068. Sitzung: Zustimmung zum Schuldnerberatungsdienstegesetz (öffnet in neuem Tab)
- Diakonie Deutschland – Handreichung Schuldnerberatung (Februar 2026) (öffnet in neuem Tab)
- Deutscher Bundestag – Drucksache 21/8160 (Schuldnerberatungsdienstegesetz, Vermittlungsergebnis) (öffnet in neuem Tab)
- Verbraucherzentrale Hamburg – Höhere Einkommensgrenzen für kostenlose Schuldnerberatung (öffnet in neuem Tab)
- Verbraucherzentrale – Schuldnerberatung: So erkennen Sie unseriöse Angebote (öffnet in neuem Tab)
- Verbraucherzentrale Hamburg – Vorsicht bei Krediten ohne Schufa! (Warnsignale) (öffnet in neuem Tab)