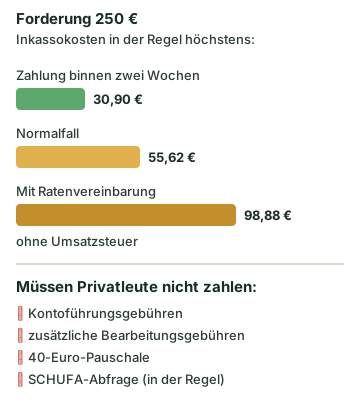
Inkassokosten müssen Sie nur zahlen, wenn Sie vorher schon in Verzug waren. Und auch dann gilt eine feste Obergrenze. Bei einer Forderung bis 500 € sind das im Normalfall 55,62 € ohne Umsatzsteuer. Begleichen Sie den Betrag binnen zwei Wochen nach dem ersten Schreiben, sinkt sie in der Regel auf 30,90 €. Kontoführungsgebühren und eine 40-Euro-Pauschale schulden Privatleute nie. Auch die Kosten einer SCHUFA-Abfrage müssen Sie normalerweise nicht tragen.
Inhalt
Wann überhaupt Inkassokosten anfallen
Inkassokosten sind Schadensersatz. Den bekommt ein Gläubiger erst, wenn Sie mit der Zahlung im Verzug sind. Dieser Zustand beginnt in der Regel mit einer Mahnung nach dem Fälligkeitstag. Es geht auch ohne, vor allem in diesen Fällen:
- Im Vertrag steht ein fester Zahlungstermin, etwa „zahlbar am 15. März“.
- Seit Fälligkeit und Zugang der Rechnung sind 30 Tage vergangen, und die Rechnung hat ausdrücklich auf diese Folge hingewiesen.
- Sie haben ernsthaft und endgültig erklärt, nicht zu zahlen.
- Eine Lastschrift ist mangels Deckung geplatzt. Das genügt nach Ansicht der meisten Gerichte, so die Verbraucherzentrale.
Ein Datum, das der Gläubiger nur einseitig in die Rechnung schreibt, reicht dagegen nicht. Laut Bundesgerichtshof ist das ein bloßes Zahlungsziel. Kosten für ein Inkassobüro, das schon vor Ihrem Verzug eingeschaltet wurde, müssen Sie nicht übernehmen. Die Pauschale von 40 € aus dem Gesetz gilt nur, wenn der Schuldner kein Verbraucher ist – Privatleute schulden sie nicht.
So viel darf Inkasso höchstens verlangen
Ihr Gläubiger kann für das Inkasso höchstens so viel von Ihnen verlangen, wie eine Anwaltskanzlei kosten würde (§ 13e RDG). Maßgeblich ist die Gebührentabelle für Anwälte. Die Höhe hängt von der Hauptforderung ab – Zinsen und Kosten zählen nicht mit. Für unbestrittene Forderungen gelten drei Stufen:
- 0,5-fache Gebühr im einfachen Fall. Den nimmt das Gesetz in der Regel an, wenn Sie innerhalb von zwei Wochen nach der ersten Zahlungsaufforderung begleichen.
- Bis zur 0,9-fachen Gebühr in allen übrigen Fällen.
- Mehr als 0,9, höchstens 1,3 nur, wenn der Fall besonders umfangreich oder schwierig war. Das muss das Inkassobüro begründen.
Hinzu kommt eine Pauschale für Porto und Telefon: 20 % der Gebühr, höchstens 20 €. Die Tabelle zeigt die Grenzen nach der Gebührentabelle seit 1. Juni 2025 – ohne Zinsen und Umsatzsteuer.
| Hauptforderung | Zahlung binnen zwei Wochen (Regelfall) | Normalfall (höchstens) |
|---|---|---|
| bis 50 € | 18,90 € | 34,02 € |
| über 50 bis 500 € | 30,90 € | 55,62 € |
| über 500 bis 1.000 € | 55,80 € | 100,44 € |
| über 1.000 bis 1.500 € | 80,70 € | 141,05 € |
| über 1.500 bis 2.000 € | 105,60 € | 178,40 € |
Beispiel: Sie schulden 250 €. Die volle Gebühr für Beträge bis 500 € liegt bei 51,50 €. Im Normalfall sind 0,9 davon erlaubt, also 46,35 €. Dazu kommen 20 % Pauschale, das sind 9,27 €. Zusammen ergibt das 55,62 €.
Für Aufträge vor dem 1. Juni 2025 gelten etwas niedrigere Sätze. Umsatzsteuer darf das Inkassobüro nur aufschlagen, wenn es in Textform erklärt – etwa per Brief oder E-Mail –, dass Ihr Gläubiger sie nicht als Vorsteuer abziehen kann. Das betrifft zum Beispiel Arztpraxen oder Versicherungen. Fehlt diese Erklärung, streichen Sie den Posten.
Achtung: Die niedrigen Sätze aus der Tabelle gelten nur, solange Sie die Forderung nicht bestreiten. Widersprechen Sie ihr, darf das Inkassobüro mehr verlangen – aber nie mehr als eine Anwaltskanzlei. Ist der Anspruch berechtigt, weisen Sie deshalb nur die überhöhten Kosten zurück. Ist er falsch, bestreiten Sie ihn trotzdem.
Diese Posten müssen Sie nicht zahlen
Mit der Gebühr und der Pauschale ist die Arbeit des Inkassobüros abgegolten. Taucht mehr auf der Rechnung auf, lohnt ein genauer Blick.
| Posten | Was gilt |
|---|---|
| Kontoführungsgebühr | Unzulässig – das Verbuchen Ihrer Zahlungen gehört zur normalen Arbeit |
| Bearbeitungs- oder Mahngebühr des Inkassobüros | Nicht neben der gesetzlichen Gebühr |
| Porto und Telefon | Bereits in der Pauschale enthalten |
| SCHUFA-Abfrage | Grundsätzlich kein ersatzfähiger Schaden (BGH, Juni 2026) |
| 40-Euro-Pauschale | Gegenüber Privatleuten nie geschuldet |
| Inkasso und zusätzlich Anwalt | Nur so viel, wie ein Anwalt allein gekostet hätte – außer Sie haben erst später bestritten und deshalb kam ein Anwalt dazu |
| Höhere Zinsen als der gesetzliche Verzugszins | Nur mit besonderem Grund, etwa einem vereinbarten höheren Zins; das Inkassobüro muss den Grund nennen |
| Adressermittlung | Nur, wenn Sie umgezogen sind, ohne Bescheid zu geben, und nur in tatsächlicher Höhe |
| Rücklastschriftgebühr | Nur die tatsächlichen Gebühren der Bank – Inkassokosten können trotzdem anfallen |
| Inkasso hat die Forderung gekauft und treibt sie selbst ein | Laut Verbraucherzentrale keine Inkassokosten für die eigene Arbeit |
Der Verzugszins beträgt für Verbraucher fünf Prozentpunkte über dem Basiszinssatz. Seit Juli 2026 sind das 6,52 % im Jahr. Auf 500 € fallen in zwei Monaten also rund 5,43 € an.
Hat Ihr Gläubiger selbst gemahnt, darf er dafür nur seine tatsächlichen Kosten verlangen: Papier, Umschlag und Porto. Eigenen Personalaufwand kann er nicht abrechnen. Der Bundesgerichtshof hielt deshalb 2,50 € je Mahnung für zu hoch. Laut Verbraucherzentrale halten Gerichte höchstens etwa 1,20 bis 1,50 € für angemessen. Die erste Mahnung, die den Verzug erst auslöst, kostet Sie nichts.
Beauftragt ein Unternehmen ein Inkassobüro aus der eigenen Firmengruppe, sind die Kosten laut Bundesgerichtshof trotzdem grundsätzlich zu ersetzen. Es gilt aber dieselbe Obergrenze wie sonst.
Raten beim Inkasso: Was die Vereinbarung kostet
Raten kosten extra. Für eine Ratenvereinbarung darf das Inkassobüro eine zusätzliche Einigungsgebühr berechnen. Bei Forderungen bis 1.000 € kommen so bis zu 43,26 € hinzu. Bei 250 € Schulden steigen die Inkassokosten damit von 55,62 € auf bis zu 98,88 € – jeweils ohne Umsatzsteuer.
Bevor Sie zustimmen, muss das Inkassobüro Sie in Textform über diese Kosten informieren. Laut Verbraucherzentrale schulden Sie die Gebühr nur, wenn sie vertraglich mit Ihnen vereinbart wurde. Unter Umständen lässt sich eine solche Vereinbarung später widerrufen, etwa wenn eine Widerrufsbelehrung fehlt. Dann entfällt der Zusatzbetrag, der Gläubiger kann den offenen Rest aber wieder auf einmal verlangen. Die Regeln dazu ändern sich im November 2026. Lassen Sie das im Einzelfall prüfen.
Vorsicht bei Klauseln, mit denen Sie die Forderung anerkennen. Dann verlieren Sie in der Regel Einwände, etwa die Verjährung. Darauf muss das Inkassobüro ebenfalls vorher hinweisen.
Tipp: Prüfen Sie vor jeder Zahlung, ob die Forderung stimmt und nicht verjährt ist. Schon eine Teilzahlung lässt die Verjährung neu beginnen. Ist alles korrekt und reicht das Geld, zahlen Sie möglichst gleich nach dem ersten Inkassoschreiben – das spart am meisten. Einen Ratenvorschlag lassen Sie am besten vorher von einer Schuldnerberatung ansehen.
So wehren Sie sich gegen überhöhte Kosten
- Angaben prüfen. Das erste Schreiben muss unter anderem den Auftraggeber, den Grund der Forderung, die Zinsberechnung und die Kosten nach Art und Höhe nennen. Fehlende Angaben dürfen Sie anfordern.
- Register checken. Jedes Inkassobüro muss im Rechtsdienstleistungsregister stehen. Kanzleien, die Inkasso betreiben, finden Sie stattdessen über die Rechtsanwaltskammer.
- Kosten schriftlich zurückweisen. Nennen Sie jeden beanstandeten Posten und den Grund. Die Verbraucherzentrale bietet dafür einen kostenlosen Musterbrief und den Inkasso-Check an.
- Gezielt bezahlen. Schreiben Sie in den Verwendungszweck und in einen Begleitbrief, dass Sie auf die Hauptforderung zahlen. Ohne diese Bestimmung verrechnet der Gläubiger Ihr Geld zuerst mit Kosten und Zinsen. Er darf eine so bestimmte Zahlung zwar ablehnen. Nimmt er sie an, gilt aber Ihre Bestimmung. Berechtigte Kosten bleiben trotzdem offen.
- Beschwerde einlegen. Seit dem 1. Januar 2025 ist das Bundesamt für Justiz bundesweit die Aufsicht über Inkassounternehmen. Es kann Verstöße ahnden, entscheidet aber nicht über Ihre Zahlung im Einzelfall.
Sie stehen damit nicht allein da. Die Verbraucherzentralen zählten im ersten Halbjahr 2026 über 7.100 Beschwerden über Inkasso – 62 % mehr als im Vorjahreszeitraum. Wie Sie ein Inkassoschreiben Schritt für Schritt prüfen, erklärt der Beitrag Inkassobrief erhalten? Kommt statt eines Briefs ein gelber Umschlag vom Gericht, finden Sie Hilfe im Artikel zum Mahnbescheid. Sind es mehrere Forderungen, verschafft Ihnen eine anerkannte Schuldnerberatung den Überblick. Bei Wohlfahrtsverbänden, Verbraucherzentralen und Kommunen ist das in der Regel kostenlos.
Häufige Fragen
Wie viel Inkassogebühr ist bei 100 Euro Schulden erlaubt?
Ohne Ratenvereinbarung und ohne Umsatzsteuer höchstens 55,62 €. Wer gleich auf das erste Inkassoschreiben hin zahlt – spätestens nach zwei Wochen –, schuldet in der Regel maximal 30,90 €. Mehr ist nur erlaubt, wenn der Fall besonders aufwendig war – den Mehraufwand muss das Büro darlegen.
Muss ich Inkassokosten zahlen, wenn ich nie gemahnt wurde?
Das hängt vom Fall ab. Kosten entstehen erst, wenn Sie in Verzug sind. Ohne Mahnung kommt es dazu etwa bei einem vereinbarten festen Zahlungstermin oder wenn die Rechnung auf die Folgen nach 30 Tagen hingewiesen hat. Auch eine geplatzte Lastschrift reicht nach Ansicht der meisten Gerichte.
Darf das Inkassobüro Kontoführung oder eine SCHUFA-Abfrage berechnen?
Kontoführung nicht: Das Verwalten Ihres Schuldenkontos beim Inkassobüro ist mit der Gebühr abgegolten. Eine SCHUFA-Auskunft vor einem Gerichtsverfahren ist laut Bundesgerichtshof grundsätzlich nicht nötig. Ihre Kosten müssen Sie deshalb normalerweise nicht ersetzen.
Kann ich nur die Hauptforderung bezahlen und die Gebühren verweigern?
Sie können bestimmen, dass Ihre Zahlung auf die Hauptforderung angerechnet wird – im Verwendungszweck und in einem Brief. Berechtigte Kosten und Zinsen bleiben aber offen. Verweigern dürfen Sie nur überhöhte oder unzulässige Posten. Der Gläubiger kann eine so bestimmte Zahlung ablehnen.
Was kostet eine Ratenzahlung beim Inkasso?
Für die Vereinbarung darf eine zusätzliche Einigungsgebühr berechnet werden. Liegt die Forderung bei höchstens 1.000 €, sind das samt Pauschale bis zu 43,26 € ohne Umsatzsteuer. Das Inkassobüro muss Sie vorher in Textform darauf hinweisen. Geschuldet ist die Gebühr laut Verbraucherzentrale nur, wenn sie vertraglich vereinbart wurde.
Wo kann ich mich über ein Inkassounternehmen beschweren?
Beim Bundesamt für Justiz, das seit 2025 bundesweit zuständig ist. Es kann gegen Verstöße vorgehen, entscheidet aber nicht, ob Sie im Einzelfall zahlen müssen. Dafür sind die Verbraucherzentrale, eine Schuldnerberatung oder eine Anwaltskanzlei die richtige Adresse.
Quellen und weiterführende Informationen
- § 280 BGB – Schadensersatz wegen Pflichtverletzung (öffnet in neuem Tab)
- § 286 BGB – Verzug des Schuldners (öffnet in neuem Tab)
- § 288 BGB – Verzugszinsen und sonstiger Verzugsschaden (öffnet in neuem Tab)
- § 212 BGB – Neubeginn der Verjährung (öffnet in neuem Tab)
- § 367 BGB – Anrechnung auf Zinsen und Kosten (öffnet in neuem Tab)
- § 13a RDG – Darlegungs- und Informationspflichten bei Inkassodienstleistungen (öffnet in neuem Tab)
- § 13e RDG – Erstattungsfähigkeit von Inkassokosten (öffnet in neuem Tab)
- § 13f RDG – Keine doppelten Kosten für Inkasso und Anwalt (öffnet in neuem Tab)
- § 13h RDG – Aufsicht durch das Bundesamt für Justiz (öffnet in neuem Tab)
- § 13 RVG – Wertgebühren (Stand seit 1. Juni 2025) (öffnet in neuem Tab)
- § 31b RVG – Gegenstandswert bei Zahlungsvereinbarungen (öffnet in neuem Tab)
- Vergütungsverzeichnis RVG – Nr. 1000, 2300 und 7002 (öffnet in neuem Tab)
- Gebührentabelle RVG – Anlage 2 zu § 13 Abs. 1 (öffnet in neuem Tab)
- Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge und zur Regelung der Förderung klimaneutraler Mobilität vom 12.05.2026 (BGBl. 2026 I Nr. 139) (öffnet in neuem Tab)
- Deutsche Bundesbank – Basiszinssatz zum 1. Juli 2026 (1,52 %) (öffnet in neuem Tab)
- BGH, Urteil vom 19.02.2025, VIII ZR 138/23 – Kosten des Konzerninkassos (Bericht beck-aktuell) (öffnet in neuem Tab)
- BGH, Urteile vom 11.06.2026, VII ZR 93/25 und VII ZR 96/25 – SCHUFA-Auskunft kein Verzugsschaden (Bericht LTO) (öffnet in neuem Tab)
- BGH, Urteil vom 26.06.2019, VIII ZR 95/18 – Mahnpauschale überhöht (Bericht) (öffnet in neuem Tab)
- BGH, Urteil vom 25.10.2007, III ZR 91/07 – Zahlungsziel in der Rechnung begründet keinen Verzug (Bericht Stiftung Warentest) (öffnet in neuem Tab)
- OLG Frankfurt, Urteil vom 17.03.2026, 9 U 95/25 – Inkassokosten nur für bereits verzugsbefangene Forderungen (öffnet in neuem Tab)
- Verbraucherzentrale – Inkassokosten drohen auch ohne Mahnung (Rücklastschrift) (öffnet in neuem Tab)
- Verbraucherzentrale – Faktenblatt Mahnung und Mahngebühren (öffnet in neuem Tab)
- Verbraucherzentrale – Inkasso: So erkennen Sie unseriöse Forderungen (öffnet in neuem Tab)
- Verbraucherzentrale – Ratenvereinbarung beim Inkasso: nicht alles akzeptieren (öffnet in neuem Tab)
- Verbraucherzentrale – Musterbrief Inkasso (noch nicht bezahlt) (öffnet in neuem Tab)
- Verbraucherzentrale – Inkasso-Check (öffnet in neuem Tab)
- Verbraucherinformation Bayern – Inkassogebühren (Umsatzsteuer, Kontoführung, Adressermittlung) (öffnet in neuem Tab)
- Bundesamt für Justiz – Beschwerden über Rechtsdienstleister (öffnet in neuem Tab)
- Bundesamt für Justiz – Suche im Rechtsdienstleistungsregister (öffnet in neuem Tab)
- vzbv – Beschwerden über Inkasso nehmen deutlich zu (01.10.2026) (öffnet in neuem Tab)