Ein Inkassobrief ist unangenehm – aber er ist keine Pfändung und kein Gerichtsbeschluss. Ein Inkassounternehmen darf Sie mahnen und mit Ihnen verhandeln, mehr nicht. Bevor ein Gläubiger Ihr Konto oder Ihren Lohn pfänden lassen kann, braucht er einen gerichtlichen Titel. Bis dahin haben Sie Zeit, den Brief in Ruhe zu prüfen: Ist die Forderung echt? Ist sie berechtigt? Stimmen die Kosten? In fünf Schritten klären Sie das – und wissen danach, wie Sie antworten.
Inhalt
Was ein Inkassobrief ist – und was nicht
Inkasso bedeutet: Ein Gläubiger hat ein Unternehmen beauftragt, eine offene Forderung einzutreiben. Das darf nur, wer beim Bundesamt für Justiz registriert ist. Das Unternehmen schreibt Ihnen, ruft an oder bietet Raten an. Es hat aber keine Zwangsmittel. Es darf nicht pfänden, nicht in Ihre Wohnung und Sie nicht mit sehr knappen Zahlungszielen unter Druck setzen. Angemessen sind laut Verbraucherzentrale mehr als sieben Tage.
Erst wenn der Gläubiger vor Gericht geht, wird es ernst: Dann kommt ein Mahnbescheid vom Gericht. Auch dagegen können Sie sich wehren – dazu unten mehr.
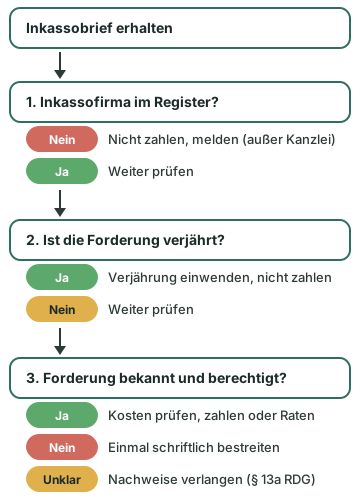
In fünf Schritten prüfen
Erstens: Ist das Unternehmen registriert? Suchen Sie den Namen im Rechtsdienstleistungsregister unter rechtsdienstleistungsregister.de. Die Abfrage ist kostenlos. Zwei Ausnahmen: Anwaltskanzleien stehen nicht in diesem Register. Sie finden Sie im Anwaltsverzeichnis der Bundesrechtsanwaltskammer. Und der Gläubiger darf auch selbst mahnen. Schreibt Ihnen eine Inkassofirma ohne Eintrag, zahlen Sie nichts und melden den Brief dem Bundesamt für Justiz.
Zweitens: Sind alle Pflichtangaben enthalten? Das erste Schreiben an eine Privatperson muss klar und verständlich bestimmte Angaben machen (§ 13a RDG). Dazu gehören vor allem:
| Pflichtangabe | Woran Sie es erkennen |
|---|---|
| Name und Anschrift des Gläubigers | Wer bekommt das Geld eigentlich? |
| Grund der Forderung, Vertragsgegenstand und Vertragsdatum | Welcher Vertrag, wann abgeschlossen? |
| Zinsen und Inkassokosten mit Betrag, Grund und Berechnung | Einzelposten, nicht nur eine Summe |
| Name, Anschrift und E-Mail der Aufsichtsbehörde | Bundesamt für Justiz |
Fehlen Angaben, verlangen Sie sie schriftlich nach. Auf Anfrage muss das Unternehmen außerdem weitere Informationen liefern, etwa zu den Umständen des Vertragsschlusses.
Drittens: Kennen Sie die Forderung? Erinnern Sie sich an den Vertrag? Haben Sie die Ware bekommen oder die Leistung genutzt? Wurde schon bezahlt oder gekündigt? Prüfen Sie Kontoauszüge und E-Mails.
Viertens: Waren Sie überhaupt in Verzug? Inkassokosten sind Verzugsschaden. Sie entstehen erst ab dem Verzug. Das ist meist der Fall nach einer Mahnung oder wenn Sie einen vereinbarten festen Zahlungstermin verstreichen ließen. Auch 30 Tage nach einer Rechnung kann Verzug eintreten – bei Verbrauchern aber nur, wenn die Rechnung darauf ausdrücklich hingewiesen hat. Ohne Verzug keine Kosten.
Fünftens: Ist die Forderung verjährt? Die regelmäßige Verjährung dauert drei Jahre und endet mit dem 31. Dezember des dritten Jahres. Eine Rechnung aus dem Jahr 2022 ist seit dem 1. Januar 2026 verjährt – sofern die Verjährung nicht zwischendurch gehemmt wurde, etwa durch einen Mahnbescheid. Dann dürfen Sie die Zahlung verweigern. Alles dazu steht im Beitrag Wann verjähren Schulden?
Inkassokosten: Was 2026 erlaubt ist
Für die Kosten gilt eine klare Obergrenze: Ein Inkassounternehmen darf nicht mehr verlangen, als ein Anwalt bekäme (§ 13e RDG). Bei unbestrittenen Forderungen ist das in der Regel eine 0,9-fache Gebühr. Zahlen Sie innerhalb von 14 Tagen nach dem ersten Schreiben, gilt der Fall meist als einfach – dann sind nur 0,5 erlaubt. Dazu kommt eine Auslagenpauschale von 20 %, höchstens 20 €.
Beispiel: Die Forderung beträgt 150 €. Die volle Gebühr für Beträge bis 500 € liegt bei 51,50 €. Zahlen Sie binnen zwei Wochen, darf Inkasso 25,75 € plus 5,15 € Auslagen verlangen, also 30,90 €. Im Regelfall sind es 46,35 € plus 9,27 €, zusammen 55,62 €. Dazu darf Umsatzsteuer kommen, wenn Ihr Gläubiger keine Vorsteuer abziehen kann.
Beauftragt der Gläubiger zusätzlich einen Anwalt, darf er von Ihnen in der Regel nur so viel verlangen, wie ein einziger Anwalt gekostet hätte. Posten wie „Kontoführungsgebühr“ oder „Bearbeitungspauschale“ haben im Gesetz keine Grundlage. Alle Höchstbeträge und unzulässigen Posten im Überblick zeigt der Beitrag Inkassokosten zu hoch?
Richtig reagieren: zahlen, Raten oder bestreiten
Die Forderung stimmt. Dann zahlen Sie – aber nur die berechtigten Posten. Überhöhte Kosten ziehen Sie ab und schreiben dazu, warum. Reicht das Geld nicht, schlagen Sie eine Ratenzahlung vor, die Sie sicher einhalten können.
Die Forderung ist falsch oder unbekannt. Dann bestreiten Sie sie einmal schriftlich, am besten per Einwurf-Einschreiben, und verlangen Nachweise. Danach müssen Sie sich nicht auf jeden weiteren Brief melden.
Tipp: Ein Satz genügt: „Ich bestreite die Forderung dem Grunde und der Höhe nach. Bitte übersenden Sie mir den Vertrag, die Rechnung und den Nachweis des Verzugs. Diese Anfrage ist kein Anerkenntnis.“
Achtung: Wer Raten vereinbart oder eine Teilzahlung leistet, erkennt die Forderung damit in der Regel an. Die Verjährung beginnt dann von vorn. Bei einer verjährten oder zweifelhaften Forderung deshalb weder zahlen noch Raten zusagen.
Drohungen entzaubert: SCHUFA, Hausbesuch, Pfändung
Viele Inkassobriefe arbeiten mit Druck. Die meisten Drohungen sind leer. Ohne Titel oder ausdrückliches Anerkenntnis darf eine Forderung, die Sie bestritten haben, nicht an die SCHUFA gemeldet werden. Auch sonst sind vorher in der Regel zwei schriftliche Mahnungen und eine Ankündigung nötig, und seit der ersten Mahnung müssen vier Wochen vergangen sein. Schwammige Sätze wie „um Folgen für Ihre Kreditwürdigkeit zu vermeiden“ haben Gerichte als irreführend eingestuft.
Ein „Hausbesuch“ darf nur angeboten, nicht angedroht werden. Sie müssen niemanden hereinlassen. Und eine Pfändung kann Inkasso nicht veranlassen – dafür ist der Weg über ein Gericht nötig.
Wenn es ernst wird: der Mahnbescheid
Bleibt die Forderung offen, kann der Gläubiger einen gerichtlichen Mahnbescheid beantragen. Das Gericht prüft dabei nicht, ob der Anspruch berechtigt ist. Deshalb müssen Sie jetzt reagieren: Binnen zwei Wochen ab Zustellung sollten Sie Widerspruch einlegen. Auch später geht das, solange das Gericht den Vollstreckungsbescheid nicht verfügt hat. Kommt dieser Bescheid, bleibt nur der Einspruch, wiederum binnen 14 Tagen ab dessen Zustellung. Vollstrecken darf der Gläubiger aber schon in dieser Zeit. Lassen Sie die Frist verstreichen, wird der Bescheid endgültig.
Unseriöses Inkasso erkennen
Manche Briefe kommen von Firmen, die gar nicht existieren, oder sie betreffen Verträge, die es nie gab. Die Verbraucherzentrale nennt typische Warnsignale: kein Eintrag im Register, kein Gläubigername und kein Vertragsdatum. Nur ein Postfach statt einer Adresse. Ebenfalls verdächtig: Zahlung auf ein Konto im Ausland und Drohungen mit Haft. Vorsicht auch, wenn Sie ein Schuldanerkenntnis unterschreiben sollen. Davor muss Inkasso Sie ausdrücklich warnen, dass Sie damit Einwände wie die Verjährung verlieren. Zahlen Sie bei solchen Warnsignalen nichts und melden Sie den Brief dem Bundesamt für Justiz.
Bei mehreren Inkassoschreiben gleichzeitig hilft eine anerkannte Schuldnerberatung kostenlos dabei, Ordnung in die Forderungen zu bringen. Sie verhandelt mit allen Gläubigern zusammen. Einen ersten Überblick gibt der Schulden-Schnellcheck.
Häufige Fragen
Muss ich auf einen Inkassobrief überhaupt reagieren?
Ja – auf jeden Fall, wenn die Schuld tatsächlich besteht. Zahlen Sie dann den offenen Betrag oder schlagen Sie Raten vor. Halten Sie die Forderung für falsch, bestreiten Sie sie einmal schriftlich und fordern Nachweise an. Ignorieren ist die schlechteste Wahl, denn der nächste Schritt kann ein gerichtlicher Mahnbescheid sein.
Darf ein Inkassounternehmen mit einem SCHUFA-Eintrag drohen?
Ohne Titel und ohne Ihr ausdrückliches Anerkenntnis ist ein SCHUFA-Eintrag nur unter engen Voraussetzungen erlaubt: Die Forderung darf nicht bestritten sein, Sie müssen mindestens zweimal schriftlich gemahnt worden sein, und die Meldung muss vorher angekündigt werden. Vage Drohungen mit der Kreditwürdigkeit sind laut Gerichten unzulässig.
Darf das Inkassounternehmen zu mir nach Hause kommen?
Ein Zutrittsrecht zu Ihrer Wohnung gibt es nicht. Ein Außendienst darf höchstens einen Besuch anbieten – Sie müssen die Tür nicht öffnen und niemanden hereinlassen. Nur ein Gerichtsvollzieher mit vollstreckbarem Titel hat weitergehende Befugnisse.
Was mache ich, wenn die Forderung schon verjährt ist?
Die regelmäßige Verjährung beträgt drei Jahre und endet jeweils am 31. Dezember. Verjährte Forderungen darf Inkasso zwar anmahnen, Sie dürfen die Zahlung aber verweigern – das nennt man Einrede der Verjährung. Wichtig: nicht zahlen und keine Raten vereinbaren. Sonst können Sie sich unter Umständen nicht mehr auf die Verjährung berufen, und Gezahltes bekommen Sie nicht zurück.
Ist eine Ratenzahlung mit dem Inkassounternehmen riskant?
Sie kann als Anerkenntnis der Forderung gewertet werden. Dann beginnt die Verjährung neu, und Einwände sind später schwer durchzusetzen. Vereinbaren Sie Raten deshalb nur, wenn die Forderung wirklich stimmt. Vorher muss Inkasso Sie über die zusätzlichen Kosten der Ratenvereinbarung informieren.
Wo kann ich mich über ein Inkassounternehmen beschweren?
Seit dem 1. Januar 2025 ist das Bundesamt für Justiz in Bonn zentral für die Aufsicht über Inkassodienstleister zuständig. Beschwerden gehen per Kontaktformular oder E-Mail an rdg@bfj.bund.de. Bei Inkasso durch eine Anwaltskanzlei ist die zuständige Rechtsanwaltskammer der richtige Ansprechpartner.
Quellen und weiterführende Informationen
- § 13a RDG – Darlegungs- und Informationspflichten bei Inkassodienstleistungen (öffnet in neuem Tab)
- § 13e RDG – Inkassokosten (Obergrenze) (öffnet in neuem Tab)
- § 13f RDG – Keine doppelten Kosten für Inkasso und Anwalt (öffnet in neuem Tab)
- § 10 RDG – Registrierungspflicht für Inkassodienstleister (öffnet in neuem Tab)
- § 13 RVG – Wertgebühren (Stand seit 1. Juni 2025) (öffnet in neuem Tab)
- Vergütungsverzeichnis RVG – Nr. 2300 (Geschäftsgebühr) und Nr. 7002 (Auslagenpauschale) (öffnet in neuem Tab)
- § 286 BGB – Verzug des Schuldners (öffnet in neuem Tab)
- § 195 BGB – Regelmäßige Verjährungsfrist (öffnet in neuem Tab)
- § 212 BGB – Neubeginn der Verjährung (Anerkenntnis) (öffnet in neuem Tab)
- § 214 BGB – Wirkung der Verjährung (öffnet in neuem Tab)
- § 31 BDSG – Schutz des Wirtschaftsverkehrs bei Scoring und Bonitätsauskünften (öffnet in neuem Tab)
- § 704 ZPO – Vollstreckbare Endurteile (Titel als Voraussetzung der Zwangsvollstreckung) (öffnet in neuem Tab)
- § 692 ZPO – Inhalt des Mahnbescheids (Widerspruchsfrist zwei Wochen) (öffnet in neuem Tab)
- Bundesamt für Justiz – Rechtsdienstleistungsregister (öffnet in neuem Tab)
- Verbraucherzentrale – Inkasso: So erkennen Sie unseriöse Forderungen (öffnet in neuem Tab)
- Verbraucherzentrale – Drohungen in Inkassoschreiben: Welche Formulierungen sind erlaubt? (öffnet in neuem Tab)
- Verbraucherzentrale Hamburg – Keine Angst vor Inkassobriefen (öffnet in neuem Tab)
- Infodienst Schuldnerberatung – Beschwerden zu Inkassotätigkeiten ab 1.1.2025 (Bundesamt für Justiz) (öffnet in neuem Tab)