Wer seine Krankenkassenbeiträge nicht zahlen kann, bleibt versichert. Die Kasse darf die Mitgliedschaft nicht beenden. Sie darf aber die Leistungen aussetzen, sobald zwei Monatsbeiträge offen sind und eine Mahnung ohne Erfolg blieb. Dann bezahlt sie nur noch, was dringend ist: akute Krankheiten, Schmerzen, Schwangerschaft und Früherkennungsuntersuchungen. Der Weg zurück ist kürzer, als viele denken. Eine Ratenzahlung stellt den vollen Schutz sofort wieder her.
Inhalt
- Wer überhaupt Beitragsschulden bekommen kann
- Was passiert, wenn Sie nicht zahlen
- Ruhen der Leistungen: Was bezahlt wird und was nicht
- Drei Wege zurück zum vollen Schutz
- Zu hoch eingestuft? Beitrag rückwirkend korrigieren
- Stundung, Erlass, Verjährung und Insolvenz
- Privat versichert: der Notlagentarif
- Was Sie jetzt tun sollten
Wer überhaupt Beitragsschulden bekommen kann
Angestellte müssen sich keine Sorgen machen. Ihr Arbeitgeber führt den Beitrag direkt vom Lohn ab. Gerät die Firma damit in Rückstand, ist das ihr Problem, nicht Ihres. Schulden entstehen bei allen, die ihren Beitrag selbst überweisen. Das sind Selbstständige, freiwillig Versicherte, Studierende, Menschen ohne anderen Versicherungsschutz und freiwillig versicherte Rentnerinnen und Rentner.
Die Beiträge sind für sie oft hoch. Die gesetzliche Kasse rechnet 2026 mindestens mit einem Monatseinkommen von 1.318,33 € – auch wenn Sie weniger verdienen. Daraus ergibt sich ein Mindestbeitrag von rund 220 € für die Krankenversicherung, dazu kommt die Pflegeversicherung. Wer einen Steuerbescheid nicht einreicht, wird nach dem Höchstbeitrag eingestuft: knapp 1.000 € im Monat. Fällig ist der Beitrag jeweils am 15. des Folgemonats.
Ein Monat ohne Zahlung ist noch kein Drama. Zwei Monate sind die Grenze, ab der die Leistungen ruhen können. Das Ruhen der Leistungen trifft übrigens nur das Mitglied selbst. Familienversicherte Kinder und Partner behalten den vollen Schutz.
Was passiert, wenn Sie nicht zahlen
Zuerst kommt der Säumniszuschlag. Er beträgt 1 Prozent des offenen Betrags für jeden angefangenen Monat, abgerundet auf volle 50 €. Das klingt wenig, summiert sich aber auf 12 Prozent im Jahr. Bis Juli 2013 zahlten freiwillig Versicherte ab dem zweiten Monat fünfmal so viel; das Beitragsschuldengesetz hat den Satz gesenkt.
Beispiel: Herr D. ist Selbstständiger und schuldet seiner Kasse 1.000 €. Jeden Monat kommen 10 € Säumniszuschlag dazu. Zahlt er ein Jahr lang nichts, sind aus 1.000 € Schulden 1.120 € geworden. Die neuen Beiträge, die in dieser Zeit fällig werden, kommen obendrauf.
Als Nächstes kommt eine Mahnung. Sie muss die Folgen nennen. Zahlen Sie trotzdem nicht, stellt die Kasse per Bescheid fest, dass Ihre Leistungen ruhen. Sobald zwei Monatsbeiträge offen sind, steht Ihnen außerdem ein schriftlicher Hinweis zu. Er lautet sinngemäß: Wer hilfebedürftig ist, kann beim Jobcenter oder Sozialamt die Übernahme der Beiträge beantragen. Dazu gleich mehr.
Die Schulden treibt die Kasse selbst ein. Sie braucht dafür kein Gericht und keinen Mahnbescheid. Ihr Beitragsbescheid ist bereits der Vollstreckungstitel. In der Praxis übergibt sie den Fall meist an das Hauptzollamt; manche Kassen, vor allem AOKs, haben eigene Vollstreckungsstellen. Beide dürfen wie ein Gerichtsvollzieher vorgehen: Konto und Sachen pfänden, zur Vermögensauskunft laden. Bei einer Kontopfändung schützt Sie ein P-Konto.
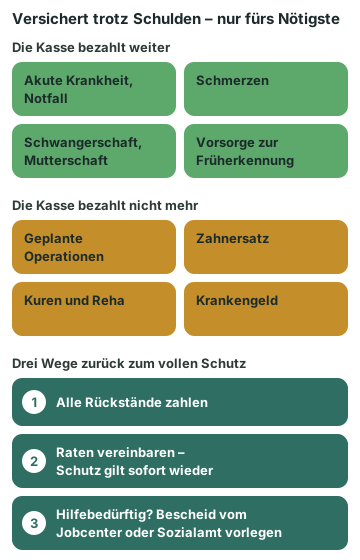
Ruhen der Leistungen: Was bezahlt wird und was nicht
Das Ruhen bedeutet nicht, dass Sie ohne Versicherung dastehen. Vier Bereiche bleiben gesetzlich geschützt: die Behandlung akuter Erkrankungen und Schmerzzustände, Behandlungen bei Schwangerschaft und Mutterschaft sowie die Untersuchungen zur Früherkennung von Krankheiten. Dazu gehören die Medikamente und Verbände, die für diese Behandlungen nötig sind.
Nicht mehr bezahlt werden geplante Eingriffe, Zahnersatz (außer in dringenden Fällen), Kuren und Reha-Maßnahmen. Auch Krankengeld gibt es während des Ruhens nicht. Was genau „akut“ ist, entscheidet sich im Einzelfall. Ein Gericht hat 2026 etwa die Reparatur eines Hörimplantats nicht als Akutbehandlung anerkannt. Für planbare Behandlungen gilt deshalb: vorher schriftlich bei der Kasse nachfragen, ob sie zahlt. Ein Widerspruch gegen den Ruhensbescheid stoppt das Ruhen übrigens nicht.
Ihre Gesundheitskarte behalten Sie. Das Landessozialgericht München hat im Mai 2026 entschieden, dass die Kasse sie weder einziehen noch eine neue verweigern darf. Sie darf das Ruhen auf der Karte vermerken, mehr nicht. Ob die Praxis das beim Einlesen sieht, hängt davon ab, ob Ihre Kasse den Vermerk tatsächlich setzt; vorgeschrieben ist das nicht. Bei akuten Beschwerden werden Sie in jedem Fall behandelt.
Achtung: Was Sie während des Ruhens selbst bezahlt haben, bekommen Sie in der Regel nicht zurück – auch nicht, wenn Sie die Schulden später tilgen. Anders kann es sein, wenn das Ruhen von Anfang an unzulässig war, etwa weil Sie schon hilfebedürftig waren; dann lohnt ein Widerspruch. Gehen Sie bei Schmerzen oder akuter Krankheit zum Arzt, statt zu warten. Diese Behandlung zahlt die Kasse.
Drei Wege zurück zum vollen Schutz
Der erste Weg liegt auf der Hand: alle Rückstände begleichen, inklusive der Beiträge aus der Ruhenszeit. Dann endet das Ruhen.
Der zweite Weg ist für die meisten Betroffenen der entscheidende: eine Ratenzahlungsvereinbarung. Sobald sie wirksam ist, haben Sie wieder Anspruch auf alle Leistungen. Das gilt ab dem Tag der Vereinbarung, nicht erst nach der letzten Zahlung. Voraussetzung ist, dass die Raten pünktlich kommen und der laufende Beitrag ebenfalls. Platzt die Vereinbarung, ruhen die Leistungen erneut. Setzen Sie die Rate deshalb lieber niedrig an. Die Kasse muss keinem Vorschlag zustimmen, in der Praxis lehnt sie realistische Angebote aber selten ab.
Der dritte Weg betrifft alle, die mit ihrem Einkommen unter dem Existenzminimum liegen. Wer hilfebedürftig ist, darf nicht auf das Ruhen gesetzt werden. Gemeint ist damit jeder, der Anspruch auf Grundsicherungsgeld (früher Bürgergeld) oder Sozialhilfe hat. Am einfachsten weisen Sie das mit dem Bescheid des Jobcenters oder des Sozialamts nach. Beziehen Sie die Leistung, übernimmt die Behörde auch die laufenden Beiträge. Und falls Sie nur wegen des hohen Beitrags unter die Grenze rutschen würden, gibt es einen Zuschuss zum Beitrag. Diesen Antrag stellen Sie beim Jobcenter.
Tipp: Rufen Sie die Kasse an, bevor die zweite Monatsrate offen ist. Schildern Sie kurz Ihre Lage und schlagen Sie eine Rate vor, die Sie sicher durchhalten. Lassen Sie sich die Vereinbarung schriftlich bestätigen und überweisen Sie den ersten Betrag sofort. Ab dem Tag der Vereinbarung haben Sie wieder Anspruch auf alle Leistungen.
Zu hoch eingestuft? Beitrag rückwirkend korrigieren
Viele Beitragsschulden entstehen gar nicht durch zu wenig Geld, sondern durch fehlende Unterlagen. Selbstständige zahlen zunächst einen vorläufigen Beitrag. Abgerechnet wird später mit dem Steuerbescheid für das jeweilige Jahr. Reichen Sie ihn nicht innerhalb von drei Jahren nach dem Kalenderjahr ein, setzt die Kasse den Höchstbeitrag fest. Für das Jahr 2023 läuft diese Frist am 31. Dezember 2026 ab. Kommt daraufhin ein Bescheid über den Höchstbeitrag, bleiben Ihnen noch zwölf Monate, um mit dem Steuerbescheid eine Neuberechnung zu beantragen.
Prüfen Sie deshalb zuerst, ob die Forderung überhaupt stimmt. Wurden Sie mangels Nachweis hochgestuft, reichen Sie den Steuerbescheid nach. Liegt er noch nicht vor, hilft eine Bestätigung des Finanzamts. Sinkt Ihr Einkommen im laufenden Jahr um mehr als ein Viertel gegenüber dem letzten Bescheid, können Sie eine Beitragssenkung beantragen. Ein Widerspruch gegen die Festsetzung schiebt die Zahlung allerdings nicht auf.
Ein Sonderfall sind Menschen, die sich jahrelang gar nicht gemeldet haben. Die Versicherungspflicht gilt rückwirkend, die Beiträge werden nachgefordert. Das Gesetz sieht aber vor, dass die Kasse diese Nachzahlung in der Regel deutlich ermäßigt. Nach den Regeln der Kassen gilt das nur, wenn Sie in der Zeit keine Leistungen genutzt haben. Die Säumniszuschläge darauf werden erlassen. Wer sich meldet, steht also deutlich besser da als jemand, der später aufgespürt wird.
Stundung, Erlass, Verjährung und Insolvenz
Eine Stundung schiebt die Zahlung auf, kostet aber Zinsen. Eine Niederschlagung bedeutet, dass die Forderung vorerst nicht mehr eingetrieben wird, weil es aussichtslos ist. Ein Erlass streicht die Schuld; ihn gibt es nur, wenn die Einziehung unbillig wäre, etwa bei dauerhafter Krankheit ohne jede Aussicht auf Einkommen. Alle drei beantragen Sie schriftlich bei der Kasse und legen Ihre Einnahmen und Ausgaben offen.
Beitragsschulden verjähren grundsätzlich nach vier Jahren. Die Frist beginnt mit dem Ende des Jahres, in dem der Beitrag fällig war. Darauf sollten Sie sich aber nicht verlassen. Hat die Kasse die Beiträge per Bescheid festgesetzt und ist er bestandskräftig, gilt eine Frist von 30 Jahren. Bei Selbstständigen läuft die Frist zudem nicht, solange der Steuerbescheid für das Jahr fehlt. In der Privatinsolvenz sind eigene Beitragsschulden gewöhnliche Forderungen. Sie werden angemeldet und am Ende von der Restschuldbefreiung erfasst. Mehr dazu im Ratgeber Privatinsolvenz.
Privat versichert: der Notlagentarif
Für Privatversicherte gelten eigene Regeln, der Grundgedanke ist aber derselbe. Kündigen darf der Versicherer nicht. Stattdessen läuft ein Mahnverfahren in drei Stufen: Sind zwei Monatsbeiträge offen, kommt die erste Mahnung. Zwei Monate später folgt die zweite, wenn mehr als ein Monatsbeitrag fehlt. Ist der Rückstand einen Monat danach immer noch so hoch, ruht der Vertrag ab dem Folgemonat. Von da an sind Sie automatisch im Notlagentarif.
Das ist kein Antrag, sondern eine Umstufung. Der Beitrag ist deutlich niedriger als vorher, im Schnitt rund 150 € im Monat. Dafür zahlt der Versicherer nur noch akute Erkrankungen, Schmerzen, Schwangerschaft und Mutterschaft; bei Kindern zusätzlich notwendige Behandlungen, Vorsorge und Impfungen. Die Versichertenkarte dürfen Sie nicht mehr nutzen. Behandeln lassen können Sie sich nur bei Ärztinnen und Ärzten mit Kassenzulassung. Während dieser Zeit sammeln Sie keine Alterungsrückstellungen an; ein Teil der vorhandenen wird sogar für den Beitrag aufgebraucht. Der Säumniszuschlag von 1 Prozent im Monat läuft weiter, wie ein Gericht 2024 bestätigt hat.
Zurück in den alten Tarif kommen Sie, sobald alle Rückstände bezahlt sind, einschließlich Säumniszuschläge und Kosten der Beitreibung. Der bisherige Vertrag läuft dann ab dem übernächsten Monat weiter. Wer hilfebedürftig ist, kommt gar nicht erst in den Notlagentarif; sein Tarif bleibt bestehen. Sinnvoll ist dann meist der Wechsel in den Basistarif. Dort halbiert sich der Beitrag, und Jobcenter oder Sozialamt übernehmen ihn bis zur Höhe dieses halbierten Betrags. Den Nachweis der Hilfebedürftigkeit stellt die Behörde auf Antrag aus.
Was Sie jetzt tun sollten
Öffnen Sie die Post der Kasse, auch wenn es schwerfällt. Jede Mahnung nennt den Rückstand und eine Frist. Rufen Sie an und bieten Sie Raten an, bevor die Leistungen ausgesetzt werden. Prüfen Sie, ob Sie zu hoch eingestuft sind, und reichen Sie fehlende Einkommensnachweise nach. Kommen Grundsicherungsgeld oder Sozialhilfe für Sie in Frage, stellen Sie den Antrag. Dann endet das Ruhen, und die Behörde übernimmt die laufenden Beiträge.
Sind die Krankenkassenschulden nur ein Teil des Problems, hilft eine Schuldnerberatung. Sie verhandelt mit der Kasse, ordnet alle Schulden und prüft, ob eine Insolvenz der bessere Weg ist. Bei Wohlfahrtsverbänden, Verbraucherzentralen und Kommunen ist das in der Regel kostenlos. Einen ersten Überblick gibt Ihnen in drei Minuten der Schulden-Schnellcheck.
Häufige Fragen
Darf die Krankenkasse mir wegen der Schulden kündigen?
Nein. Seit 2007 endet die Mitgliedschaft nicht mehr, weil Beiträge fehlen. Die Kasse setzt stattdessen die Leistungen aus und treibt die Beiträge ein. Bleiben Sie aber erreichbar: Nur wer unauffindbar ist, ein halbes Jahr nichts zahlt und keine Leistung nutzt, verliert die freiwillige Mitgliedschaft rückwirkend. Auch private Versicherer dürfen die Krankheitskosten-Vollversicherung nicht wegen Zahlungsverzugs kündigen.
Muss ich in der Arztpraxis sagen, dass meine Leistungen ruhen?
Die Kasse kann einen Vermerk auf der Gesundheitskarte speichern; dann sieht es die Praxis beim Einlesen. Die Karte selbst darf sie Ihnen nicht wegnehmen. Sagen Sie es sicherheitshalber am Empfang. Bei akuten Beschwerden oder Schmerzen werden Sie behandelt, und die Kosten sind gedeckt. Geplante Behandlungen sollten Sie vorher schriftlich mit der Kasse klären, sonst bleiben Sie auf der Rechnung sitzen.
Meine Kinder und mein Partner sind bei mir familienversichert. Sind sie betroffen?
Nein. Das Ruhen trifft nur das Mitglied, das die Beiträge schuldet. Familienversicherte behalten den vollen Anspruch auf alle Leistungen – Arztbesuche, Medikamente, Krankenhaus. Das gilt auch dann, wenn Ihr eigener Anspruch schon seit Monaten ruht.
Ich bekomme jetzt Grundsicherungsgeld. Was wird aus den alten Beitragsschulden?
Das Jobcenter übernimmt die laufenden Beiträge, und das Ruhen endet. Die alten Rückstände bleiben aber bestehen; dafür kommt die Behörde nicht auf. Fragen Sie die Kasse nach kleinen Raten oder nach einer Niederschlagung. Bei Kontopfändung schützt ein P-Konto Ihr Grundsicherungsgeld.
Werden Beitragsschulden in der Privatinsolvenz erlassen?
Eigene Beitragsschulden sind gewöhnliche Forderungen. Sie werden zur Insolvenztabelle angemeldet und fallen am Ende unter die Restschuldbefreiung. Anders ist es nur bei Arbeitgebern, die Beiträge ihrer Beschäftigten einbehalten haben. Die laufenden Beiträge ab Eröffnung des Verfahrens zahlen Sie weiter aus Ihrem pfändungsfreien Einkommen.
Ich war jahrelang gar nicht versichert. Muss ich alles nachzahlen?
Grundsätzlich beginnt die Versicherungspflicht rückwirkend, und die Beiträge für diese Zeit werden fällig. Die Kasse soll die Nachzahlung aber spürbar senken, sofern Sie in dieser Zeit nicht zum Arzt gegangen sind; die Säumniszuschläge dafür muss sie erlassen. Melden Sie sich trotzdem so schnell wie möglich: Jeder weitere Monat des Wartens macht es teurer.
Quellen und weiterführende Informationen
- § 16 SGB V – Ruhen des Anspruchs (Abs. 3a: Ruhen bei Beitragsrückstand, Ausnahmen, Ratenzahlung, Hilfebedürftigkeit; Abs. 3b: Hinweispflicht der Krankenkasse) (öffnet in neuem Tab)
- § 24 SGB IV – Säumniszuschlag (1 Prozent je angefangenen Monat) (öffnet in neuem Tab)
- § 25 SGB IV – Verjährung von Beitragsansprüchen (vier Jahre, bei Vorsatz 30 Jahre) (öffnet in neuem Tab)
- § 52 SGB X – Hemmung der Verjährung durch Verwaltungsakt; 30 Jahre nach Unanfechtbarkeit (öffnet in neuem Tab)
- § 191 SGB V – Ende der freiwilligen Mitgliedschaft (Nr. 4: rückwirkendes Ende nur bei unbekanntem Aufenthalt) (öffnet in neuem Tab)
- § 16 KSVG – Beitragsanteil des Versicherten (Abs. 2: Mahnung mit Folgenhinweis, Feststellung des Ruhens durch Bescheid, keine aufschiebende Wirkung von Widerspruch und Klage; gilt über § 16 Abs. 3a SGB V für alle Kassenmitglieder entsprechend) (öffnet in neuem Tab)
- § 240 SGB V – Beitragspflichtige Einnahmen freiwilliger Mitglieder (Abs. 4a: vorläufige Festsetzung, Höchstbeitrag ohne Steuerbescheid, Neufestsetzung) (öffnet in neuem Tab)
- § 76 SGB IV – Stundung, Niederschlagung und Erlass von Beitragsforderungen (öffnet in neuem Tab)
- § 256a SGB V – Ermäßigung und Erlass von Beitragsschulden bei verspäteter Anzeige der Versicherungspflicht (öffnet in neuem Tab)
- § 26 SGB II – Zuschüsse zu Beiträgen zur Kranken- und Pflegeversicherung (öffnet in neuem Tab)
- § 193 VVG – Versicherte Person; Versicherungspflicht (Abs. 6 bis 9: Mahnung, Säumniszuschlag, Ruhen, Notlagentarif, Rückkehr in den alten Tarif) (öffnet in neuem Tab)
- § 153 VAG – Notlagentarif (öffnet in neuem Tab)
- § 206 VVG – Kündigung des Versicherers (Abs. 1 S. 1: Ausschluss jeder Kündigung der Pflicht-Krankheitskostenversicherung durch den Versicherer) (öffnet in neuem Tab)
- LSG München, Urteil vom 20.05.2026 – L 5 KR 96/23 (Krankenkasse darf die Gesundheitskarte bei ruhenden Leistungen nicht verweigern) (öffnet in neuem Tab)
- SG München, Urteil vom 21.01.2026 – S 39 KR 1073/25 (Was während des Ruhens als Akutbehandlung gilt) (öffnet in neuem Tab)
- OLG München, Urteil vom 19.12.2024 – 25 U 2971/24 e (Säumniszuschlag von 1 Prozent auch im Notlagentarif) (öffnet in neuem Tab)
- Bundesministerium für Gesundheit – Beiträge und Beitragsbemessungsgrenzen 2026 (Mindest- und Höchstbeiträge freiwillig Versicherter) (öffnet in neuem Tab)
- Bundesministerium für Gesundheit – Pressemitteilung vom 22.11.2013 zum Beitragsschuldengesetz (Säumniszuschlag von 5 auf 1 Prozent gesenkt) (öffnet in neuem Tab)
- Verbraucherzentrale – Freiwillig versichert in der gesetzlichen Krankenkasse (Mindestbemessungsgrundlage, Höchstbeitrag ohne Einkommensnachweis, Fristen) (öffnet in neuem Tab)
- Verbraucherzentrale Hamburg – Schulden: Darf meine Krankenkasse Leistungen verweigern? (Musterbrief bei Ratenzahlung) (öffnet in neuem Tab)
- Caritas – Ruhen des Leistungsanspruchs in der Krankenversicherung bei Beitragsschulden (Familienversicherte nicht betroffen) (öffnet in neuem Tab)
- Verband der Privaten Krankenversicherung – Was ist, wenn ich meinen PKV-Beitrag nicht zahlen kann? (Mahnverfahren, Notlagentarif, Basistarif) (öffnet in neuem Tab)
- betanet – Private Krankenversicherung: Notlagentarif (Leistungsumfang, durchschnittlicher Beitrag) (öffnet in neuem Tab)
- krankenkasseninfo.de – Vollstreckung: Was darf die Krankenkasse? (Hauptzollamt, Stundung) (öffnet in neuem Tab)