Nicht mehr zahlen zu können, fühlt sich an wie ein Sturz ins Leere. Das Gesetz sieht aber etwas anderes vor: einen festen Ablauf mit Fristen. Wegen gewöhnlicher Schulden kommen Sie nicht ins Gefängnis, und über Nacht verlieren Sie weder Wohnung noch Konto. Ein Teil Ihres Einkommens bleibt immer geschützt. Und am Ende gibt es einen geregelten Ausweg – notfalls die Privatinsolvenz.
Inhalt
Der Ablauf: Was nacheinander passiert
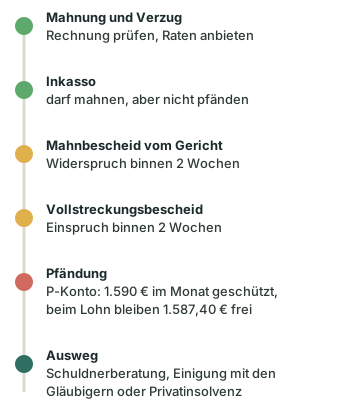
Zahlen Sie eine Rechnung nicht, schickt der Gläubiger meist zuerst eine Mahnung. Ab dann sind Sie im Verzug (§ 286 BGB). Steht der Zahlungstermin schon im Vertrag, braucht es dafür keine Mahnung. Der Gläubiger darf jetzt Verzugszinsen verlangen: fünf Prozentpunkte über dem Basiszinssatz (§ 288 BGB). Seit Juli 2026 sind das 6,52 % im Jahr.
Danach übernimmt oft ein Inkassobüro. Es darf mahnen und verhandeln, aber nichts pfänden. Wie Sie solche Schreiben prüfen, steht im Beitrag zum Inkassobrief. Zahlen Sie weiterhin nicht, kann der Gläubiger einen Mahnbescheid beim Gericht beantragen. Das Gericht prüft dabei nicht, ob die Forderung stimmt. Sie haben zwei Wochen Zeit für den Widerspruch (§ 692 ZPO).
Reagieren Sie nicht, folgt der Vollstreckungsbescheid. Auch dagegen bleibt Ihnen dieselbe Frist für den Einspruch (§§ 700, 339 ZPO). Ab diesem Punkt hat der Gläubiger einen Titel. Er darf nun Ihr Konto oder Ihren Lohn pfänden lassen und den Gerichtsvollzieher schicken.
Behörden gehen einen kürzeren Weg und brauchen kein Gericht. Das Finanzamt vollstreckt selbst (§ 249 AO). Die Krankenkasse lässt ihren Bescheid etwa vom Hauptzollamt oder der Stadtkasse vollstrecken (§ 66 SGB X). Wie Sie eine laufende Pfändung bremsen, erklärt der Beitrag Zwangsvollstreckung stoppen.
Was immer geschützt bleibt
Ganz gleich, wie hoch die Schulden sind: Bestimmte Dinge darf Ihnen niemand nehmen. Die Tabelle zeigt die wichtigsten Grenzen, Stand Oktober 2026.
| Was droht | Was geschützt bleibt |
|---|---|
| Kontopfändung | Auf dem P-Konto 1.590 € im Monat, mit Bescheinigung mehr |
| Lohnpfändung | 1.587,40 € netto im Monat, plus 597,42 € für die erste und je 332,83 € für die zweite bis fünfte Person, der Sie Unterhalt zahlen |
| Besuch des Gerichtsvollziehers | Hausrat für ein bescheidenes Leben, Arbeitsmittel, Haustiere (sehr wertvolle nur mit Erlaubnis des Gerichts) |
| Räumung der Wohnung | Allein durch den Gerichtsvollzieher und erst mit Räumungstitel |
| Haft | Keine Haft wegen Schulden; Ausnahmen: Vermögensauskunft verweigert oder Termin unentschuldigt versäumt; Geldstrafe; Bußgeld, wenn Sie nicht dargelegt haben, dass Sie nicht zahlen können |
| Grundsicherungsgeld | Der Anspruch selbst ist unpfändbar |
Ein P-Konto können Sie jederzeit bei Ihrer Bank verlangen, auch wenn das Konto im Minus steht (§ 850k ZPO). Der Freibetrag von 1.590 € gilt seit dem 1. Juli 2026 (§ 899 ZPO). Für den Lohn legt das Gesetz eigene Grenzen fest (§ 850c ZPO). Den genauen Betrag für Ihre Lage zeigt der Pfändungsrechner.
Der Gerichtsvollzieher darf nichts mitnehmen, was Sie für eine bescheidene Lebens- und Haushaltsführung brauchen (§ 811 ZPO). Räumen darf Ihre Wohnung nur er – und erst mit einem Räumungstitel (§ 885 ZPO). Erzwingungshaft droht, wenn Sie die Vermögensauskunft verweigern oder dem Termin unentschuldigt fernbleiben (§ 802g ZPO). Sie dauert höchstens sechs Monate (§ 802j ZPO). Mehr dazu steht im Beitrag Kommt man wegen Schulden ins Gefängnis? Anders liegt es bei Geldstrafen aus einem Strafverfahren: Wer sie nicht zahlt, muss mit einer Ersatzfreiheitsstrafe rechnen (§ 43 StGB). Auch bei unbezahlten Bußgeldern ist Haft möglich (§ 96 OWiG). Das gilt aber nicht, wenn Sie dargelegt haben, dass Sie nicht zahlen können.
Grundsicherungsgeld (früher Bürgergeld) ist als Anspruch nicht pfändbar (§ 42 Abs. 4 SGB II). Ist das Geld auf Ihrem Konto eingegangen, schützt es nur ein P-Konto.
Strom, Handy, Krankenkasse: Was bei Rückständen gilt
Strom und Gas darf der Versorger nicht einfach abstellen. Der Rückstand muss mindestens zwei Monatsabschläge und zugleich 100 € betragen. Gesperrt werden darf frühestens vier Wochen nach der Androhung. Acht Werktage vorher muss der Versorger die Sperre noch einmal ankündigen (§ 41f EnWG). Unzulässig ist sie, wenn sie außer Verhältnis zum Rückstand steht. Gleiches gilt, wenn Sie darlegen, dass Sie das Geld voraussichtlich nachzahlen werden. Ausgeschlossen ist sie auch bei einer konkreten Gefahr für Leib oder Leben. Das betrifft Sie und alle in Ihrem Haushalt, etwa bei Krankheit oder hohem Alter. Verlangt der Versorger es, machen Sie das glaubhaft, zum Beispiel mit einem Attest. In der Grundversorgung haben Sie Anspruch auf eine zinsfreie Ratenzahlung, die sogenannte Abwendungsvereinbarung (§ 41g EnWG).
Tipp: Kommt eine Sperrandrohung, melden Sie sich sofort beim Versorger und verlangen Sie Ratenzahlung – am besten schriftlich. In der Grundversorgung: Nehmen Sie ein Ratenangebot vor der Sperre in Textform an, darf der Versorger nicht abschalten. Voraussetzung ist, dass Sie die Raten und die laufenden Abschläge zahlen.
Handy und Internet dürfen erst gesperrt werden, wenn Sie mit mindestens 100 € im Verzug sind. Beträge, die Sie fristgerecht und mit Begründung beanstandet haben, zählen nicht mit. Die Sperre muss der Anbieter mindestens zwei Wochen vorher schriftlich androhen (§ 61 TKG).
Krankenversicherung: Wer selbst an die gesetzliche Kasse zahlt, etwa als Selbstständige, bekommt nach zwei Monaten Rückstand eine Mahnung. Bleibt die Zahlung auch danach aus, ruhen viele Leistungen. Akute Erkrankungen, Schmerzen, Schwangerschaft und Mutterschaft sowie Früherkennung übernimmt die Kasse weiter. Mit einer Ratenvereinbarung haben Sie wieder vollen Anspruch, solange Sie die Raten pünktlich zahlen. Beziehen Sie Grundsicherungsgeld oder Sozialhilfe, ruht nichts (§ 16 Abs. 3a SGB V). Bei privat Versicherten führt ein Rückstand nach zwei Mahnungen in den Notlagentarif. Die Versicherung übernimmt dann nur Kosten bei akuten Erkrankungen, Schmerzen, Schwangerschaft und Mutterschaft. Wer hilfebedürftig ist, bleibt davon verschont (§ 193 VVG, § 153 VAG).
Ratenkredit: Die Bank darf den ganzen Kredit erst kündigen, wenn Sie mit mindestens zwei aufeinanderfolgenden Raten im Rückstand sind. Dieser Rückstand muss außerdem 10 % des Kreditbetrags erreichen, bei mehr als drei Jahren Laufzeit 5 %. Vorher setzt sie Ihnen eine Frist von zwei Wochen und soll ein Gespräch anbieten (§ 498 BGB). Bei Mietschulden gelten eigene Regeln – sie erklärt der Beitrag Mietschulden und Kündigung.
SCHUFA: Wie lange ein Eintrag bleibt
Eine offene Forderung darf meist nur an die SCHUFA gehen, wenn ein Titel vorliegt. Gleiches gilt, wenn Sie die Schuld ausdrücklich anerkannt haben. Sonst braucht es zwei schriftliche Mahnungen nach Fälligkeit. Die erste liegt mindestens vier Wochen zurück, und spätestens darin hat der Gläubiger Sie auf die mögliche Meldung hingewiesen. Haben Sie die Forderung bestritten, darf sie auf diesem Weg nicht übermittelt werden. Möglich ist das außerdem, wenn der Vertrag wegen der Rückstände fristlos gekündigt werden kann und Sie vorher gewarnt wurden (§ 31 BDSG).
Ist die Schuld erledigt, bleibt der Eintrag grundsätzlich drei Jahre gespeichert. Seit 2025 kann es schneller gehen. Begleichen Sie die Forderung innerhalb von 100 Tagen nach der Meldung, wird er 18 Monate nach der Zahlung gelöscht. Voraussetzung: Bis dahin kommen keine weiteren Negativdaten hinzu, und Sie stehen weder im Schuldnerverzeichnis noch in einer Insolvenzbekanntmachung.
Was Sie zuerst bezahlen sollten
Reicht das Geld nicht für alles, setzen Sie Prioritäten. Die Verbraucherzentrale rät: Miete, Energie und Lebensmittel zuerst, dazu notwendige Medikamente, Telefon und Unterhalt. Geldstrafen gehören aus unserer Sicht ebenfalls nach vorn. Sonst droht Ersatzfreiheitsstrafe, und eine Insolvenz befreit nicht davon. Raten an Banken, Versandhändler oder Inkassofirmen kommen danach.
Achtung: Unterschreiben Sie keine Ratenvereinbarung und kein Schuldanerkenntnis, bevor die Forderung geprüft ist. Laut Verbraucherzentrale NRW kann schon eine kleine Zahlung als Anerkennung gewertet werden. Nehmen Sie auch keinen neuen Kredit auf, um alte Raten zu bedienen.
Viele Forderungen verjähren nach drei Jahren. Die Frist beginnt am Ende des Jahres, in dem die Forderung entstanden ist. Außerdem muss der Gläubiger in diesem Jahr von ihr und von Ihnen als Schuldner erfahren haben. Es genügt, wenn er das ohne grobe Fahrlässigkeit hätte wissen müssen (§§ 195, 199 BGB). Ein Mahnbescheid hält diese Uhr allerdings an (§ 204 BGB). Was ein Gericht rechtskräftig festgestellt hat, etwa durch Urteil oder Vollstreckungsbescheid, verjährt erst nach 30 Jahren (§ 197 BGB). Für später fällig werdende Zinsen bleibt es bei drei Jahren. Wichtig: Auf Verjährung müssen Sie sich selbst berufen (§ 214 BGB).
Der Weg aus den Schulden
Mit vielen Gläubigern lässt sich verhandeln – über Raten, Stundung oder einen Teilerlass. Bei mehreren hilft ein gemeinsamer Plan, der Schuldenvergleich. Vor einer Privatinsolvenz ist ein solcher außergerichtlicher Einigungsversuch sogar Pflicht. Dass der Versuch in den sechs Monaten vor dem Antrag gescheitert ist, muss eine geeignete Stelle oder Person bescheinigen (§ 305 Abs. 1 Nr. 1 InsO). Das kann etwa eine anerkannte Schuldnerberatung sein. Auch ein Plan ohne Zahlungen, ein sogenannter Nullplan, kann zulässig sein. Das hat der BGH für den gerichtlichen Schuldenbereinigungsplan entschieden (IX ZB 97/12).
Scheitert die Einigung, bleibt die Privatinsolvenz. Drei Jahre nach der Eröffnung entscheidet das Gericht in der Regel über die Restschuldbefreiung (§§ 287, 300 InsO). Wird sie erteilt, sind die übrigen Schulden weg – auch wenn Sie in dieser Zeit nichts zahlen konnten. Sie müssen dafür aber Ihre Pflichten im Verfahren erfüllt haben. Fehlt Geld für die Verfahrenskosten, können sie gestundet werden (§ 4a InsO). Später müssen Sie sie aber zurückzahlen, wenn Ihr Einkommen reicht, notfalls in Raten (§ 4b InsO).
Bestimmte Forderungen bleiben auch nach der Restschuldbefreiung bestehen (§ 302 InsO). Dazu gehören Geldstrafen und Bußgelder, Unterhalt, den Sie vorsätzlich pflichtwidrig nicht gezahlt haben, und Schulden aus vorsätzlich begangenen unerlaubten Handlungen. Dasselbe gilt für Steuerschulden nach einer Verurteilung wegen einer Steuerstraftat. Bei den drei zuletzt genannten Fällen greift das aber nur, wenn der Gläubiger den Grund bei der Anmeldung angegeben hat (§ 174 Abs. 2 InsO).
Sie sind damit nicht allein
In Deutschland gelten rund 5,67 Millionen Erwachsene als überschuldet – ungefähr jeder zwölfte (SchuldnerAtlas 2025). Bei Menschen in der Schuldnerberatung sind die häufigsten Auslöser Krankheit, Sucht oder Unfall, gefolgt von Arbeitslosigkeit. Das zeigt die Überschuldungsstatistik 2025 des Statistischen Bundesamts.
Eine anerkannte Schuldnerberatung sortiert mit Ihnen die Lage und verhandelt mit den Gläubigern. Bei Wohlfahrtsverbänden, Verbraucherzentralen und Kommunen ist das in der Regel kostenlos. Wie der erste Kontakt abläuft, lesen Sie im Beitrag Angst vor dem Anruf? Lassen die Sorgen Sie nachts nicht schlafen? Die Telefonseelsorge hilft rund um die Uhr, kostenlos und anonym. Sie erreichen sie unter 0800 111 0 111, 0800 111 0 222 oder 116 123.
Häufige Fragen
Komme ich ins Gefängnis, wenn ich meine Schulden nicht bezahlen kann?
Nein. Zahlungsunfähigkeit ist keine Straftat. Haft droht vor allem in drei Fällen: Sie geben die Vermögensauskunft nicht ab oder fehlen unentschuldigt beim Termin (höchstens sechs Monate). Sie begleichen eine Geldstrafe aus einem Strafverfahren nicht. Oder ein Bußgeld bleibt offen, und Sie haben der Behörde nicht erklärt, dass Ihnen das Geld fehlt (§ 96 OWiG).
Darf ein Gläubiger mein Konto leer räumen?
Nicht vollständig. Lassen Sie Ihr Girokonto als P-Konto führen – das geht jederzeit, auch bei einem Minus. Dann bleiben seit Juli 2026 jeden Monat 1.590 € frei verfügbar, mit Bescheinigung für Kinder oder Unterhalt mehr.
Muss ich sofort aus meiner Wohnung raus?
Nein. Räumen darf nur ein Gerichtsvollzieher, und das erst mit einem gerichtlichen Titel (§ 885 ZPO). Bei einer fristlosen Kündigung wegen Mietschulden gibt es zudem eine Schonfrist: Sie können die Kündigung durch vollständige Nachzahlung oder die Zusage einer Behörde wie des Jobcenters unwirksam machen, spätestens zwei Monate nach Zustellung der Räumungsklage. Das geht nur einmal in zwei Jahren. Eine zusätzliche ordentliche Kündigung wird nach heutigem Recht dadurch nicht unwirksam; eine Reform ist geplant.
Wird mir der Strom einfach abgestellt?
Nicht ohne Vorwarnung. Nötig ist ein Rückstand von mindestens zwei Monatsabschlägen und 100 €. Der Versorger muss die Sperre androhen und darf frühestens vier Wochen danach sperren; den Termin kündigt er acht Werktage im Voraus per Brief an. In der Grundversorgung können Sie eine zinsfreie Ratenzahlung verlangen (§§ 41f, 41g EnWG).
Bin ich mit Beitragsschulden noch krankenversichert?
Ja. Zahlen Sie die Beiträge selbst und sind Sie länger im Rückstand, ruhen in der gesetzlichen Kasse zwar viele Leistungen. Die Behandlung akuter Krankheiten und Schmerzen bleibt aber gedeckt, ebenso Früherkennung sowie Hilfe rund um Schwangerschaft und Mutterschaft. Wer eine Ratenvereinbarung einhält, bekommt wieder alle Leistungen. Für Menschen mit Grundsicherungsgeld oder Sozialhilfe gilt das Ruhen gar nicht (§ 16 Abs. 3a SGB V).
Bleiben die Schulden für immer an mir hängen?
Nein. Mit einer Privatinsolvenz werden Sie in der Regel nach drei Jahren von Ihren restlichen Schulden befreit. Ausgenommen sind bestimmte Forderungen, etwa Geldstrafen, Bußgelder oder Schulden aus vorsätzlichen unerlaubten Handlungen (§ 302 InsO). Gestundete Verfahrenskosten müssen Sie später unter Umständen in Raten zurückzahlen.
Quellen und weiterführende Informationen
- § 286 BGB – Verzug des Schuldners (öffnet in neuem Tab)
- § 288 BGB – Verzugszinsen (öffnet in neuem Tab)
- Deutsche Bundesbank – Basiszinssatz zum 1. Juli 2026 (1,52 %) (öffnet in neuem Tab)
- § 692 ZPO – Inhalt des Mahnbescheids (öffnet in neuem Tab)
- § 700 ZPO – Einspruch gegen den Vollstreckungsbescheid (öffnet in neuem Tab)
- § 339 ZPO – Einspruchsfrist (öffnet in neuem Tab)
- § 249 AO – Vollstreckungsbehörden (öffnet in neuem Tab)
- § 66 SGB X – Vollstreckung (öffnet in neuem Tab)
- § 850c ZPO – Pfändungsgrenzen für Arbeitseinkommen (öffnet in neuem Tab)
- Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80) (öffnet in neuem Tab)
- § 850k ZPO – Einrichtung und Beendigung des Pfändungsschutzkontos (öffnet in neuem Tab)
- § 899 ZPO – Pfändungsfreier Betrag; Übertragung (öffnet in neuem Tab)
- § 811 ZPO – Unpfändbare Sachen und Tiere (öffnet in neuem Tab)
- § 885 ZPO – Herausgabe von Grundstücken oder Schiffen (Räumung) (öffnet in neuem Tab)
- § 802g ZPO – Erzwingungshaft (öffnet in neuem Tab)
- § 802j ZPO – Dauer der Haft; erneute Haft (öffnet in neuem Tab)
- § 43 StGB – Ersatzfreiheitsstrafe (öffnet in neuem Tab)
- § 96 OWiG – Anordnung von Erzwingungshaft (öffnet in neuem Tab)
- § 42 SGB II – Fälligkeit, Auszahlung und Unpfändbarkeit der Leistungen (öffnet in neuem Tab)
- § 498 BGB – Gesamtfälligstellung bei Teilzahlungsdarlehen (öffnet in neuem Tab)
- § 41f EnWG – Versorgungsunterbrechungen wegen Nichtzahlung bei Haushaltskunden (öffnet in neuem Tab)
- § 41g EnWG – Ergänzende Regelungen zu Versorgungsunterbrechungen in der Grundversorgung (Abwendungsvereinbarung) (öffnet in neuem Tab)
- Ebner Stolz – Liefersperre nach der EnWG-Novelle (25.02.2026) (öffnet in neuem Tab)
- § 61 TKG – Sperre bei Zahlungsverzug (öffnet in neuem Tab)
- § 16 SGB V – Ruhen des Anspruchs (öffnet in neuem Tab)
- § 193 VVG – Versicherte Person; Versicherungspflicht (Notlagentarif) (öffnet in neuem Tab)
- § 153 VAG – Notlagentarif (öffnet in neuem Tab)
- § 31 BDSG – Schutz des Wirtschaftsverkehrs bei Scoring und Bonitätsauskünften (öffnet in neuem Tab)
- SCHUFA – Voraussetzungen für die verkürzte Speicherfrist (Verhaltensregeln seit 1.1.2025, Seite auf Englisch) (öffnet in neuem Tab)
- Verbraucherzentrale – Finanzieller Engpass: Was tun, wenn ich nicht rechtzeitig bezahlen kann? (öffnet in neuem Tab)
- Verbraucherzentrale NRW – Erste Schritte, wenn die Schulden drücken (öffnet in neuem Tab)
- § 195 BGB – Regelmäßige Verjährungsfrist (öffnet in neuem Tab)
- § 199 BGB – Beginn der regelmäßigen Verjährungsfrist (öffnet in neuem Tab)
- § 204 BGB – Hemmung der Verjährung durch Rechtsverfolgung (öffnet in neuem Tab)
- § 197 BGB – Dreißigjährige Verjährungsfrist (öffnet in neuem Tab)
- § 214 BGB – Wirkung der Verjährung (öffnet in neuem Tab)
- § 305 InsO – Eröffnungsantrag des Schuldners (öffnet in neuem Tab)
- BGH, Beschluss vom 10.10.2013, IX ZB 97/12 – Nullplan zulässig (öffnet in neuem Tab)
- § 287 InsO – Antrag auf Restschuldbefreiung (Abtretungsfrist drei Jahre) (öffnet in neuem Tab)
- § 300 InsO – Entscheidung über die Restschuldbefreiung (öffnet in neuem Tab)
- § 174 InsO – Anmeldung der Forderungen (öffnet in neuem Tab)
- § 302 InsO – Ausgenommene Forderungen (öffnet in neuem Tab)
- § 4a InsO – Stundung der Kosten des Insolvenzverfahrens (öffnet in neuem Tab)
- § 4b InsO – Rückzahlung und Anpassung der gestundeten Beträge (öffnet in neuem Tab)
- § 569 BGB – Außerordentliche fristlose Kündigung bei Wohnraum (Schonfrist) (öffnet in neuem Tab)
- Creditreform – SchuldnerAtlas Deutschland 2025 (Pressemitteilung) (öffnet in neuem Tab)
- Statistisches Bundesamt – Überschuldungsstatistik 2025 (Pressemitteilung Nr. 249 vom 15.07.2026) (öffnet in neuem Tab)
- TelefonSeelsorge Deutschland (öffnet in neuem Tab)