Zuerst die Nachricht, die jetzt zählt: Ihr Geld ist nicht weg. Verlangen Sie noch heute bei Ihrer Bank, dass Ihr Girokonto als P-Konto geführt wird. Dann sind 1.590 € im Monat vor der Kontopfändung geschützt (Wert seit Juli 2026). Das gilt auch für das Guthaben, das die Bank gerade gesperrt hat. Miete, Strom und Lebensmittel bleiben damit bezahlbar. Was in den nächsten zwei Tagen zu tun ist und welche Fristen laufen, lesen Sie hier.
Inhalt
Was ist gerade mit meinem Konto passiert?
Ein Gläubiger hat beim Gericht einen Pfändungs- und Überweisungsbeschluss erwirkt. Dieser Beschluss wurde Ihrer Bank zugestellt. Ab diesem Moment ist Ihr gesamtes Guthaben gesperrt. Die Bank darf nichts mehr an Sie auszahlen – Karte, Überweisungen und Lastschriften laufen ins Leere. Oft merken Betroffene das früher, als der Brief vom Gerichtsvollzieher bei ihnen ankommt.
Die gute Nachricht steckt im Gesetz. Erst einen Monat nach der Zustellung darf die Bank das gesperrte Geld an den Gläubiger weiterleiten. Bis dahin haben Sie alle Möglichkeiten in der Hand.
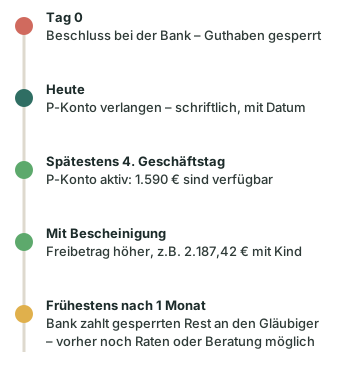
Schritt 1, heute: P-Konto verlangen
Jede Privatperson hat das Recht, ihr Girokonto in ein Pfändungsschutzkonto umwandeln zu lassen (§ 850k ZPO). Sie müssen dafür nichts begründen. Läuft die Pfändung schon, muss die Bank die Umstellung zum Beginn des vierten Geschäftstages nach Ihrem Verlangen umsetzen. Ein Verlangen am Montag wirkt also spätestens ab Freitag.
Tipp: Verlangen Sie die Umwandlung schriftlich – per Formular in der Filiale, per Post oder über das Postfach im Onlinebanking. Notieren Sie das Datum und behalten Sie eine Kopie. So können Sie später nachweisen, wann die Frist zu laufen begann.
Wichtig ist der Zeitpunkt. Der Freibetrag erfasst auch das bereits gesperrte Guthaben. Voraussetzung: Die Umwandlung geschieht innerhalb eines Monats nach der Zustellung des Beschlusses. Weil die Bank bis zu vier Geschäftstage braucht, sollte Ihr Verlangen deutlich vor Ablauf des Monats bei ihr sein. Wer wartet, verschenkt Geld.
Achtung: Ein P-Konto gibt es nur auf Guthabenbasis. Ein Dispo läuft nicht weiter. Steht das Konto im Minus, darf die Bank geschützte Eingänge ab Ihrem Verlangen aber nicht mehr mit dem alten Minus verrechnen. Ein Minus ist also kein Grund, das P-Konto nicht zu beantragen.
Wie viel Geld bekomme ich sofort?
Auf dem P-Konto ist ein Grundfreibetrag automatisch geschützt. Er entspricht dem unpfändbaren Betrag für Arbeitseinkommen, aufgerundet auf volle 10 € – seit dem 1. Juli 2026 also 1.590 € pro Kalendermonat (§ 899 ZPO). Dafür brauchen Sie weder einen Antrag noch eine Bescheinigung.
Beispiel: Auf Ihrem Konto lagen am Tag der Pfändung 2.300 €. Sie verlangen am nächsten Tag das P-Konto. Sobald es aktiv ist, können Sie über 1.590 € verfügen. 710 € bleiben gesperrt – mit einem Kind und der passenden Bescheinigung wären es nur noch 112,58 €.
Was Sie in einem Monat nicht ausgeben, bleibt geschützt: Nicht verbrauchtes Guthaben wird bis zu drei Kalendermonate lang übertragen (Ansparübertrag). Sparen ist auf dem P-Konto also in Grenzen möglich.
Familie, Kindergeld, Sozialleistungen: Freibetrag erhöhen
Der Grundfreibetrag steigt, wenn Sie Unterhalt zahlen oder bestimmte Leistungen erhalten. Die Beträge entsprechen den Pfändungsfreigrenzen für Einkommen, Stand seit 1. Juli 2026:
| Ihre Situation | Zusätzlich geschützt | Freibetrag gesamt |
|---|---|---|
| keine Unterhaltspflicht | – | 1.590,00 € |
| eine Person, der Sie Unterhalt zahlen | + 597,42 € | 2.187,42 € |
| zwei Personen | + 597,42 € + 332,83 € | 2.520,25 € |
| Kindergeld auf Ihrem Konto | + Kindergeld in voller Höhe (außer bei Pfändung wegen Unterhalts für dieses Kind) | zusätzlich |
| Grundsicherungsgeld oder Sozialhilfe, das Sie für Personen Ihrer Bedarfsgemeinschaft ohne Unterhaltspflicht entgegennehmen (z.B. Partner ohne Trauschein) | + 597,42 € für die erste, + 332,83 € für jede weitere Person | wie bei Unterhalt |
| Ihr eigenes Grundsicherungsgeld oder Ihre eigene Sozialhilfe | + der Teil, der über 1.590 € hinausgeht | zusätzlich |
Diese Erhöhung gibt es nur gegen eine P-Konto-Bescheinigung. Ausstellen dürfen sie Arbeitgeber, Familienkasse, Jobcenter und Sozialamt sowie anerkannte Schuldnerberatungsstellen und andere geeignete Stellen wie Rechtsanwälte. Die Bank muss die Bescheinigung ab dem zweiten Geschäftstag nach Vorlage berücksichtigen. Bekommen Sie bei den zuständigen Stellen keine, obwohl Sie danach gefragt haben, kann das Vollstreckungsgericht die Beträge auf Ihren Antrag festlegen.
Miete, Lastschriften, Gehalt: Was läuft weiter?
Mit dem P-Konto arbeitet Ihr Konto im Rahmen des Freibetrags normal weiter. Die Bank muss Überweisungen, Daueraufträge und Lastschriften ausführen, solange geschütztes Guthaben da ist. Sie muss Ihnen außerdem sagen, wie viel davon noch verfügbar ist.
Gehalt oder Sozialleistungen, die nach der Pfändung eingehen, stehen Ihnen bis zum Freibetrag zu. Was darüber liegt, darf die Bank erst nach Ablauf des folgenden Kalendermonats an den Gläubiger weiterleiten. Bis dahin können Sie noch eine Bescheinigung nachreichen oder eine Erhöhung beantragen.
Ein häufiger Irrtum betrifft die Lohnpfändung: Das P-Konto schützt nur Ihr Konto. Pfändet der Gläubiger zusätzlich beim Arbeitgeber, gelten dort eigene Regeln.
Nach den 48 Stunden: Gläubiger, Beratung, Gericht
Sobald das Konto geschützt ist, geht es an die Ursache. Drei Wege helfen.
Erstens: Sprechen Sie mit dem Gläubiger. Viele nehmen die Pfändung zurück oder stellen sie ruhend, wenn eine Ratenzahlung vereinbart wird. Wichtig: nur Raten zusagen, die Sie dauerhaft tragen können.
Zweitens: Holen Sie sich Hilfe. Eine anerkannte Schuldnerberatung stellt die Bescheinigung aus, prüft den Beschluss und verhandelt für Sie – kostenlos. Sagen Sie beim Anruf, dass eine Kontopfändung läuft. Solche Fälle werden meist vorgezogen.
Drittens: Prüfen Sie die Forderung. Stimmt sie nicht oder ist sie längst bezahlt, können Sie sich beim Gericht dagegen wehren. Lassen Sie das in der Beratung prüfen; bis zur Entscheidung läuft die Pfändung weiter.
Ein Sonderfall zum Schluss: Bei einem Gemeinschaftskonto mit Partnerin oder Partner gilt ebenfalls die Monatsfrist. In dieser Zeit können Sie verlangen, dass Ihr Anteil – bei zwei Inhabern die Hälfte – auf ein eigenes Konto übertragen wird, das dann als P-Konto geführt werden kann. Ein P-Konto ist immer ein Einzelkonto, und jede Person darf nur eines haben.
Alle Fristen auf einen Blick
| Zeitpunkt | Was passiert | Was Sie tun |
|---|---|---|
| Tag 0 | Beschluss bei der Bank, Guthaben gesperrt | P-Konto verlangen, schriftlich |
| spätestens 4. Geschäftstag | P-Konto aktiv, 1.590 € verfügbar | Bescheinigung besorgen |
| 2. Geschäftstag nach Vorlage | Bank beachtet die Bescheinigung | erhöhten Freibetrag prüfen |
| innerhalb von 2 Wochen | Bank gibt Drittschuldnererklärung ab (wenn der Gläubiger sie verlangt) | Gläubiger kontaktieren |
| innerhalb von 1 Monat | letzte Chance auf Schutz für schon gesperrtes Guthaben | Umwandlung muss erledigt sein |
| nach 1 Monat | Bank darf gesperrten Rest an den Gläubiger zahlen | Ratenvereinbarung oder Beratung |
Häufige Fragen
Wie schnell muss die Bank mein Konto in ein P-Konto umwandeln?
Bei laufender Pfändung hat die Bank drei Geschäftstage Zeit – ab dem vierten muss das P-Konto wirken. Samstag, Sonntag und Feiertage zählen nicht mit. Verlangen Sie die Umwandlung deshalb noch heute – am besten schriftlich, mit Datum und einer Kopie für Ihre Unterlagen.
Ist das Geld verloren, das schon vor der Umwandlung gesperrt wurde?
Nein, nicht bis zur Höhe des Freibetrags. Der Schutz wirkt zurück: Auch Geld, das die Bank vor der Umstellung gesperrt hat, fällt darunter – sofern Sie das Konto binnen eines Monats nach Zustellung des Beschlusses an die Bank umwandeln lassen. Nur der Betrag oberhalb des Freibetrags bleibt gesperrt.
Werden Miete, Strom und andere Daueraufträge noch bezahlt?
Ja, aus dem geschützten Guthaben. Die Bank muss Überweisungen, Daueraufträge, Lastschriften und Kartenzahlungen wie gewohnt ausführen, solange der Freibetrag reicht. Der gesperrte Teil oberhalb des Freibetrags steht dafür nicht zur Verfügung.
Was kostet ein P-Konto?
Nichts extra. Die Bank darf für ein P-Konto keine höheren Gebühren verlangen als für das bisherige Girokonto; entsprechende Klauseln hat der Bundesgerichtshof gekippt. Das übrige Vertragsverhältnis bleibt unberührt – Onlinebanking oder Girocard dürfen also nicht allein wegen der Umwandlung gestrichen werden.
Erfährt die SCHUFA von meinem P-Konto?
Die Bank darf einer Auskunftei wie der SCHUFA nur mitteilen, dass ein P-Konto besteht – und zwar ausschließlich, damit andere Banken prüfen können, ob jemand mehrere P-Konten führt. Für die Bewertung Ihrer Kreditwürdigkeit darf diese Information nicht verwendet werden. Nach der Rückumwandlung wird der Vermerk gelöscht.
Wer stellt die Bescheinigung für einen höheren Freibetrag aus?
Die Familienkasse und Sozialleistungsträger müssen sie ausstellen; auch Arbeitgeber und anerkannte Schuldnerberatungsstellen dürfen das. Ab dem zweiten Geschäftstag, nachdem Sie die Bescheinigung vorgelegt haben, muss die Bank sie berücksichtigen. Weigern sich die zuständigen Stellen trotz Nachfrage, können Sie beim Vollstreckungsgericht beantragen, dass es die Beträge festsetzt.
Sieht der Gläubiger jetzt meine Kontoauszüge?
Nein. Verlangt der Gläubiger es, muss die Bank ihm binnen zwei Wochen mitteilen, ob und in welcher Höhe pfändbares Guthaben da ist, ob andere Pfändungen vorliegen und ob es ein P-Konto ist. Mehr nicht: Ihre Kontoauszüge oder einzelne Buchungen sieht er nicht.
Quellen und weiterführende Informationen
- § 850k ZPO – Einrichtung und Aufhebung des Pfändungsschutzkontos (öffnet in neuem Tab)
- § 899 ZPO – Pfändungsschutz auf dem P-Konto (Grundfreibetrag, Ansparübertrag) (öffnet in neuem Tab)
- § 900 ZPO – Moratorium für die Auszahlung an den Gläubiger (öffnet in neuem Tab)
- § 901 ZPO – Verrechnungsverbot (Dispo) (öffnet in neuem Tab)
- § 902 ZPO – Erhöhungsbeträge (öffnet in neuem Tab)
- § 903 ZPO – Nachweis der Erhöhungsbeträge (Bescheinigung) (öffnet in neuem Tab)
- § 905 ZPO – Festsetzung der Erhöhungsbeträge durch das Vollstreckungsgericht (öffnet in neuem Tab)
- § 908 ZPO – Pflichten des Kreditinstituts (Überweisungen, Daueraufträge) (öffnet in neuem Tab)
- § 909 ZPO – Mitteilung an Auskunfteien (SCHUFA) (öffnet in neuem Tab)
- § 835 ZPO – Überweisung einer Geldforderung (Monatsfrist für die Auszahlung) (öffnet in neuem Tab)
- § 840 ZPO – Erklärungspflicht des Drittschuldners (öffnet in neuem Tab)
- § 850l ZPO – Gemeinschaftskonto (öffnet in neuem Tab)
- Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80) (öffnet in neuem Tab)
- Verbraucherzentrale – Fragen und Antworten zum Pfändungsschutzkonto (P-Konto) (öffnet in neuem Tab)
- Verbraucherzentrale – P-Konto: unzulässigen Entgelten widersprechen (BGH-Urteile) (öffnet in neuem Tab)
- Bundesministerium der Justiz und für Verbraucherschutz – Pfändungsschutzkonto (öffnet in neuem Tab)