Ein Ratenkauf mit 0 % Zinsen ist kein Geschenk, sondern ein Kredit. Meist schließen Sie einen Darlehensvertrag mit einer Partnerbank des Händlers – mit allen Pflichten, die dazugehören. Die Raten selbst kosten tatsächlich keine Zinsen. Teuer wird es durch Extras, die oft gleich mit angeboten werden. Rechtzeitig zum Weihnachtsgeschäft und zum Black Friday am 27. November 2026 gilt außerdem neues Recht: Ab dem 20. November werden zinslose Finanzierungen wie jeder andere Verbraucherkredit behandelt.
Inhalt
Was bei 0 % wirklich passiert
Im Laden oder im Onlineshop sieht es so aus, als würden Sie beim Händler in Raten zahlen. Tatsächlich sind drei Beteiligte im Spiel. Der Händler vermittelt Ihnen einen Kreditvertrag seiner Partnerbank. Diese überweist den Kaufpreis an den Händler. Ihre Raten gehen an das Kreditinstitut.
Umsonst arbeitet die Bank nicht. Ihr Geld bekommt sie vom Händler, etwa als Abschlag vom Kaufpreis. Ein Beispiel aus einem Verfahren vor dem Bundesgerichtshof: Ein Baumarkt verkaufte Türen für rund 6.389 €. Die Bank zahlte ihm dafür etwa 5.974 € aus. Solche Kosten kalkuliert der Händler in seine Preise ein. Deshalb lohnt der Blick auf den Barpreis bei anderen Anbietern. Manchmal ist das gleiche Gerät woanders günstiger als mit „0 %“.
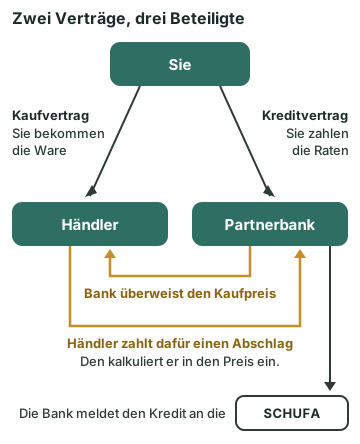
Mit der Unterschrift werden Sie Bankkundin oder Bankkunde. Der Vertrag wird an die SCHUFA gemeldet und dort als Ratenkredit gespeichert. Der neue SCHUFA-Score fragt unter anderem: Wie viele solcher Kredite kamen in den vergangenen zwölf Monaten hinzu? Für keinen gibt es 66 Punkte, für drei oder mehr null. Mehrere Ratenkäufe kurz hintereinander können also Ihre Bonität drücken, auch wenn Sie jede Rate pünktlich zahlen.
Die typischen Fallen
Ein zweiter Kredit im Paket. Verbraucherzentralen warnen seit Jahren vor diesem Muster: Mit der Finanzierung des Geräts wird ein zusätzlicher Kreditrahmen oder eine Kreditkarte vermittelt. Dafür gilt der Nullzins nicht. Ein Elektronikhändler bewarb so eine 0-%-Finanzierung. Dahinter steckte ein Rahmenkredit bis 10.000 € mit 15,9 % effektivem Jahreszins. Der galt für alles, was außerhalb der zinsfreien Aktion über diesen Rahmen lief. Das Oberlandesgericht München hat diese Werbung 2023 als irreführend untersagt.
Zinsen nach der Aktion. Manche Angebote sind nur für eine bestimmte Zeit oder Summe zinsfrei. Was danach offen ist, wird verzinst, oft zu Sätzen wie beim Dispokredit oder darüber. Wer dann nur die Mindestrate zahlt, zieht die Rückzahlung über Jahre.
Die Restschuldversicherung. Sie soll die Raten bei Krankheit oder Jobverlust abdecken, ist aber teuer und voller Ausnahmen. Die Verbraucherzentralen raten meist davon ab. Für normale Ratenkredite gilt seit 2025 eine Abkühlphase: Die Versicherung darf frühestens eine Woche nach dem Kreditvertrag abgeschlossen werden. Ab dem 20. November 2026 zählen zinslose Finanzierungen zu diesen Krediten – nach dem Gesetzeswortlaut gilt die Wochenfrist dann auch dort.
Gebühren und Garantien. Pauschale Bearbeitungsgebühren im Kleingedruckten von Ratenkrediten hat der Bundesgerichtshof 2014 für unzulässig erklärt. Gleiches gilt für Gebühren fürs Führen des Kreditkontos. Prüfen Sie den Vertrag trotzdem auf solche Posten. Garantieverlängerungen und Schutzpakete sind freiwillig – und kosten extra.
Achtung: Am Black Friday und in der Adventszeit arbeiten Händler mit Zeitdruck: Countdown-Uhren, angeblich knappe Bestände, Sonderkonditionen „nur heute“. Lassen Sie sich davon nicht treiben. Die Verbraucherzentrale rät, Preise in mindestens zwei Preissuchmaschinen zu vergleichen. Gute Angebote kommen wieder.
Was ab dem 20. November 2026 anders ist
Bisher galt das Verbraucherkreditrecht in erster Linie für Kredite, die Zinsen oder andere Kosten verursachen. Zinslose Darlehen erfasste es nur zum Teil, bei Beträgen unter 200 € praktisch gar nicht. Eine Bank musste zum Beispiel keine Standardinformation zum Kredit aushändigen.
Ein Gesetz vom Mai 2026 ändert das. Es setzt eine EU-Richtlinie um und tritt im Wesentlichen am 20. November 2026 in Kraft. Von da an zählt eine 0-%-Finanzierung über eine Bank als normaler Verbraucherkredit. Das bedeutet im Überblick:
| Regel | Bis 19. November 2026 | Ab 20. November 2026 |
|---|---|---|
| Prüfung, ob Sie die Raten tragen können | Pflicht ab 200 €, milderer Maßstab | Pflicht ohne Betragsgrenze, „eingehend“; andere Raten zählen mit |
| Informationen vor dem Vertrag | Nur Widerrufsbelehrung, keine Kreditinformation | Pflicht, bei kleinen oder zinslosen Krediten mit weniger Angaben |
| Widerrufsrecht | 14 Tage ab 200 €, darunter nur beim Onlinekauf | 14 Tage, auch unter 200 € |
| Kopplung mit Kreditkarte oder Kreditrahmen | Erlaubt, wenn klar ausgewiesen | Kredit darf nicht davon abhängen; freiwillige Zusätze bleiben möglich |
| Bei Zahlungsproblemen | Gesprächsangebot vor Kündigung (ab 200 €) | Zusätzlich Nachsicht vor Vollstreckung, Verweis auf Schuldnerberatung |
Lehnt die Bank den Kredit nach der Prüfung ab, muss sie Ihnen das mitteilen. Gegebenenfalls muss sie Sie an eine Schuldnerberatung verweisen. Ausgenommen bleibt der klassische Rechnungskauf. Dafür muss der Händler die Zahlungsfrist selbst gewähren, kostenlos und ohne Bank oder Zahlungsdienst. Die Frist darf höchstens 50 Tage ab Lieferung betragen, bei großen Onlineshops 14. Längere Zahlungsziele zählen als Kredit.
Die neuen Regeln gelten für Verträge, die ab dem 20. November geschlossen werden. Ein Ratenkauf vom 15. November läuft nach altem Recht, einer vom Black Friday nach neuem. Neu ist außerdem eine längere Bedenkzeit. Räumt der Shop ein Rückgaberecht von mehr als 14 Tagen mit voller Erstattung ein, gilt diese Frist ebenso für den Widerruf des Darlehens.
Ware zurückgeben – und der Kredit?
Kaufvertrag und Kreditvertrag gehören zusammen, Juristen sprechen von verbundenen Verträgen. Widerrufen Sie den Kauf, etwa eine Onlinebestellung innerhalb von 14 Tagen, löst sich damit meist auch die Finanzierung auf. Das gilt für das gesetzliche Widerrufsrecht. Eine freiwillige Rückgabefrist des Händlers ist etwas anderes – dann müssen Sie den Kredit gesondert beenden, selbst oder in Absprache mit der Bank. Hat die Bank den Kaufpreis schon an den Händler überwiesen, wickelt sie die Rückgabe mit Ihnen ab.
Ist die Ware mangelhaft, dürfen Sie die Raten verweigern, sobald die Reparatur oder der Austausch gescheitert ist. Wurde der Vertrag bis zum 19. November 2026 geschlossen, gilt das nicht für Käufe unter 200 €. Bei späteren Abschlüssen fällt diese Grenze weg.
Tipp: Schreiben Sie bei einer Rücksendung oder einem Widerruf immer auch der Bank, nicht nur dem Händler. Heben Sie den Versandbeleg auf. Ein gekoppelter Kreditrahmen läuft unabhängig von der Ware weiter – kündigen Sie ihn gesondert, wenn Sie ihn nicht brauchen.
Wenn die Rate nicht mehr zahlbar ist
Verpassen Sie eine Rate, geraten Sie in Verzug. Die Bank darf dann Verzugszinsen verlangen: fünf Prozentpunkte über dem Basiszinssatz, seit Juli 2026 also 6,52 % im Jahr. Mahnkosten können hinzukommen. Teilzahlungen muss sie annehmen.
Den ganzen Kredit kündigen darf sie nur unter Bedingungen. Sie müssen mit zwei Raten hintereinander im Rückstand sein. Zusätzlich muss der ausstehende Betrag einen Mindestanteil der Kreditsumme erreichen: 10 % bei einer Laufzeit bis drei Jahre, sonst 5 %. Und die Bank muss Ihnen zwei Wochen Zeit zum Nachzahlen geben. Spätestens dann soll sie ein Gespräch über eine Lösung anbieten. Dieser Schutz gilt bisher für Finanzierungen ab 200 €. Für Verträge ab dem 20. November 2026 kommt hinzu: Bevor die Bank kündigt oder vollstreckt, muss sie – sofern angebracht – Nachsicht zeigen, etwa durch eine längere Laufzeit oder eine Ratenpause, und das spätestens mit der Zahlungsfrist anbieten. Einen Anspruch auf eine bestimmte Lösung haben Sie nicht. Außerdem muss sie Sie auf Schuldnerberatungsstellen hinweisen.
Melden Sie sich deshalb früh, am besten bevor die erste Rate platzt. Was Sie der Bank vorschlagen können, lesen Sie im Beitrag Ratenzahlung vereinbaren. Und überziehen Sie nicht das Konto, um Raten zu bezahlen. Laut Stiftung Warentest kostete der Dispo im Mai 2026 im Schnitt 10,99 % Zinsen. Laufen mehrere Finanzierungen parallel und wissen Sie nicht mehr, was wann fällig ist, hilft eine Schuldnerberatung. Bei Wohlfahrtsverbänden, Verbraucherzentralen und Kommunen ist das in der Regel kostenlos.
Fünf Fragen vor dem Klick auf „Finanzieren“
Onlinekäufe auf Pump treffen vor allem junge Menschen. Von den 20- bis 24-Jährigen in den Beratungsstellen hatten 2024 vier von zehn offene Rechnungen bei Online- und Versandhändlern. Die Finanzaufsicht BaFin hat Nutzer von „Später zahlen“ befragt: Jede siebte Person hatte schon einmal den Überblick verloren, unter 30 fast jede vierte. Diese Fragen helfen, es gar nicht so weit kommen zu lassen:
- Brauche ich das jetzt? Wer spart, bis das Geld da ist, zahlt nichts drauf und kann den Barpreis verhandeln.
- Was kostet es ohne Finanzierung? Vergleichen Sie den Preis mit anderen Händlern, nicht mit der Preisempfehlung des Herstellers.
- Stecken zwei Verträge drin? Suchen Sie im Kleingedruckten nach Kreditrahmen, Kreditkarte, Versicherung und Garantie.
- Passt die Rate in mein Budget? Und zwar über die ganze Laufzeit, auch wenn die Waschmaschine zwischendurch kaputtgeht.
- Was zahle ich schon an Raten? Zählen Sie alle laufenden Finanzierungen zusammen, bevor Sie eine neue abschließen.
Beispiel: Ein Fernseher kostet 1.200 €, finanziert in 24 Raten zu 50 € – ohne Zinsen. Mit dem Vertrag kommt, wie in dem Fall vor dem OLG München, eine Kreditkarte mit eigenem Kreditrahmen und 15,9 % Zinsen. Wer damit im Dezember Geschenke für 600 € kauft und diese Summe ein Jahr lang nicht abträgt, zahlt dafür rund 95 € Zinsen. Aus dem „0-%-Kauf“ sind zwei Schulden geworden: die Monatsrate für den Fernseher und eine verzinste Kartenschuld.
Häufige Fragen
Ist eine 0-%-Finanzierung wirklich kostenlos?
Für die Raten selbst zahlen Sie keine Zinsen, das stimmt. Bezahlt wird die Bank vom Händler, und der rechnet das in seine Preise ein. Für Sie wird es teuer durch Zusatzangebote wie Versicherungen, Garantieverlängerungen oder einen gekoppelten Kreditrahmen. Vergleichen Sie deshalb, was das Produkt woanders ohne Finanzierung kostet.
Sieht die SCHUFA meinen Ratenkauf?
In aller Regel ja. Die finanzierende Bank übermittelt den Vertrag als Ratenkredit. Ohne weiteren Kredit dieser Art im letzten Jahr erhalten Sie in diesem Kriterium des neuen Scores die volle Punktzahl, bei drei oder mehr gar keine. Ein vertragsgemäß abbezahlter Kredit wird dagegen beim Kreditstatus positiv bewertet.
Was ändert sich am 20. November 2026 für Ratenkäufe?
Von diesem Tag an zählen zinslose Finanzierungen als normale Verbraucherkredite. Die Bank muss gründlich prüfen, ob Sie sich die Raten leisten können, und Sie vorher über alle Bedingungen informieren. Sie können den Vertrag 14 Tage lang widerrufen, auch bei Beträgen unter 200 €. Für Ratenkäufe, die vor dem 20. November geschlossen wurden, bleibt es im Wesentlichen beim alten Recht; nur bei unbefristeten Kreditrahmen gelten einzelne neue Regeln auch für Altverträge.
Ich habe die Ware zurückgeschickt – muss ich die Raten weiterzahlen?
Nach einem gesetzlichen Widerruf des Kaufs entfällt normalerweise auch die Bindung an den Kredit, weil beide Verträge zusammengehören. Schicken Sie die Ware dagegen im Rahmen einer freiwilligen Rückgabefrist des Shops zurück, läuft der Kreditvertrag zunächst weiter. Dann müssen Sie ihn selbst beenden, per Widerruf oder in Absprache mit dem Kreditgeber. Klären Sie jede Rückgabe deshalb sofort schriftlich mit der Bank. Vorsicht bei einem zusätzlichen Kreditrahmen: Den berührt die Rücksendung nicht.
Was passiert, wenn ich eine Rate nicht zahlen kann?
Melden Sie sich sofort bei der Bank und schlagen Sie eine Lösung vor, etwa eine kleinere Rate oder eine Pause. Verzugszinsen und Mahnkosten können anfallen. Die gesamte Restschuld darf die Bank erst fällig stellen, wenn Sie mit zwei aufeinanderfolgenden Raten und einem Mindestanteil der Kreditsumme im Rückstand sind und eine Frist von zwei Wochen verstrichen ist.
Ist ein Ratenkauf mit 0 % besser als der Dispo?
Für die reine Finanzierung meist ja, denn der Dispo kostete im Frühjahr 2026 laut Stiftung Warentest im Schnitt fast 11 % Zinsen. Das gilt aber nur, wenn Sie die Raten aus Ihrem laufenden Einkommen zahlen können. Müssen Sie dafür das Konto überziehen, wird auch die zinsfreie Finanzierung teuer.
Quellen und weiterführende Informationen
- Verbraucherzentrale – Null-Prozent-Finanzierung: Hintergründe, Fallen, Vor- und Nachteile (öffnet in neuem Tab)
- Verbraucherzentrale – Nullprozentfinanzierungen: Warum sie nicht gratis zu haben sind (öffnet in neuem Tab)
- Verbraucherzentrale – Weihnachtsshopping: Vorsicht Kredit! (öffnet in neuem Tab)
- Verbraucherzentrale – Prime Days, Black Friday, Cyber Monday: Tipps für die Schnäppchenjagd (öffnet in neuem Tab)
- Verbraucherzentrale NRW – Nullprozentfinanzierung: Irreführung gerichtlich untersagt (OLG München, 6 U 3908/22) (öffnet in neuem Tab)
- OLG München, Urteil vom 19.10.2023 – 6 U 3908/22 (öffnet in neuem Tab)
- BGH, Pressemitteilung Nr. 136/2014 zu XI ZR 168/13 (0-%-Finanzierung als Darlehen) (öffnet in neuem Tab)
- BGH, Pressemitteilung Nr. 080/2014 zu XI ZR 405/12 und XI ZR 170/13 (Bearbeitungsentgelte unwirksam) (öffnet in neuem Tab)
- BGH, Pressemitteilung Nr. 097/2011 zu XI ZR 388/10 (Kontoführungsgebühr für Darlehenskonto unwirksam) (öffnet in neuem Tab)
- Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge vom 12.05.2026 (BGBl. 2026 I Nr. 139) (öffnet in neuem Tab)
- Deutscher Bundestag – Drucksache 21/1851 (Regierungsentwurf) (öffnet in neuem Tab)
- Deutscher Bundestag – Drucksache 21/5381 (Beschlussempfehlung des Rechtsausschusses) (öffnet in neuem Tab)
- Bundesregierung – Mehr Schutz bei Kreditverträgen (19.05.2026) (öffnet in neuem Tab)
- § 491 BGB – Verbraucherdarlehensvertrag (öffnet in neuem Tab)
- § 514 BGB – Unentgeltliche Darlehensverträge (Fassung bis 19.11.2026) (öffnet in neuem Tab)
- § 358 BGB – Mit dem widerrufenen Vertrag verbundener Vertrag (öffnet in neuem Tab)
- § 359 BGB – Einwendungen bei verbundenen Verträgen (öffnet in neuem Tab)
- § 495 BGB – Widerrufsrecht (öffnet in neuem Tab)
- § 355 BGB – Widerrufsrecht bei Verbraucherverträgen (Frist 14 Tage) (öffnet in neuem Tab)
- § 497 BGB – Verzug des Darlehensnehmers (öffnet in neuem Tab)
- § 498 BGB – Kündigung bei Teilzahlungsdarlehen (öffnet in neuem Tab)
- § 492a BGB (ab 20.11.2026) – Kopplungsgeschäfte; § 497a BGB – Nachsicht (Wiedergabe des Änderungsgesetzes bei buzer.de) (öffnet in neuem Tab)
- § 505a BGB – Pflicht zur Kreditwürdigkeitsprüfung (öffnet in neuem Tab)
- § 7a VVG – Restschuldversicherung (Wochenfrist) (öffnet in neuem Tab)
- Deutsche Bundesbank – Basiszinssatz zum 1. Juli 2026 (1,52 %) (öffnet in neuem Tab)
- SCHUFA – Kriterium „Aufgenommene Ratenkredite“ im neuen Score (öffnet in neuem Tab)
- SCHUFA – Kriterium „Kreditstatus“ im neuen Score (öffnet in neuem Tab)
- SCHUFA – Welche Daten nutzt die SCHUFA zur Berechnung von Scores? (öffnet in neuem Tab)
- BaFin – Fachartikel zur Umfrage „Buy now, pay later“ (02.02.2026) (öffnet in neuem Tab)
- BaFin – Risiken im Fokus 2026: Kredit- und Konsumfinanzierung (öffnet in neuem Tab)
- Statistisches Bundesamt – Überschuldungsstatistik 2024: Schulden bei Online- und Versandhändlern (17.11.2025) (öffnet in neuem Tab)
- Stiftung Warentest – Dispozinsen im Vergleich (Stand Mai 2026) (öffnet in neuem Tab)
- Verbraucherzentrale – Restschuldversicherungen lohnen nicht immer (öffnet in neuem Tab)
- Verbraucherzentrale – Finanzieller Engpass: Was tun, wenn ich nicht rechtzeitig bezahlen kann? (öffnet in neuem Tab)
- Europäisches Verbraucherzentrum Deutschland – Black Friday (27.11.2026) (öffnet in neuem Tab)