Ein Recht darauf, in Teilbeträgen abzuzahlen, haben Sie in der Regel nicht. Ihr Gläubiger muss zustimmen. Für ihn kann eine verlässliche monatliche Zahlung aber attraktiver sein als ein Gerichtsverfahren mit ungewissem Ergebnis. Prüfen Sie vorher, ob die Forderung stimmt und ob sie schon verjährt ist. Denn bereits die Bitte um Raten kann die Verjährung neu beginnen lassen. Unterschreiben Sie außerdem nichts, womit Sie die Schuld förmlich anerkennen oder Ihren Lohn abtreten.
Inhalt
Raten sind Verhandlungssache
Ihr Gläubiger darf die volle Summe sofort verlangen. Wie viel Sie monatlich zahlen, ist deshalb meist eine Frage der Einigung. Es gibt aber Ausnahmen:
- Verbraucherkredit: Sind Sie mit einem Ratenkredit in Verzug, darf der Kreditgeber Teilzahlungen nicht zurückweisen. Ihr Geld wird dort in einer festen Reihenfolge angerechnet: zuerst auf die Kosten, etwa für Inkasso oder Gericht, dann auf die fällige Schuld, zuletzt auf die Verzugszinsen.
- Grundversorgung mit Energie: Droht eine Sperre, muss der Versorger Ihnen eine Abwendungsvereinbarung mit zinsfreien Raten anbieten. Mehr dazu steht im Artikel Strom oder Gas abgestellt?
- Gerichtsvollzieher: Gibt es schon einen Titel, kann er Raten festsetzen. Wie das geht, erklärt der Abschnitt Raten über den Gerichtsvollzieher.
Gut wirkt ein Vorschlag mit klarem Betrag, festem Termin und kurzer Begründung. So sieht der Gläubiger, dass Sie die Sache ernst nehmen. Haben Sie mehrere offene Rechnungen, gehen Miete und Energie vor. Das empfiehlt auch die Verbraucherzentrale NRW. Wer dort in Rückstand gerät, riskiert die Wohnung oder eine Sperre.
Vorher prüfen: Stimmt die Forderung, ist sie verjährt?
Kontrollieren Sie zuerst Betrag, Zinsen und Kosten. Wie Sie dabei vorgehen, zeigt der Beitrag Inkassobrief erhalten? Welche Gebühren ein Inkassobüro höchstens verlangen darf, erklärt der Artikel Inkassokosten zu hoch?
Ebenso wichtig ist die Verjährung. Die übliche Frist beträgt drei Jahre ab Jahresende. Erkennen Sie die Schuld an, bevor diese Zeit um ist, beginnt die Frist von vorn. Eine gezahlte Rate zählt in aller Regel dazu. Darüber hinaus genügt jedes Verhalten gegenüber dem Gläubiger, das klar zeigt: Sie wissen, dass Sie ihm das Geld schulden. Das kann auch die Bitte um Aufschub oder Raten sein.
Ist die Forderung bereits verjährt, bieten Sie besser keine Raten an. Unterschreiben Sie dabei ein Schuldanerkenntnis, bindet es Sie trotz Verjährung. Auch eine Ratenvereinbarung kann so ausgelegt werden, dass Sie auf die Verjährung verzichten. Berufen Sie sich stattdessen ausdrücklich darauf. Was Sie trotzdem gezahlt haben, bekommen Sie nicht zurück. Wie Sie die Frist berechnen, erklärt der Beitrag Wann verjähren Schulden?
Achtung: Ein Zusatz wie „ohne Anerkennung einer Rechtspflicht“ schützt Sie nicht zuverlässig. Wer Raten zahlt, zeigt damit in der Regel, dass er die Schuld für berechtigt hält. Klären Sie die Verjährung deshalb, bevor Sie dem Gläubiger schreiben.
Die passende Rate berechnen
Eine Rate hilft nur, wenn Sie sie Monat für Monat halten können. Machen Sie deshalb einen kleinen Haushaltsplan:
- Einnahmen notieren: Lohn, Rente, Kindergeld, Sozialleistungen.
- Feste Ausgaben abziehen: Miete, Strom, Versicherungen, Handy, Fahrtkosten.
- Alltag einplanen: Lebensmittel, Kleidung, Schulsachen.
- Puffer lassen: für eine kaputte Waschmaschine oder eine Nachzahlung.
Was danach übrig bleibt, ist Ihre Obergrenze. Bieten Sie lieber etwas weniger an. Zum Vergleich hilft der Pfändungsrechner: Ohne Unterhaltspflichten sind seit Juli 2026 grundsätzlich 1.587,40 € netto im Monat unpfändbar. An diesen Teil Ihres Lohns kommt ein Gläubiger in der Regel auch per Pfändung nicht heran.
Beispiel: Sie schulden 900 €. Nach allen festen Kosten und einem kleinen Puffer bleiben Ihnen 60 € im Monat. Sie bieten 50 € an. Ohne weitere Zinsen und Kosten ist die Schuld nach 18 Monaten beglichen. Die übrigen 10 € fangen einen teuren Monat ab.
Fragen Sie, ob während der Raten weiter Zinsen anfallen. Wichtig ist außerdem, worauf Ihre Zahlungen angerechnet werden. Bestimmen Sie nichts, geht Ihr Geld erst auf die Kosten, dann auf die Zinsen und zuletzt auf die Hauptforderung. Sie können eine andere Reihenfolge festlegen, sodass zuerst die eigentliche Schuld sinkt. Weil Zinsen meist nur darauf berechnet werden, zahlen Sie dann in der Regel weniger davon. Der Gläubiger darf eine so bestimmte Zahlung allerdings ablehnen. Bei einem Verbraucherkredit in Verzug gilt stattdessen die feste Reihenfolge von oben.
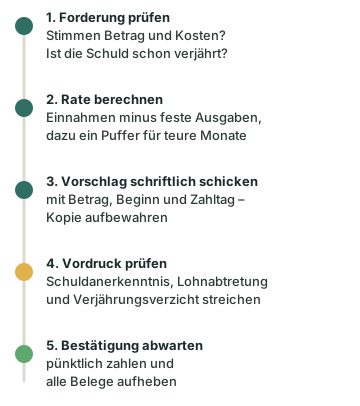
Drei Mustertexte für Ihr Schreiben
In Ihren Brief gehören das Aktenzeichen oder die Kundennummer, der Betrag pro Monat, der Beginn und der Zahltag. Schicken Sie ihn am besten per Einwurf-Einschreiben, damit Sie den Zugang belegen können, und bewahren Sie eine Kopie auf. Die folgenden Texte können Sie übernehmen und anpassen.
Muster 1 – Raten vorschlagen, wenn die Forderung stimmt:
„Sehr geehrte Damen und Herren, es geht um Ihr Schreiben vom [Datum], Zeichen [Nummer]. Den Betrag von [Gesamtbetrag] € kann ich derzeit nicht auf einmal zahlen. Ich biete Ihnen an, ab dem [Datum] jeden Monat [Rate] € zu überweisen, jeweils bis zum [Tag]. Bitte bestätigen Sie die Vereinbarung schriftlich. Teilen Sie mir vorher mit, ob dafür Kosten oder weitere Zinsen anfallen. Meine Zahlungen sind zuerst auf die Hauptforderung anzurechnen. Mit freundlichen Grüßen, [Name]“
Setzen Sie nur den Betrag ein, den Sie für berechtigt halten. Den vorletzten Satz können Sie weglassen, wenn Ihnen eine schnelle Einigung wichtiger ist. Behalten Sie ihn, schreiben Sie bei jeder Überweisung „Zahlung auf die Hauptforderung“ in den Verwendungszweck.
Muster 2 – zuerst Nachweise verlangen, wenn Sie unsicher sind:
„Bevor ich mich zur Zahlung äußere, bitte ich um eine Aufstellung von Hauptforderung, Zinsen und Kosten. Senden Sie mir außerdem eine Kopie des Vertrags oder der Rechnung. Dieses Schreiben ist kein Anerkenntnis der Forderung.“
Muster 3 – Antwort auf einen Vordruck mit Zusatzklauseln:
„Mit der Ratenzahlung bin ich einverstanden. Die Abschnitte zum Schuldanerkenntnis, zur Lohnabtretung und zum Verzicht auf die Verjährung habe ich gestrichen. Diesen Punkten stimme ich nicht zu. Bitte bestätigen Sie mir die Vereinbarung ohne diese Klauseln schriftlich.“
Achtung: Muster 1 und 3 sind in aller Regel schon selbst ein Anerkenntnis – zumindest für den Betrag, den Sie nennen. Die Verjährung beginnt damit neu, normalerweise auch mit jeder gezahlten Rate. Verwenden Sie diese Texte deshalb erst, wenn Sie die Frist geprüft haben. Läuft sie bald ab, lassen Sie sich vor jedem Schreiben beraten.
Diese Klauseln sollten Sie streichen
Viele Inkassobüros schicken fertige Vordrucke. Darin stehen manchmal Zusagen, die weit über die Raten hinausgehen. Die Verbraucherzentralen raten, die meisten solcher Passagen zu streichen.
| Klausel im Vordruck | Was sie bewirkt | Ihr Schritt |
|---|---|---|
| „Ich erkenne die Forderung in voller Höhe an“ | Einwände, die Sie kennen oder mit denen Sie rechnen mussten, sind danach meist verloren – etwa die Verjährung | Streichen |
| Abtretung von Lohn oder Gehalt | Der Gläubiger kann sich ohne Gericht an Ihren Arbeitgeber wenden | Streichen – dazu verpflichtet sind Sie nicht |
| Verzicht auf die Einrede der Verjährung | Sie können sich später nicht mehr auf Verjährung berufen | Streichen |
| Rest sofort fällig, wenn eine Rate fehlt | Schon ein verpasster Termin kann teuer werden | Nachfrist oder Spielraum vereinbaren |
| Gläubiger darf die Rate allein ändern | Ihre Belastung kann ohne Ihre Zustimmung steigen | Streichen |
| Restschuldversicherung | Zusätzliche Kosten | Ablehnen |
| Fragen zu Arbeitgeber und Vermögen | Der Gläubiger erfährt, wo er pfänden könnte | Nur angeben, was für die Zahlung nötig ist |
Besonders weit reicht ein schriftliches Schuldanerkenntnis. Es bindet Sie selbst dann, wenn die Forderung schon verjährt war. Verlangt das Inkassobüro so ein Anerkenntnis, muss es Sie vorher in Textform warnen. Denn Einwände wie die Verjährung verlieren Sie damit in der Regel. Wie eine Lohnabtretung wirkt, beschreibt der Artikel Erfährt mein Arbeitgeber von meinen Schulden?
Raten beim Inkassobüro: Was zusätzlich gilt
Für eine Ratenvereinbarung darf ein Inkassobüro eine Einigungsgebühr berechnen. Bei 250 € Hauptforderung sind das nach der Gebührentabelle bis zu 36,05 € zuzüglich Auslagenpauschale, ohne Umsatzsteuer. Vorher muss es Ihnen die Kosten in Textform mitteilen (§ 13a RDG). Laut Verbraucherzentrale schulden Sie die Gebühr nur, wenn sie ausdrücklich in der Vereinbarung steht.
Kostet die Vereinbarung Geld, haben Sie unter Umständen ein Widerrufsrecht. Mit dem Widerruf fällt die ganze Vereinbarung weg, samt Gebühr. Der Gläubiger kann dann aber den offenen Rest auf einmal verlangen. Lassen Sie sich deshalb vorher von der Verbraucherzentrale beraten.
Tipp: Gibt es schon einen Titel, etwa einen Vollstreckungsbescheid? Dann lassen Sie in die Vereinbarung schreiben, dass Sie ihn nach der letzten Rate zurückerhalten. Das empfiehlt die Verbraucherzentrale Hamburg.
Raten über den Gerichtsvollzieher
Liegt ein Vollstreckungstitel vor, darf der Gerichtsvollzieher ebenfalls Raten erlauben (§ 802b ZPO). Voraussetzung: Der Gläubiger hat eine Zahlungsvereinbarung nicht ausgeschlossen. Sie müssen glaubhaft darlegen, dass Sie die Raten zahlen können. Die Schuld soll dann innerhalb von zwölf Monaten getilgt sein.
Solange der Plan läuft, ist die Vollstreckung aufgeschoben. Widerspricht der Gläubiger unverzüglich, endet der Aufschub. Dasselbe gilt, wenn Sie mit einer Zahlung ganz oder teilweise mehr als zwei Wochen in Rückstand geraten. Wie so ein Termin abläuft, steht im Artikel Gerichtsvollzieher kommt.
Wenn das Geld nicht für alle reicht
Bei vielen Gläubigern geht die Rechnung oft nicht auf. Jeder will seinen Anteil, und am Ende reicht das Geld für keinen Plan. Dann ist eine anerkannte Schuldnerberatung der bessere Weg. Bei Wohlfahrtsverbänden, Verbraucherzentralen und Kommunen ist das in der Regel kostenlos.
Die Beratungsstelle schafft Ihnen einen Überblick und verhandelt mit allen Gläubigern zugleich. Häufig schlägt sie einen außergerichtlichen Einigungsversuch vor. Scheitert er, bescheinigt sie das. Diese Bescheinigung brauchen Sie für einen Antrag auf Privatinsolvenz; der Versuch darf dann höchstens sechs Monate zurückliegen. Wie ein solcher Vergleich funktioniert, erklärt der Ratgeber Schuldenvergleich.
Häufige Fragen
Muss der Gläubiger meinem Ratenvorschlag zustimmen?
In der Regel nicht. Er darf darauf bestehen, dass Sie den ganzen Betrag auf einmal begleichen. Lehnt er ab, können Sie einen neuen Vorschlag machen oder eine Schuldnerberatung um Unterstützung bitten.
Wie hoch sollte meine Rate sein?
Nur so hoch, dass Sie sie auch in einem teuren Monat schaffen. Ziehen Sie von Ihren Einnahmen alle festen Ausgaben und einen Puffer ab. Eine kleinere Rate, die hält, bringt mehr als eine große, die platzt.
Kann meine Schuld verjähren, während ich in Raten zahle?
In aller Regel nicht. Jede Rate gilt normalerweise als Anerkenntnis, solange die Frist läuft. Die Verjährung beginnt damit jedes Mal neu – und zwar sofort, nicht erst zum Jahresende.
Das Inkassobüro schickt mir einen Vordruck. Muss ich ihn so unterschreiben?
Nein. Lesen Sie ihn genau, bevor Sie unterschreiben. Abschnitte zu Schuldanerkenntnis, Lohnabtretung oder Verjährungsverzicht dürfen Sie durchstreichen und dazuschreiben, dass Sie diesen Punkten nicht zustimmen. Ob das Büro die Vereinbarung dann annimmt, entscheidet es selbst.
Was passiert, wenn ich eine Rate nicht zahlen kann?
Melden Sie sich vor dem Zahltag und bitten Sie um eine Pause oder einen kleineren Betrag. Je nach Vereinbarung kann sonst der ganze Rest fällig werden. Hat der Gerichtsvollzieher die Raten festgesetzt, endet der Aufschub, sobald eine Rate länger als zwei Wochen ganz oder zum Teil aussteht.
Reicht es, die Raten am Telefon abzusprechen?
Besser nicht. Im Streitfall müssen Sie belegen können, was vereinbart wurde. Verlangen Sie deshalb eine Bestätigung per Brief oder E-Mail. Heben Sie diese und alle Überweisungsbelege auf, bis die Schuld getilgt ist.
Quellen und weiterführende Informationen
- § 266 BGB – Teilleistungen (öffnet in neuem Tab)
- § 212 BGB – Neubeginn der Verjährung (öffnet in neuem Tab)
- § 214 BGB – Wirkung der Verjährung (öffnet in neuem Tab)
- § 367 BGB – Anrechnung auf Zinsen und Kosten (öffnet in neuem Tab)
- § 497 BGB – Verzug des Darlehensnehmers (Teilzahlungen bei Verbraucherkrediten) (öffnet in neuem Tab)
- § 41g EnWG – Abwendungsvereinbarung in der Grundversorgung (öffnet in neuem Tab)
- Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80) (öffnet in neuem Tab)
- § 13a RDG – Darlegungs- und Informationspflichten bei Inkassodienstleistungen (öffnet in neuem Tab)
- § 31b RVG – Gegenstandswert bei Zahlungsvereinbarungen (öffnet in neuem Tab)
- Vergütungsverzeichnis RVG – Nr. 1000 (Einigungsgebühr) (öffnet in neuem Tab)
- § 802b ZPO – Gütliche Erledigung; Vollstreckungsaufschub bei Zahlungsvereinbarung (öffnet in neuem Tab)
- § 305 InsO – Eröffnungsantrag des Schuldners (Bescheinigung über den Einigungsversuch) (öffnet in neuem Tab)
- BGH, Urteil vom 27.01.2015, VI ZR 87/14 – Anerkenntnis nur in laufender Verjährungsfrist (Volltext iww) (öffnet in neuem Tab)
- BGH, Beschluss vom 30.03.2006, III ZR 187/05 – Wirkung eines bestätigenden Schuldanerkenntnisses (Volltext) (öffnet in neuem Tab)
- Verbraucherzentrale – Ratenvereinbarung beim Inkasso: nicht alles akzeptieren (öffnet in neuem Tab)
- Verbraucherzentrale Hamburg – Ratenvereinbarung beim Inkasso: Das sollten Sie nicht akzeptieren (öffnet in neuem Tab)
- Verbraucherzentrale NRW – Erste Schritte, wenn die Schulden drücken (öffnet in neuem Tab)
- Verbraucherzentrale – Wollen Sie Schulden in Raten zahlen? (Leichte Sprache) (öffnet in neuem Tab)