Weihnachten kostet so viel, wie Sie vorher festlegen – und nicht, was die Werbung vorgibt. Drei Dinge entscheiden. Erstens eine Summe, die Sie aus dem laufenden Geld zahlen können. Zweitens offene Worte in der Familie. Drittens der Verzicht auf jede Art von Ratenkauf. Das gilt für Geburtstage genauso. Wer schon Schulden hat, schützt sich damit vor dem Schlimmsten: einer weiteren Rate, die das kommende Jahr noch schwerer macht.
Inhalt
Erst die Zahl, dann die Wünsche
Die meisten Menschen gehen den Weg andersherum. Sie überlegen, was sie schenken möchten, und schauen danach, wie sie es bezahlen. Drehen Sie die Reihenfolge um. Rechnen Sie aus, was im Dezember hereinkommt und was an festen Kosten abgeht. Dazu zählen Miete, Strom, Versicherungen, laufende Raten und Lebensmittel. Was übrig bleibt, ist Ihr Rahmen für das Fest. Ein Haushaltsplan hilft dabei; wie Sie ihn aufstellen, zeigt der Ratgeber Schuldenfrei bleiben.
Zur Einordnung: Das Beratungsunternehmen EY hat vor Weihnachten 2025 gefragt, was die Menschen für Geschenke ausgeben wollen. Im Schnitt waren es 259 € pro Person, bei Familien mit Kindern 332 €. Diese Zahlen sind kein Ziel. Wer 80 € übrig hat, feiert mit 80 €. Das Fest wird davon nicht schlechter, die Januar-Bilanz aber deutlich besser.
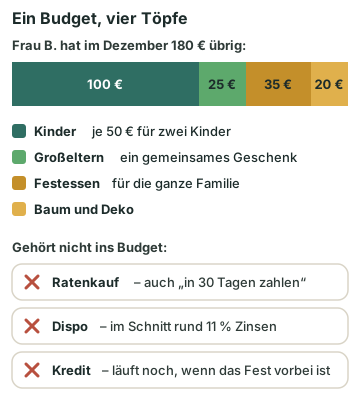
Beispiel: Frau B. ist alleinerziehend und hat zwei Kinder. Nach allen Fixkosten bleiben ihr im Dezember 180 € für Weihnachten. Sie plant: je 50 € für die Kinder und 25 € für die Großeltern. 35 € gehen ins Festessen, 20 € in Baum und Deko. Die Liste hängt am Kühlschrank. Jeder Einkauf wird abgezogen. Ist das Geld weg, ist Schluss.
Absprachen, die am meisten sparen
Der teuerste Posten sind selten die eigenen Kinder, sondern die vielen kleinen Pflichtgeschenke: Geschwister, Schwäger, Kolleginnen, Nachbarn. Hier hilft ein Satz, der Mut kostet: „Lasst uns dieses Jahr nur die Kinder beschenken.“ Meist reagieren Verwandte erleichtert. Viele hatten denselben Gedanken und haben sich nicht getraut.
Weitere Varianten, die funktionieren: Wichteln, bei dem jeder nur ein Geschenk kauft. Ein Limit pro Geschenk, etwa 10 oder 15 €. Zeit statt Dinge – ein gemeinsamer Ausflug im Frühjahr, ein Abend Kinderbetreuung, Hilfe beim Umzug. Für Kinder gibt es die Faustregel mit vier Geschenken: ein Wunsch, etwas, das es braucht, Kleidung und ein Buch.
Gebraucht ist kein Makel. Spielzeug, Bücher, Fahrräder und Konsolen gibt es über Kleinanzeigen und in Sozialkaufhäusern für einen Bruchteil des Neupreises. Für Kinder zählt nicht, ob etwas neu ist, sondern ob sie es sich gewünscht haben.
Tipp: Sprechen Sie mit Ihren Kindern, bevor die Wunschzettel geschrieben werden. Zum Beispiel so: „Dieses Jahr haben wir weniger Geld. Deshalb gibt es ein großes Geschenk statt vieler kleiner.“ Das nimmt den Druck – auf beiden Seiten. Kinder spüren Geldsorgen ohnehin. Eine klare Ansage beruhigt sie mehr als Schweigen.
Ratenkauf, „Später zahlen“ und Dispo: die Januar-Falle
Im Dezember wirkt alles bezahlbar, weil die Rechnung erst später kommt. „In 30 Tagen zahlen“, drei Raten ohne Zinsen, eine 0-%-Finanzierung für die Konsole: Wirtschaftlich ist das alles geliehenes Geld. Es muss zurück – im Januar, wenn das Konto ohnehin leer ist und die Nebenkostenabrechnung droht. Wie schnell aus kleinen Beträgen Inkasso wird, beschreibt der Beitrag Klarna-Schulden. Was hinter der 0-%-Finanzierung steckt, erklärt ein eigener Artikel.
Der Dispo ist keine Lösung, sondern der teuerste Weg. Laut Stiftung Warentest verlangten die Banken im Frühjahr 2026 im Schnitt knapp 11 Prozent, einzelne sogar über 15. Ein Beispiel: Sie bezahlen 300 € Geschenke mit dem Dispo und gleichen ihn erst im Juni aus. Dann kommen rund 16 € Zinsen obendrauf. Ein Konsumkredit „für Weihnachten“ ist noch gefährlicher: Er läuft Jahre und wird meist nicht der letzte sein.
Ab dem 20. November 2026 gelten für kostenlose Zahlungsaufschübe über Zahlungsdienste wie Klarna oder PayPal weitgehend dieselben Regeln wie für andere Verbraucherkredite, auch unter 200 €. Anbieter müssen Ihre Zahlungsfähigkeit prüfen, und Sie können den Vertrag zwei Wochen lang widerrufen. Ausgenommen bleibt der klassische Rechnungskauf, bei dem der Händler selbst eine kurze Frist einräumt. Das alles schützt vor dem schlimmsten Leichtsinn, nicht vor der Rechnung. Für Online-Bestellungen gilt ohnehin: In aller Regel haben Sie 14 Tage Zeit, den Kauf zu widerrufen. Für den Kauf im Laden gibt es dieses Recht nicht.
Achtung: Raten aus dem Dezember laufen bis in den Sommer. Wer schon eine Pfändung hat, kann einen zusätzlichen Betrag meist nicht aufbringen – und bringt vereinbarte Zahlungspläne zum Kippen. In der Insolvenz gilt: Neue Schulden werden von der Restschuldbefreiung nicht erfasst, und unangemessene Verbindlichkeiten können sie sogar kosten.
Wo es Hilfe gibt
Bekommen Sie Weihnachtsgeld vom Arbeitgeber, sind bei einer Lohnpfändung 795 € brutto davon geschützt. Bei einer Kontopfändung müssen Sie den Schutz rechtzeitig beim Vollstreckungsgericht beantragen; geht es um Unterhalt, ist nur die Hälfte sicher. Wie die Firma rechnet und wie der Antrag geht, steht im Artikel Weihnachtsgeld und Pfändung.
Beim Grundsicherungsgeld (früher Bürgergeld) gibt es keine gesetzliche Weihnachtsbeihilfe. Feste gelten als Teil des Regelsatzes von 563 € für Alleinstehende. Trotzdem lohnt sich das Fragen, denn vor Ort gibt es mehr, als viele wissen. Einige Kommunen und Stiftungen zahlen kleine Beihilfen an Haushalte mit geringem Einkommen. In Einkaufszentren, Rathäusern und Kirchen hängen Wunschbäume: Kinder aus Familien mit wenig Geld heften dort einen Wunschzettel an, Fremde erfüllen ihn. Kleiderkammern und Sozialkaufhäuser der Wohlfahrtsverbände haben im Dezember vielerorts Sonderaktionen mit Spielzeug.
Die Tafeln versorgten 2025 rund 1,5 Millionen Menschen, knapp 30 Prozent davon Kinder. Etliche Ausgabestellen verteilen vor den Feiertagen zusätzliche Lebensmittel. An Heiligabend laden Kirchengemeinden, Bahnhofsmissionen und Vereine in vielen Städten zu kostenlosen Essen ein. Das ist nicht nur für Menschen ohne Wohnung gedacht, sondern für alle, die nicht allein sein wollen. Welche Angebote es bei Ihnen gibt, wissen Sozialberatung, Familienzentren und Schuldnerberatung. Fragen kostet nichts.
Geburtstage: das ganze Jahr im Blick
Weihnachten kommt einmal im Jahr, Geburtstage kommen ständig. Bei zwei Kindern mit je einer Schulklasse sind das schnell zwanzig Einladungen, jede mit Geschenk. Verabreden Sie mit anderen Eltern ein Sammelgeschenk: Jeder gibt 5 €, das Geburtstagskind bekommt etwas Größeres. Niemand muss allein ein teures Geschenk kaufen. Manche Elterngruppen regeln das inzwischen so.
Die eigene Feier muss kein Event sein. Ein Nachmittag zu Hause mit Schnitzeljagd, selbst gebackenem Kuchen und drei Freunden bleibt in Erinnerung. Ein gemieteter Indoor-Spielplatz meist nicht. Bei Erwachsenen reicht ein Satz: „Keine Geschenke, bringt etwas zu essen mit.“
Tipp: Schreiben Sie im Januar alle Anlässe des Jahres auf – Geburtstage, Weihnachten, Einschulung, Hochzeiten. Teilen Sie die Summe durch zwölf. Diesen Betrag legen Sie jeden Monat beiseite, notfalls bar in einem Umschlag. Wer ab Januar 20 € zurücklegt, hat im Dezember 240 € – ohne Dispo und ohne Ratenkauf.
Wenn die Schulden schon da sind
Mit Schulden im Rücken fühlt sich Weihnachten doppelt schwer an. Der Druck, mithalten zu müssen, trifft auf ein Konto, das längst nicht mehr mitspielt. Die wichtigste Regel lautet dann: keine neuen Schulden für das Fest, egal wie klein die Rate wirkt. Ein kleineres Weihnachten ist in einem Jahr vergessen. Ein weiterer Gläubiger begleitet Sie Jahre.
Wenn Sie nicht wissen, wo Sie stehen, hilft der Schulden-Schnellcheck in drei Minuten. Wird es mehr, als Sie allein sortieren können, ist eine Schuldnerberatung der richtige Ort – auch im Dezember. Bei Wohlfahrtsverbänden, Verbraucherzentralen und Kommunen ist das in der Regel kostenlos. Und wenn die Feiertage selbst zur Last werden: Die Telefonseelsorge ist auch an Heiligabend erreichbar, kostenlos und anonym. Sie erreichen sie unter 0800 111 0 111, 0800 111 0 222 oder 116 123.
Häufige Fragen
Gibt es vom Jobcenter extra Geld für Weihnachten?
Nein. Eine Weihnachtsbeihilfe sieht das Gesetz beim Grundsicherungsgeld nicht vor; Feiertage müssen aus dem normalen Regelsatz bestritten werden. Manche Städte, Stiftungen und Kirchengemeinden zahlen freiwillig kleine Beihilfen oder verteilen Geschenke. Erkundigen Sie sich bei der Sozialberatung Ihrer Stadt oder bei der Schuldnerberatung.
Ich habe zu viel gekauft. Kann ich Geschenke zurückgeben?
Online- und Telefonkäufe bei Händlern können Sie in der Regel 14 Tage ab Erhalt der Ware ohne Angabe von Gründen widerrufen – auch nach den Feiertagen, wenn die Frist noch läuft. Ausnahmen sind etwa Artikel mit Gravur, geöffnete Hygieneartikel, entsiegelte Computerspiele oder DVDs und Tickets; wer bei Privatleuten über Kleinanzeigen bestellt, hat kein Widerrufsrecht. Für den Kauf im Geschäft fehlt ein solches Recht ebenfalls. Ob der Händler Ware zurücknimmt, ist Kulanz – es sei denn, er hat den Umtausch schriftlich zugesagt, etwa auf dem Kassenbon.
Ist „Kauf auf Rechnung“ oder „in 30 Tagen zahlen“ schon ein Kredit?
Rechtlich ist es ein Zahlungsaufschub, wirtschaftlich geliehenes Geld. Steht ein Zahlungsdienst wie Klarna oder PayPal dahinter, greift für Verträge ab 20. November 2026 weitgehend der gleiche Schutz wie beim Ratenkredit: Der Anbieter prüft Ihre Zahlungsfähigkeit, und ein Widerruf ist zwei Wochen lang möglich. Gewährt der Shop selbst eine kurze kostenlose Zahlungsfrist ohne Zahlungsdienst (in der Regel bis 50 Tage, bei großen Online-Händlern 14 Tage), bleibt es beim einfachen Rechnungskauf. Wer die Frist verpasst, muss mit Mahngebühren, Verzugszinsen und Inkasso rechnen.
Mein Kind wünscht sich etwas, das ich nicht bezahlen kann. Was sage ich?
Die Wahrheit, altersgerecht und ohne Drama: „Das kostet mehr, als wir dieses Jahr ausgeben können.“ Kinder kommen mit einer klaren Grenze besser zurecht als mit Ausflüchten. Bieten Sie Alternativen an – eine gebrauchte Version, ein Sammelgeschenk von mehreren Verwandten oder etwas, worauf das Kind zum Geburtstag hinsparen kann.
Wie viel sollte ich für Weihnachten ausgeben?
So viel, wie am Monatsende übrig ist, ohne dass eine Rechnung liegen bleibt. Eine feste Zahl gibt es nicht; wer Schulden hat, sollte nichts davon auf Raten oder Dispo finanzieren. Rechnen Sie rückwärts: Was kommt im Dezember rein, was muss weg, was bleibt? Dieser Rest ist Ihr Weihnachtsbudget.
Ich kann mir nicht einmal ein Essen an den Feiertagen leisten. Wohin kann ich gehen?
Die Tafeln versorgen 1,5 Millionen Menschen, auch im Dezember; viele packen vor Weihnachten zusätzliche Tüten. Kirchengemeinden, Bahnhofsmissionen und soziale Träger laden vielerorts an Heiligabend zu kostenlosen Essen ein. Fragen Sie im Rathaus, bei Caritas oder Diakonie nach den Terminen in Ihrer Stadt.
Quellen und weiterführende Informationen
- EY – Umfrage Weihnachtsgeschenke 2025 (Pressemitteilung vom 05.11.2025: geplante Ausgaben pro Kopf, Familien mit Kindern) (öffnet in neuem Tab)
- Verbraucherzentrale – Geschenke umtauschen: Das sind Ihre Rechte (Kulanz im Laden, Widerruf online) (öffnet in neuem Tab)
- § 312g BGB – Widerrufsrecht (bei außerhalb von Geschäftsräumen geschlossenen Verträgen und Fernabsatzverträgen; Abs. 2: Ausnahmen) (öffnet in neuem Tab)
- § 355 BGB – Widerrufsrecht bei Verbraucherverträgen (Frist von 14 Tagen) (öffnet in neuem Tab)
- § 850a ZPO – Unpfändbare Bezüge (Nr. 4: Weihnachtsvergütungen bis zur Hälfte des auf volle 10 € aufgerundeten Pfändungsfreibetrags) (öffnet in neuem Tab)
- § 850d ZPO – Pfändbarkeit bei Unterhaltsansprüchen (nur die Hälfte des Weihnachtsgeld-Freibetrags bleibt) (öffnet in neuem Tab)
- § 906 ZPO – Festsetzung eines abweichenden pfändungsfreien Betrages durch das Vollstreckungsgericht (P-Konto) (öffnet in neuem Tab)
- § 20 SGB II – Regelbedarf zur Sicherung des Lebensunterhalts (umfasst in vertretbarem Umfang die Teilhabe am sozialen und kulturellen Leben) (öffnet in neuem Tab)
- Bundesregierung – Regelsätze der Sozialleistungen bleiben 2026 unverändert (563 € für Alleinstehende) (öffnet in neuem Tab)
- Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge und zur Regelung der Förderung klimaneutraler Mobilität vom 12.05.2026 (BGBl. 2026 I Nr. 139) – neue Regeln für Zahlungsaufschübe ab 20.11.2026 (öffnet in neuem Tab)
- Stiftung Warentest – Dispozinsen im Vergleich (Stand Mai 2026: im Schnitt 10,99 Prozent, teuerste Bank 15,39 Prozent) (öffnet in neuem Tab)
- Tagesspiegel/dpa – Tafel-Bilanz 2025: 1,5 Millionen Menschen, knapp jeder dritte Tafelkunde ist ein Kind (öffnet in neuem Tab)
- Tafel Deutschland – Tafel finden (öffnet in neuem Tab)
- § 290 InsO – Versagung der Restschuldbefreiung (Abs. 1 Nr. 4: unangemessene Verbindlichkeiten) (öffnet in neuem Tab)
- § 295 InsO – Obliegenheiten des Schuldners (Abs. 1 Nr. 5: keine unangemessenen Verbindlichkeiten) (öffnet in neuem Tab)
- TelefonSeelsorge – kostenlos und anonym, rund um die Uhr (0800 111 0 111, 0800 111 0 222, 116 123) (öffnet in neuem Tab)