Ja, Weihnachtsgeld darf gepfändet werden – aber nicht vollständig. 795 € brutto Ihrer Weihnachtsvergütung sind unpfändbar (Wert seit Juli 2026, § 850a ZPO). Erst der Betrag darüber zählt bei einer Lohnpfändung zum Einkommen des Auszahlungsmonats. Und selbst davon bekommt der Gläubiger nur einen Anteil. Anders sieht es auf dem P-Konto aus: Dort müssen Sie selbst aktiv werden.
Inhalt
Der Freibetrag: 795 € für alle
Das Gesetz schützt Weihnachtsgeld bis zur Hälfte des auf volle 10 € aufgerundeten Grundfreibetrags. Der Grundfreibetrag liegt seit Juli 2026 bei 1.587,40 €, aufgerundet 1.590 € – die Hälfte sind 795 €. Dieser Wert gilt für alle gleich, egal ob Sie 1.500 € oder 4.000 € netto verdienen. Er wird jedes Jahr zum 1. Juli neu berechnet. Ältere Ratgeberseiten nennen manchmal noch eine Obergrenze von 500 € – die ist seit Ende 2021 überholt.
Was zählt als Weihnachtsgeld – und was nicht
Auf den Namen kommt es nicht an, auf den Anlass schon. Geschützt ist eine Zahlung, die Ihr Arbeitgeber wegen des Weihnachtsfestes leistet – ob sie nun Weihnachtsgeld, Weihnachtsgratifikation oder Sonderzahlung heißt. Das hat das Bundesarbeitsgericht klargestellt. Eine Sonderzahlung, die nur die Arbeit des Jahres belohnt und zufällig im November kommt, fällt nicht darunter.
Anders liegt der Fall bei einem 13. Monatsgehalt oder einer Jahressonderzahlung, die Teil der normalen Vergütung ist. Solche Zahlungen gelten als Arbeitsentgelt. Sie sind nach der Pfändungstabelle pfändbar. Ein Blick in den Tarifvertrag oder Arbeitsvertrag zeigt, was bei Ihnen gilt.
Lohnpfändung: So rechnet der Arbeitgeber
Bei einer Lohnpfändung ist Ihr Arbeitgeber der Drittschuldner. Er muss die 795 € von sich aus herausrechnen. Dafür gibt es eine feste Rechenregel des Bundesarbeitsgerichts: Der Arbeitgeber zieht die 795 € vom Brutto-Weihnachtsgeld ab und setzt Steuern und Abgaben für die Pfändungsrechnung nur auf den Rest plus Monatslohn an. Das ist eine reine Rechenregel – versteuert wird Ihr Weihnachtsgeld tatsächlich ganz normal komplett. Das so errechnete Netto ist die Grundlage für die Pfändungstabelle. Das heißt auch: Die 795 € sind ein Bruttobetrag, netto bleibt Ihnen davon entsprechend weniger.
Beispiel: In normalen Monaten haben Sie 2.200 € netto. Ohne Unterhaltspflicht sind davon 428,82 € pfändbar. Im November kommt Weihnachtsgeld dazu. Der Arbeitgeber zieht die 795 € ab und rechnet die Abgaben auf den Rest. Es ergibt sich ein Netto von, sagen wir, 2.905 € – abgerundet 2.900 €. Davon sind 918,82 € pfändbar. Die Pfändung steigt also um 490 €; der übrige Teil des Weihnachtsgeldes bleibt Ihnen.
Der Effekt: Auch der Teil über 795 € wird in der Regel nicht komplett gepfändet. Die Tabelle lässt bei üblichen Gehältern immer einen Teil des Mehrbetrags frei – erst oberhalb von 4.866,30 € netto ist alles pfändbar. Wie viel das bei Ihrem Gehalt ist, zeigt der Pfändungsrechner. Geben Sie dort das Netto des Auszahlungsmonats ein, so wie es auf der Abrechnung nach Abzug der 795 € steht.
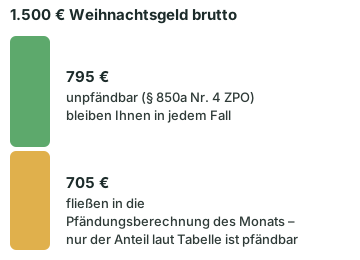
| Weihnachtsgeld brutto | Davon unpfändbar (brutto) | Fließt in die Pfändungsberechnung des Monats |
|---|---|---|
| 500 € | 500 € | 0 € |
| 795 € | 795 € | 0 € |
| 1.000 € | 795 € | 205 € |
| 1.500 € | 795 € | 705 € |
| 2.500 € | 795 € | 1.705 € |
Bei kleinem Einkommen bleibt oft alles. Ein Beispiel: Sie verdienen 1.200 € netto und bekommen 1.000 € Weihnachtsgeld brutto. Nach Abzug der 795 € bleiben 205 € brutto für die Pfändungsrechnung. Das dafür maßgebliche Netto liegt damit deutlich unter 1.587,40 € – gepfändet wird nichts.
Weihnachtsgeld auf dem P-Konto: Antrag stellen
Läuft die Pfändung nicht beim Arbeitgeber, sondern auf Ihrem Konto, gilt der Schutz nicht automatisch. Auf dem P-Konto berücksichtigt die Bank nur den Grundfreibetrag von 1.590 € und die Beträge aus einer Bescheinigung. Weihnachtsgeld gehört nicht dazu. Kommt es zusammen mit dem Gehalt aufs Konto, ist der Teil über dem Freibetrag zunächst gesperrt.
Tipp: Stellen Sie den Antrag auf einen abweichenden Freibetrag (§ 906 ZPO) möglichst, bevor das Weihnachtsgeld ausgezahlt wird – am besten im November. Zuständig ist das Vollstreckungsgericht beim Amtsgericht. Pfändet eine Behörde wie das Finanzamt oder die Stadtkasse, geht der Antrag direkt an deren Vollstreckungsstelle. Die Verbraucherzentrale bietet einen Musterbrief an. Kommt das Geld schon vorher aufs Konto, ist es nicht verloren. Die Bank darf den gesperrten Betrag erst nach Ablauf des Folgemonats an den Gläubiger weiterleiten. Bis dahin muss der Beschluss vorliegen. Kommt das Weihnachtsgeld also mit dem Novembergehalt, bleibt Ihnen bis Ende Dezember Zeit.
Ein wenig hilft auch der Ansparübertrag. Guthaben, das Sie in den Vormonaten nicht verbraucht haben, bleibt bis zu drei Monate geschützt. Den Antrag ersetzt das aber nicht.
Privatinsolvenz: gleiche Regeln, anderer Empfänger
In der Verbraucherinsolvenz gelten dieselben Pfändungsschutzregeln. 795 € Ihres Weihnachtsgeldes gehören also nicht zur Insolvenzmasse. Der Betrag darüber wird wie beim Lohn mit dem Monatsnetto zusammengerechnet. Nur der pfändbare Teil geht an die Insolvenzverwaltung beziehungsweise in der Wohlverhaltensphase an den Treuhänder. Liegt das Weihnachtsgeld auf einem gepfändeten P-Konto, brauchen Sie auch hier einen Antrag beim Gericht. Mehr dazu im Ratgeber zur Privatinsolvenz.
Sonderfälle: Unterhalt und Urlaubsgeld
Wird wegen Unterhaltsansprüchen gepfändet, sind die Freigrenzen niedriger. Vom Weihnachtsgeld bleibt Ihnen dann wenigstens die Hälfte des normalen Schutzbetrags – 397,50 €. Urlaubsgeld folgt einer anderen Regel: Es ist unpfändbar, soweit es sich im üblichen Rahmen hält, ohne festen Betrag.
Das können Sie jetzt tun
Bei einer Lohnpfändung: Abrechnung des Auszahlungsmonats prüfen – wurden die 795 € brutto vor der Berechnung abgezogen? Bei einer Kontopfändung: Antrag beim Vollstreckungsgericht stellen, möglichst bevor das Geld eingeht. Und wenn die Zahlen nicht aufgehen: Eine anerkannte Schuldnerberatung prüft die Abrechnung kostenlos und spricht mit Arbeitgeber oder Bank.
Häufige Fragen
Wie viel Weihnachtsgeld ist 2026 unpfändbar?
795 € brutto – die Hälfte des gerundeten Grundfreibetrags von 1.590 €, der seit dem 1. Juli 2026 gilt. Von diesen 795 € gehen noch Steuern und Sozialabgaben ab. Der Wert ändert sich jedes Jahr zum 1. Juli, wenn die Pfändungsfreigrenzen angepasst werden.
Muss ich beim Arbeitgeber einen Antrag stellen?
Nein. Bei einer Lohnpfändung muss der Arbeitgeber die geschützten 795 € brutto von sich aus herausrechnen, bevor er den pfändbaren Betrag ermittelt. Prüfen Sie trotzdem die Abrechnung des Auszahlungsmonats – Fehler kommen vor.
Warum ist mein Weihnachtsgeld auf dem P-Konto trotzdem blockiert?
Weil dieser Schutz nur beim Arbeitgeber wirkt. Auf dem P-Konto zählen für Ihr Geldinstitut lediglich die 1.590 € Grundfreibetrag und die bescheinigten Erhöhungen. Damit das Weihnachtsgeld dort frei wird, beantragen Sie beim Vollstreckungsgericht einen höheren Freibetrag – am besten, bevor das Geld kommt. Ist es schon da, haben Sie noch Zeit bis zum Ende des Folgemonats; so lange muss die Bank den gesperrten Teil zurückhalten.
Gilt der Schutz auch in der Privatinsolvenz?
Ja. Die Insolvenz folgt denselben Schutzregeln. 795 € brutto des Weihnachtsgeldes bleiben Ihnen; der Rest wird mit dem Monatslohn zusammengerechnet, und nur der nach der Pfändungstabelle pfändbare Teil geht an Verwalter oder Treuhänder.
Ist ein 13. Monatsgehalt genauso geschützt wie Weihnachtsgeld?
In der Regel nicht. Geschützt ist nur eine Zahlung, die aus Anlass des Weihnachtsfestes geleistet wird. Ein 13. Gehalt oder eine tarifliche Jahressonderzahlung gilt nach dem Bundesarbeitsgericht als normales Arbeitsentgelt und ist ohne Sonderschutz nach der Pfändungstabelle pfändbar. Entscheidend ist der Zweck, nicht der Name.
Was gilt, wenn wegen Unterhalt gepfändet wird?
Bei einer Unterhaltspfändung gelten niedrigere Freigrenzen. Vom Weihnachtsgeld muss Ihnen aber mindestens die Hälfte des sonst unpfändbaren Betrags bleiben, also 397,50 €.
Quellen und weiterführende Informationen
- § 850a ZPO – Unpfändbare Bezüge (Nr. 4: Weihnachtsvergütungen) (öffnet in neuem Tab)
- § 850c ZPO – Pfändungsgrenzen für Arbeitseinkommen (öffnet in neuem Tab)
- § 850e ZPO – Berechnung des pfändbaren Arbeitseinkommens (öffnet in neuem Tab)
- § 850d ZPO – Pfändung wegen Unterhaltsansprüchen (öffnet in neuem Tab)
- § 899 ZPO – Pfändungsschutz auf dem P-Konto (öffnet in neuem Tab)
- § 900 ZPO – Moratorium für die Auszahlung an den Gläubiger (öffnet in neuem Tab)
- § 906 ZPO – Festsetzung eines abweichenden pfändungsfreien Betrags (öffnet in neuem Tab)
- § 36 InsO – Unpfändbare Gegenstände (Verweis auf §§ 850a ff. ZPO) (öffnet in neuem Tab)
- Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80) (öffnet in neuem Tab)
- Bundesarbeitsgericht, Urteil vom 17.04.2013, 10 AZR 59/12 (Nettomethode) (öffnet in neuem Tab)
- Bundesarbeitsgericht, Urteil vom 14.03.2012, 10 AZR 778/10 (Weihnachtsvergütung: Anlass entscheidet) (öffnet in neuem Tab)
- Bundesarbeitsgericht, Urteil vom 18.05.2016, 10 AZR 233/15 (Jahressonderzahlung TVöD pfändbar) (öffnet in neuem Tab)
- Verbraucherzentrale Hamburg – Pfändung: Wie vom Weihnachtsgeld was übrig bleibt (öffnet in neuem Tab)
- Verbraucherzentrale – Weihnachtsgeld: keine Pfändung bis 780 Euro (Stand 2025; seit 1. Juli 2026: 795 €) (öffnet in neuem Tab)