„Jetzt kaufen, später bezahlen“ klingt bequem. Die Finanzaufsicht BaFin sagt es deutlicher: Wer diese Bezahlart nutzt, kauft auf Kredit. Solange Sie jede Frist einhalten, kostet das häufig nichts. Schwierig wird es, wenn viele kleine Beträge zusammenkommen und ein Termin untergeht. Dann können Mahnkosten, Zinsen und Inkassogebühren folgen. Ab dem 20. November 2026 gelten für viele dieser Angebote strengere Regeln.
Inhalt
So funktioniert „Buy now, pay later“
In ihrer Umfrage zählt die BaFin drei Bezahlarten zu „Buy now, pay later“: den Kauf auf Rechnung, die Monatsrechnung und die Ratenzahlung. Sie erhalten die Ware sofort und zahlen erst nach einer Frist oder in Teilbeträgen. Abgewickelt wird das meist über einen Zahlungsdienst. Bekannte Beispiele sind PayPal und Klarna, eine Bank mit Sitz in Stockholm unter schwedischer Aufsicht.
Bei PayPal sieht das so aus (Stand Oktober 2026):
| Bezahlart | So funktioniert sie | Kosten |
|---|---|---|
| Bezahlung nach 30 Tagen | Sie zahlen 30 Tage nach dem Kauf, möglich für 1 bis 3.000 € | Keine, wenn Sie pünktlich zahlen |
| Mehr Zeit zum Bezahlen | Die Frist verlängert sich um weitere 30 oder 54 Tage | Eine zusätzliche Gebühr |
| PayPal Ratenzahlung | 3, 6, 12 oder 24 Monatsraten für 99 bis 10.000 € | Effektiver Jahreszins 11,49 bis 12,49 %, bei manchen Händlern 0 % |
Bei Klarna und anderen Anbietern gelten eigene Bedingungen. Fristen und Gebühren finden Sie in der jeweiligen App und in den Unterlagen zum Kauf.
Warum kleine Beträge zur Falle werden
Ein Pullover für 39 €, Kopfhörer für 79 €, ein Geschenk für 25 €: Jeder Kauf wirkt harmlos. Mit „Später bezahlen“ spüren Sie ihn aber erst in einigen Wochen. Laufen mehrere Käufe parallel, haben sie oft unterschiedliche Fälligkeiten – manchmal bei verschiedenen Anbietern.
Die BaFin hat dazu im April 2025 Menschen zwischen 18 und 60 befragt. Von denen, die so bezahlen, wusste jede siebte Person schon einmal nicht mehr genau, welche Rechnungen und Raten noch offen waren. In der Gruppe unter 30 traf das auf fast jede vierte zu. Mehr ausgegeben als geplant hatten 24 %, Mahngebühren gezahlt 26 %. An eine Schuldnerberatung hatten sich nur 3 % gewandt.
Onlinekäufe sind auch in den Beratungsstellen ein Thema. Von allen Menschen, die 2024 dort Hilfe suchten, hatten 29 % Schulden bei Online- und Versandhändlern. Bei den 20- bis 24-Jährigen waren es sogar 40 %. Das meldet das Statistische Bundesamt. Gemeint sind alle Schulden bei solchen Händlern, nicht nur aus „Später zahlen“-Käufen.
Was nach einer verpassten Frist passiert
Verpassen Sie eine vereinbarte Frist, geraten Sie meist in Verzug – spätestens nach einer Mahnung. Ab dann darf der Anbieter Verzugszinsen verlangen: fünf Prozentpunkte über dem Basiszinssatz, seit Juli 2026 also 6,52 % im Jahr. Für ein Mahnschreiben darf er nur seine tatsächlichen Kosten berechnen, etwa für Papier und Porto. Steht der Zahltag fest, sind Sie oft schon ohne Erinnerung im Verzug. Dann darf bereits das erste Schreiben diese Sachkosten auslösen. Bringt Sie erst die Mahnung in Verzug, ist sie für Sie kostenlos. Platzt bei der „Bezahlung nach 30 Tagen“ eine Lastschrift und haben Sie das verursacht, kann PayPal laut seinen Bedingungen 2,80 € verlangen. Sie dürfen nachweisen, dass weniger Schaden entstanden ist. Ihre Bank kann zusätzlich eine eigene Gebühr berechnen.
Bleibt die Rechnung offen, übernimmt oft ein Inkassobüro. Seine Kosten sind gesetzlich gedeckelt. Wie viel erlaubt ist, steht im Beitrag Inkassokosten zu hoch? Danach kann der Anbieter einen Mahnbescheid beim Gericht beantragen. Darauf sollten Sie unbedingt reagieren. Wie, erklärt der Ratgeber zum gerichtlichen Mahnverfahren.
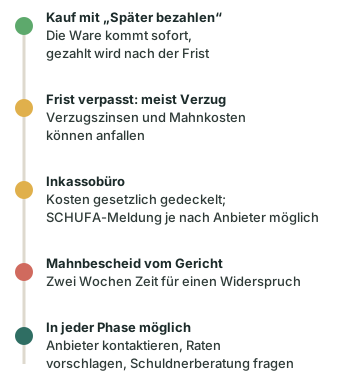
Auch eine Meldung an die SCHUFA ist möglich. Wann das geschieht, regelt jeder Anbieter in seinen Bedingungen. PayPal schreibt zur Ratenzahlung: Schon die Bewilligung wird der SCHUFA gemeldet, ein negativer Eintrag droht erst nach mehrfacher Mahnung.
Achtung: Eine Rücksendung stoppt die Zahlungspflicht nicht automatisch. Bei der PayPal-Ratenzahlung sollen Sie fällige Raten weiterzahlen, bis die Erstattung verbucht ist. Bei der „Bezahlung nach 30 Tagen“ sinkt der offene Betrag, sobald der Händler erstattet. Hat er die Rücksendung noch nicht gemeldet, kann PayPal am Fälligkeitstag trotzdem abbuchen. Heben Sie den Versandbeleg auf.
Neue Regeln ab dem 20. November 2026
Bisher galt das Verbraucherkreditrecht vor allem für Zahlungsaufschübe, die etwas kosten. Kostenlose Aufschübe erfasste es nur eingeschränkt, unter 200 € meist gar nicht. Bei vielen kleinen Käufen auf Rechnung war deshalb keine Prüfung vorgeschrieben, ob Sie sich den Kauf leisten können.
Das ändert ein neues Gesetz vom Mai 2026. Es setzt eine EU-Richtlinie um und tritt im Wesentlichen am 20. November 2026 in Kraft. Die neuen Regeln gelten grundsätzlich für Verträge, die ab diesem Tag geschlossen werden. Danach greift der Schutz für Verbraucherkredite in aller Regel ebenso für kostenlose Zahlungsaufschübe – auch unter 200 €. Für Sie bedeutet das vor allem:
- Kreditwürdigkeit: Der Anbieter muss gründlich prüfen, ob Sie das Geld voraussichtlich zurückzahlen können. Offene „Später zahlen“-Beträge zählen dabei mit.
- Mehr Informationen: Sie bekommen vor dem Vertrag Angaben zu Kosten und Bedingungen, bei kleinen Beträgen in kürzerer Form.
- Bedenkzeit: Einen solchen Kreditvertrag können Sie in der Regel 14 Tage lang ohne Grund widerrufen – künftig auch unter 200 €.
Ausgenommen bleibt vor allem der klassische Rechnungskauf beim Händler. Voraussetzung: Er gewährt die Zahlungsfrist selbst, ohne ein anderes Unternehmen. Das muss kostenlos sein, und bei Verzug dürfen nur begrenzte Kosten anfallen. Die Frist darf bis zu 50 Tage ab Lieferung betragen. Große Onlinehändler dürfen maximal 14 Tage gewähren. Den ganzen Vertrag dürfen sie nicht an ein anderes Unternehmen übertragen. Ob ein bestimmtes Angebot von Klarna, PayPal oder weiteren Diensten unter die neuen Regeln fällt, hängt davon ab, wie es im Einzelnen gestaltet ist.
So behalten Sie den Überblick
- Alles an einem Ort: Notieren Sie jeden offenen Betrag mit Fälligkeitstag – in einer Liste oder im Kalender.
- Erinnerungen einschalten: In den Apps und im Handykalender.
- Geld früh zurücklegen: Die Verbraucherzentrale rät, den Betrag gleich am Monatsanfang beiseitezulegen.
- Nur einen Anbieter nutzen: Mehrere Dienste parallel machen es schwerer, den Überblick zu behalten.
- Aufschub nur im Notfall: Eine Verlängerung der Frist kann Gebühren kosten.
- Keine neuen Schulden für alte: Ein Dispokredit oder ein weiterer Ratenkauf – auch mit „0 %“ – verschiebt das Problem nur.
Tipp: Zählen Sie einmal im Monat zusammen, was in den nächsten vier Wochen fällig wird. Passt das nicht zu Ihrem Budget, kaufen Sie vorerst nichts mehr auf Rechnung.
Wenn es schon zu viel geworden ist
Verschaffen Sie sich zuerst einen vollständigen Überblick. Was die SCHUFA über Sie gespeichert hat, erfahren Sie über eine kostenlose Datenkopie (Art. 15 DSGVO). Reicht das Geld nicht für alles, melden Sie sich beim Anbieter, bevor die nächste Frist abläuft. Wie Sie dabei vorgehen und was Sie schreiben können, zeigt der Beitrag Ratenzahlung vereinbaren.
Sind es viele Forderungen auf einmal, hilft eine anerkannte Schuldnerberatung. Bei Wohlfahrtsverbänden, Verbraucherzentralen und Kommunen ist das in der Regel kostenlos. Ein erster Schritt ist auch der Schulden-Schnellcheck auf dieser Seite.
Häufige Fragen
Ist Kauf auf Rechnung mit Klarna oder PayPal ein Kredit?
Wirtschaftlich ja: Sie bekommen die Ware, bevor Sie dafür bezahlen. Rechtlich galten die Kreditregeln für kostenlose Aufschübe bisher nur teilweise, bei Beträgen unter 200 € in der Regel überhaupt nicht. Vom 20. November 2026 an ändert sich das für viele Angebote. Ob ein bestimmtes dazugehört, hängt davon ab, wie der Vertrag gestaltet ist.
Was passiert, wenn ich eine „Später zahlen“-Rechnung nicht rechtzeitig begleiche?
In der Regel geraten Sie in Zahlungsverzug. Dann können Zinsen und Mahnkosten anfallen, später auch Inkassogebühren. Reagieren Sie weiter nicht, kann der Anbieter ein gerichtliches Mahnverfahren einleiten. Melden Sie sich deshalb früh und schlagen Sie eine Lösung vor.
Bekomme ich einen SCHUFA-Eintrag, wenn ich zu spät zahle?
Das hängt vom Anbieter und vom Fall ab. Bei der PayPal-Ratenzahlung etwa droht eine Negativmeldung erst nach mehrfacher Mahnung. Was über Sie gespeichert ist, können Sie bei der SCHUFA kostenlos abfragen.
Muss ich zahlen, wenn ich die Ware zurückgeschickt habe?
Zahlen Sie offene Beträge sicherheitshalber weiter, bis die Erstattung verbucht ist – oder klären Sie das sofort mit dem Anbieter. PayPal etwa bittet bei der Ratenzahlung darum, fällige Raten trotz Rücksendung zu leisten. Heben Sie den Versandbeleg auf und prüfen Sie, ob der Betrag später gutgeschrieben wird.
Kann ich die offenen Beträge mit dem Dispo bezahlen?
Möglich ist das, eine Lösung aber selten. Sie tauschen damit nur eine Schuld gegen eine andere, die oft hohe Zinsen kostet. Besser ist es, mit dem Anbieter Raten zu vereinbaren oder eine Schuldnerberatung um Hilfe zu bitten.
Was ändert sich am 20. November 2026?
Dann gelten neue Regeln für Verbraucherkredite. Viele kostenlose Zahlungsaufschübe fallen darunter, auch bei kleinen Beträgen. Anbieter müssen in diesen Fällen vor dem Vertrag gründlich prüfen, ob Sie voraussichtlich zahlen können.
Quellen und weiterführende Informationen
- BaFin – Buy now, pay later: Was Sie wissen sollten (öffnet in neuem Tab)
- BaFin – Fachartikel zur Umfrage „Buy now, pay later“ (02.02.2026) (öffnet in neuem Tab)
- Statistisches Bundesamt – Überschuldungsstatistik 2024: Schulden bei Online- und Versandhändlern (17.11.2025) (öffnet in neuem Tab)
- Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge und zur Regelung der Förderung klimaneutraler Mobilität vom 12.05.2026 (BGBl. 2026 I Nr. 139) (öffnet in neuem Tab)
- Deutscher Bundestag – Drucksache 21/1851 (Regierungsentwurf) (öffnet in neuem Tab)
- Deutscher Bundestag – Drucksache 21/5381 (Beschlussempfehlung des Rechtsausschusses) (öffnet in neuem Tab)
- Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge (EUR-Lex) (öffnet in neuem Tab)
- § 506 BGB – Zahlungsaufschub, sonstige Finanzierungshilfe (Fassung bis 19.11.2026) (öffnet in neuem Tab)
- § 514 BGB – Unentgeltliche Darlehensverträge (öffnet in neuem Tab)
- § 515 BGB – Unentgeltliche Finanzierungshilfen (öffnet in neuem Tab)
- § 491 BGB – Verbraucherdarlehensvertrag (öffnet in neuem Tab)
- § 286 BGB – Verzug des Schuldners (öffnet in neuem Tab)
- § 288 BGB – Verzugszinsen und sonstiger Verzugsschaden (öffnet in neuem Tab)
- Deutsche Bundesbank – Basiszinssatz zum 1. Juli 2026 (1,52 %) (öffnet in neuem Tab)
- Art. 15 DSGVO – Auskunftsrecht der betroffenen Person (öffnet in neuem Tab)
- PayPal – Bedingungen „Bezahlung nach 30 Tagen“ (öffnet in neuem Tab)
- PayPal – Was ist Bezahlung nach 30 Tagen? (öffnet in neuem Tab)
- PayPal – Bedingungen „Mehr Zeit zum Bezahlen“ (öffnet in neuem Tab)
- PayPal – Was ist PayPal Ratenzahlung? (öffnet in neuem Tab)
- PayPal – Kreditauskunft für die PayPal Ratenzahlung (öffnet in neuem Tab)
- PayPal – Fragen zu Rückzahlungen für die PayPal Ratenzahlung (öffnet in neuem Tab)
- Finansinspektionen – Registereintrag Klarna Bank AB (öffnet in neuem Tab)
- Verbraucherzentrale – Buy now, pay later: Schuldenfalle oder moderner Rechnungskauf? (öffnet in neuem Tab)
- vzbv – Bundestag stärkt den Schutz vor Überschuldung (öffnet in neuem Tab)
- SCHUFA – Kostenlose Datenkopie nach Art. 15 DSGVO (öffnet in neuem Tab)