Jeden Monat bleiben auf dem P-Konto 1.590 € sicher, ohne dass Sie etwas tun müssen. Für viele reicht das aber nicht. Wer für Kinder sorgt, Unterhalt leistet oder bestimmte Sozialleistungen wie Grundsicherungsgeld bekommt, darf oft deutlich mehr behalten. Nur weiß die Bank davon nichts. Sie braucht einen Nachweis, die sogenannte P-Konto-Bescheinigung. Hier lesen Sie, was sie Ihnen bringt, wer sie ausstellt und was Sie tun können, wenn es hakt.
Inhalt
Was das P-Konto von selbst schützt
Seit dem 1. Juli 2026 gibt die Bank pro Kalendermonat 1.590 € frei (§ 899 ZPO). Das entspricht der Pfändungsgrenze für Lohn, aufgerundet auf volle 10 €. Einen Antrag oder Nachweis brauchen Sie dafür nicht. Ausnahmen gibt es etwa bei Unterhaltsschulden: Dann darf das Gericht einen niedrigeren Betrag bestimmen.
Geben Sie in einem Monat weniger aus, ist der Rest nicht verloren. Er bleibt in den drei folgenden Monaten zusätzlich geschützt. So können Sie zum Beispiel für die Nebenkostenabrechnung etwas zur Seite legen.
Eine wichtige Sonderregel betrifft Geld, das erst nach der Pfändung eingeht. Die Bank darf es frühestens nach Ende des Monats an den Gläubiger zahlen, der auf den Zahlungseingang folgt. Im Monat danach zählt es dann wie neu eingegangenes Geld. Es fällt unter den Freibetrag dieses Monats – nicht zusätzlich dazu. Das hilft vor allem, wenn Lohn oder Rente schon am Monatsende für den nächsten Monat kommen.
Haben Sie noch gar kein P-Konto? Dann lesen Sie zuerst Kontopfändung: Was tun? – dort steht, wie Sie Ihr Girokonto schnell umstellen lassen.
Wofür es mehr gibt
Der Freibetrag steigt, wenn eine dieser Situationen auf Sie zutrifft (§ 902 ZPO):
| Ihre Situation | Zusätzlich frei |
|---|---|
| Sie leisten gesetzlichen Unterhalt, etwa für Ihr Kind – auch, wenn es bei Ihnen lebt | 597,42 € für die erste Person, für die zweite bis fünfte je 332,83 € |
| Sie bekommen Grundsicherungsgeld oder Sozialhilfe auch für Menschen in Ihrer Bedarfsgemeinschaft, denen Sie keinen Unterhalt schulden – zum Beispiel für den Partner ohne Trauschein | dieselben Beträge wie beim Unterhalt |
| Kindergeld, Kinderzuschlag und andere Geldleistungen für Kinder | in voller Höhe – außer es wird wegen Unterhaltsschulden gegenüber diesem Kind gepfändet |
| Ihr eigenes Grundsicherungsgeld oder Ihre Sozialhilfe liegt über 1.590 € | der Teil über 1.590 € |
| Einmalige Sozialleistungen und Geld für Mehrkosten wegen Krankheit oder Behinderung | in voller Höhe |
| Leistungen der Stiftung „Mutter und Kind“ und andere Leistungen, die per Gesetz unpfändbar sind | in voller Höhe |
Für Leistungen nach dem Asylbewerberleistungsgesetz gilt das entsprechend. Das Kindergeld beträgt 2026 übrigens 259 € je Kind.
Nicht in dieser Liste stehen Elterngeld, Mutterschaftsgeld und Wohngeld. Beim Wohngeld reicht eine Bescheinigung nicht. Beantragen Sie beim Vollstreckungsgericht, dass es freigegeben wird. Bei Elterngeld und Mutterschaftsgeld ist der Weg nicht klar geregelt – auch hier ist ein Antrag beim Gericht am sichersten. Fragen Sie dazu am besten bei einer Schuldnerberatung nach. Für das Weihnachtsgeld gibt es einen eigenen Weg, den der Beitrag Ist Weihnachtsgeld pfändbar? erklärt.
Rechenbeispiele: So viel kann es ausmachen
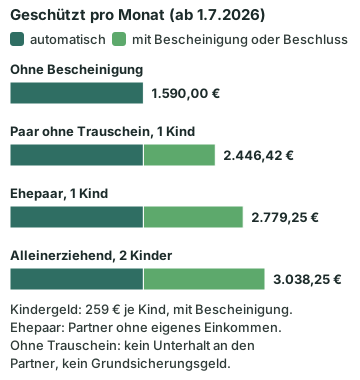
Wie groß der Unterschied ist, zeigt eine alleinerziehende Mutter mit zwei Kindern. Sie kommt für beide auf, und das Kindergeld geht auf ihr Konto. Ohne Bescheinigung gibt die Bank 1.590 € frei. Mit Bescheinigung sind es 3.038,25 € – fast das Doppelte.
Anders rechnet sich ein Paar mit einem Kind, bei dem nur einer Schulden hat und das Konto führt:
- Verheiratet, der Partner hat kein eigenes Einkommen: Ehepartner und Kind zählen mit. Frei sind 1.590 € + 597,42 € + 332,83 € + 259 € Kindergeld, zusammen 2.779,25 €.
- Ohne Trauschein: Gesetzlichen Unterhalt schulden Sie hier in der Regel nur dem Kind. Frei sind 1.590 € + 597,42 € + 259 €, also 2.446,42 €. In Sonderfällen, etwa wenn Ihr Partner wegen der Betreuung eines kleinen Kindes nicht arbeitet, kann auch er mitzählen.
- Ohne Trauschein, mit Grundsicherungsgeld für die ganze Familie: Dann zählt der Partner als Mitglied der Bedarfsgemeinschaft mit. Es bleiben wieder 2.779,25 €.
Achtung: Verdient Ihr Ehepartner selbst Geld, kann der Gläubiger beim Gericht beantragen, dass er nicht oder nur zum Teil mitzählt. Lassen Sie das am besten von einer Beratungsstelle prüfen.
So kommen Sie an die Bescheinigung
Ausstellen dürfen die Bescheinigung drei Gruppen (§ 903 ZPO):
- Stellen, die Ihnen Leistungen zahlen, etwa Familienkasse, Jobcenter oder Sozialamt,
- Ihr Arbeitgeber,
- anerkannte Schuldnerberatungsstellen und andere geeignete Personen, zum Beispiel Rechtsanwälte und Steuerberater.
Verpflichtet sind nur die Stellen aus der ersten Gruppe. Sie bescheinigen auf Ihren Antrag ihre eigenen Leistungen. Arbeitgeber und Beratungsstellen tun das freiwillig, können dafür aber alles in einem Formular zusammenfassen, auch Unterhalt und Kindergeld. Anwälte, Steuerberater und gewerbliche Schuldnerberatungen verlangen nach Angaben der Verbraucherzentrale eine Gebühr. Wer überschuldet ist, muss das nach Ansicht der Verbraucherzentralen nicht hinnehmen.
Für die Bescheinigung gibt es ein Muster der Arbeitsgemeinschaft Schuldnerberatung der Verbände. Es ist mit der Deutschen Kreditwirtschaft abgestimmt. Bringen Sie zum Termin Ihre Bescheide mit, etwa vom Jobcenter oder von der Familienkasse. Hilfreich sind außerdem Geburts- und Heiratsurkunden oder ein Unterhaltstitel.
Geben Sie die Bescheinigung so schnell wie möglich bei Ihrer Bank ab. Sie muss sie ab dem zweiten Geschäftstag danach berücksichtigen. Eine befristete Bescheinigung gilt bis zum angegebenen Datum. Ist keine Frist eingetragen, muss die Bank sie zwei Jahre lang beachten. Danach darf sie eine neue verlangen, muss Ihnen den Stichtag aber mindestens zwei Monate vorher mitteilen.
Tipp: Die Freibeträge ändern sich jedes Jahr zum 1. Juli. Schauen Sie danach auf Ihre Kontoauszüge, ob die Bank die neuen Beträge berücksichtigt. Wenn nicht, fragen Sie nach.
Ohne Bescheinigung: Das Gericht kann helfen
Manchmal will niemand eine Bescheinigung ausstellen. Dann können Sie das Vollstreckungsgericht bitten, die Beträge festzusetzen (§ 905 ZPO). Vorher müssen Sie es vergeblich versucht haben – zuerst bei der Stelle, die Ihnen Leistungen zahlt, danach bei einer weiteren berechtigten Stelle, etwa einer Schuldnerberatung. Der Beschluss des Gerichts gilt dann wie eine Bescheinigung.
Das Gericht kann noch mehr. Es kann einen höheren Freibetrag festlegen, wenn Sie sonst nicht über die Runden kommen oder besondere Ausgaben haben, etwa wegen einer Krankheit. Dabei zählen auch die Interessen des Gläubigers. Und gehen bei Ihnen fast nur geschützte Beträge ein, kann das Gericht Ihr Konto bis zu zwölf Monate ganz von der Pfändung freistellen. Voraussetzung: In den letzten sechs Monaten kam ganz überwiegend unpfändbares Geld an, und das wird voraussichtlich so bleiben.
Den Antrag stellen Sie beim Amtsgericht an Ihrem Wohnort. Eine feste Form gibt es nicht. Sie können ihn auch mündlich bei der Rechtsantragsstelle aufnehmen lassen. Pfändet eine Behörde wie das Finanzamt, ist oft die Behörde selbst zuständig. Nur die Freistellung des Kontos für bis zu zwölf Monate bleibt Sache des Amtsgerichts. Fragen Sie im Zweifel bei der Behörde nach.
Nachzahlungen: oft geschützt
Kommt eine laufende Leistung verspätet, etwa nach einem Widerspruch, landet auf einmal viel Geld auf dem Konto. Auch hier greift oft der Schutz (§ 904 ZPO):
- Voll geschützt sind nachgezahltes Grundsicherungsgeld, Sozialhilfe, Kindergeld und andere Leistungen für Kinder. Dasselbe gilt für Geld nach dem Asylbewerberleistungsgesetz und für Zahlungen, die ein Gesetz ausdrücklich für unpfändbar erklärt.
- Bis 500 € sicher sind andere laufende Sozialleistungen, etwa eine Rente, und Lohn, der nachträglich kommt.
- Über 500 € bleibt von einer Sozialleistung oder einem nachgezahlten Lohn so viel frei, wie im eigentlichen Monat pfändungsfrei gewesen wäre. Das setzt auf Antrag das Vollstreckungsgericht fest.
Für die ersten beiden Fälle reicht eine Bescheinigung, zum Beispiel vom Jobcenter oder der Rentenversicherung. Welche Unterlagen das Gericht für den dritten Fall braucht, erfahren Sie dort oder bei einer Beratungsstelle.
Wenn die Bank zu wenig freigibt
Schauen Sie vor allem in den ersten Monaten genau hin, was die Bank freigibt. Stimmt etwas nicht, widersprechen Sie, am besten schriftlich. Dafür haben Sie Zeit bis zum Ende des sechsten Monats nach der jeweiligen Berechnung (§ 899 ZPO).
Liegt es an einem fehlenden Nachweis, reichen Sie die Bescheinigung sofort nach. Vom zweiten Geschäftstag nach der Abgabe an muss die Bank die höheren Freibeträge beachten. Was vorher schon an den Gläubiger überwiesen wurde, bekommen Sie von der Bank nicht zurück.
Auch beim Preis muss Ihre Bank fair bleiben. Nach der Umstellung darf das P-Konto grundsätzlich nicht mehr kosten als vorher. Bei einem neuen Konto ist ein vergleichbares normales Girokonto der Maßstab. Das hat der Bundesgerichtshof entschieden. Für die Umwandlung selbst darf die Bank laut Verbraucherzentrale nichts berechnen.
Mit all dem müssen Sie nicht allein zurechtkommen. Gemeinnützige Schuldnerberatungen, etwa von Wohlfahrtsverbänden, Verbraucherzentralen oder Kommunen, beraten in der Regel kostenlos. Sie prüfen, ob Ihnen noch mehr zusteht. Fragen Sie vorher, ob sie auch die Bescheinigung ausstellen. Eine Übersicht finden Sie unter anerkannte Schuldnerberatung.
Häufige Fragen
Steigt der Freibetrag automatisch, wenn ich Kinder habe?
Nein. Die Bank weiß nicht, wer bei Ihnen lebt. Solange keine Bescheinigung vorliegt, gibt sie nur 1.590 € im Monat frei.
Wer muss mir die Bescheinigung ausstellen?
Pflicht ist es für die Stellen, die Ihnen Geld zahlen – zum Beispiel die Familienkasse für das Kindergeld oder das Jobcenter. Sie bescheinigen in der Regel nur ihre eigenen Leistungen. Arbeitgeber, anerkannte Schuldnerberatungsstellen, Anwälte und Steuerberater dürfen eine vollständige Bescheinigung ausstellen, müssen es aber nicht.
Was kostet eine P-Konto-Bescheinigung?
Bei Anwälten, Steuerberatern und gewerblichen Schuldnerberatungen kostet sie Geld, sagt die Verbraucherzentrale. Für überschuldete Menschen hält sie das für unzumutbar. Bekommen Sie keine kostenlose Bescheinigung, können Sie sich ans Vollstreckungsgericht wenden.
Wie lange gilt die Bescheinigung?
Das hängt von der Bescheinigung ab. Ohne Ablaufdatum gilt sie für die Bank zwei Jahre. Danach kann sie eine neue anfordern und muss Ihnen den Stichtag wenigstens zwei Monate im Voraus nennen.
Mein Lohn kommt immer am 30. Ist er dann weg?
Nicht automatisch. Für Geld, das nach der Pfändung eingeht, gilt eine Schonfrist. Die Bank darf es erst an den Gläubiger zahlen, wenn der auf den Eingang folgende Monat vorbei ist. Ihr Lohn vom 30. Oktober zählt also als Geld für November. Sie können ihn im November im Rahmen des Novemberfreibetrags nutzen. Was darüber hinausgeht, kann danach an den Gläubiger gehen.
Kann ich auf dem P-Konto Geld zurücklegen?
Ja, in Grenzen. Was Sie vom Freibetrag nicht ausgeben, bleibt in den nächsten drei Monaten zusätzlich geschützt. Bei Abbuchungen zählt immer das älteste Geld zuerst. Was danach noch übrig ist, kann der Gläubiger bekommen.
Quellen und weiterführende Informationen
- § 899 ZPO – Pfändungsfreier Betrag; Übertragung (öffnet in neuem Tab)
- § 900 ZPO – Moratorium bei Überweisung an den Gläubiger (öffnet in neuem Tab)
- § 902 ZPO – Erhöhungsbeträge (öffnet in neuem Tab)
- § 903 ZPO – Nachweise über Erhöhungsbeträge (öffnet in neuem Tab)
- § 904 ZPO – Nachzahlung von Leistungen (öffnet in neuem Tab)
- § 905 ZPO – Festsetzung der Erhöhungsbeträge durch das Vollstreckungsgericht (öffnet in neuem Tab)
- § 906 ZPO – Festsetzung eines abweichenden pfändungsfreien Betrages durch das Vollstreckungsgericht (öffnet in neuem Tab)
- § 907 ZPO – Festsetzung der Unpfändbarkeit von Kontoguthaben auf dem Pfändungsschutzkonto (öffnet in neuem Tab)
- § 908 ZPO – Aufgaben des Kreditinstituts (öffnet in neuem Tab)
- § 850c ZPO – Pfändungsgrenzen für Arbeitseinkommen (öffnet in neuem Tab)
- § 850f ZPO – Änderung des unpfändbaren Betrages (öffnet in neuem Tab)
- § 850k ZPO – Einrichtung und Beendigung des Pfändungsschutzkontos (öffnet in neuem Tab)
- § 54 SGB I – Pfändung (öffnet in neuem Tab)
- § 66 EStG – Höhe des Kindergeldes, Zahlungszeitraum (öffnet in neuem Tab)
- Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80) (öffnet in neuem Tab)
- AG SBV – Musterbescheinigung nach § 903 ZPO (Stand 1. Juli 2026) (öffnet in neuem Tab)
- Verbraucherzentrale – Fragen und Antworten zum Pfändungsschutzkonto (öffnet in neuem Tab)
- Verbraucherzentrale – 5 Wege: So erhalten Sie eine P-Konto-Bescheinigung (öffnet in neuem Tab)
- Verbraucherzentrale – P-Konto: Unzulässigen Entgelten und Leistungseinschränkungen widersprechen (öffnet in neuem Tab)
- Verbraucherzentrale NRW – Arbeitshilfe Pfändungsschutzkonto (Gesetzestext und Hintergründe, mit Auszügen aus BT-Drs. 19/19850) (öffnet in neuem Tab)
- BGH, Urteil vom 13.11.2012, XI ZR 500/11 – kein höheres Entgelt für das P-Konto (Bericht) (öffnet in neuem Tab)