Ein negativer Eintrag fühlt sich oft wie ein Makel an – doch er ist nicht für immer. Haben Sie eine Schuld beglichen, steht sie bei der SCHUFA meist noch drei Jahre in Ihren Daten. Wer schnell gezahlt hat, ist sie oft schon nach anderthalb Jahren los. Nach einer Restschuldbefreiung reichen sechs Monate. Anders bei offenen Forderungen: Hier beginnt die Frist mit jeder neuen Meldung von vorn. Weder ein Umzug noch eine Zahlung allein lässt einen Eintrag also sofort verschwinden.
Inhalt
Wer die Fristen festlegt
Für die meisten Daten gibt es keine gesetzlichen Speicherfristen. Eine Ausnahme sind Einträge aus dem Schuldnerverzeichnis. Für alles andere hat die Branche eigene Verhaltensregeln aufgestellt. Die Datenschutzaufsicht in Hessen hat die aktuelle Fassung im Mai 2024 genehmigt. Seitdem sind einige Fristen kürzer, vor allem nach einer Restschuldbefreiung und bei schnell bezahlten Schulden.
Den Rahmen setzt die Datenschutz-Grundverordnung. Danach darf eine Auskunftei Daten nur so lange speichern, wie sie sie für ein berechtigtes Interesse braucht – und Ihre Interessen nicht überwiegen. Die Verhaltensregeln helfen bei dieser Abwägung, der Einzelfall zählt aber mit. So sieht es auch der Bundesgerichtshof in einem Urteil von Ende 2025. Fällt ein Fristende aufs Wochenende oder auf einen Feiertag, wird spätestens am nächsten Arbeitstag gelöscht.
Alle Fristen auf einen Blick
| Eintrag | Wie lange er bleibt | Was Sie wissen sollten |
|---|---|---|
| Bezahlte Forderung | Drei Jahre | Unter Bedingungen nur 18 Monate |
| Offene Forderung | Drei Jahre ab Meldung | Jede neue Meldung startet die Frist neu |
| Restschuldbefreiung erteilt | Sechs Monate | Davon erfasste Forderungen verschwinden mit |
| Insolvenzantrag mangels Masse abgewiesen, Restschuldbefreiung versagt oder widerrufen | Derzeit drei Jahre | – |
| Eintrag aus dem Schuldnerverzeichnis | Derzeit drei Jahre | Früher, wenn Sie die Löschung dort nachweisen |
| Kredit ohne Zahlungsprobleme | Drei Jahre nach der Rückzahlung | Auf Ihren Antrag wird schon nach der Rückzahlung gelöscht |
| Girokonto, Kreditkarte ohne Zahlungsprobleme | Bis zur Meldung, dass sie gekündigt sind | Die SCHUFA löscht laut eigener Angabe dann sofort, erlaubt wären bis zu drei Jahre |
| Anfragen von Unternehmen | Zwölf Monate | Andere Firmen sehen nur Anfragen, die weniger als elf Tage alt sind |
| Frühere Anschriften | Bis zu drei Jahre ohne neue Aktivität | In Ausnahmen bis zu sechs Jahre |
Bezahlt: drei Jahre oder 18 Monate
Haben Sie eine Schuld beglichen, vermerkt die SCHUFA das. Der Eintrag selbst bleibt aber zunächst stehen, denn er zeigt eine frühere Zahlungsstörung. Die Grundregel: drei Jahre ab dem Tag, an dem Sie bezahlt haben.
Seit dem 1. Januar 2025 kann es deutlich schneller gehen – wenn drei Dinge zusammenkommen:
- Ihre Zahlung kam innerhalb von 100 Tagen, nachdem der Gläubiger Sie bei der SCHUFA gemeldet hat.
- Bis zum Ende der 18 Monate kommt keine neue Negativmeldung hinzu.
- Über Sie gibt es keine Einträge aus dem Schuldnerverzeichnis oder zu einer Insolvenz.
Dann ist der Eintrag schon 18 Monate nach der Zahlung weg. Beantragen müssen Sie dafür nichts. Als die Regel eingeführt wurde, hat die SCHUFA nach eigenen Angaben rund 60.000 erledigte Zahlungsstörungen rückwirkend gelöscht.
Beispiel: Ein Versandhändler meldet Ihre offene Rechnung am 2. März 2026 an die SCHUFA. Sie zahlen am 20. Mai, also nach 79 Tagen. Kommt nichts Neues hinzu, ist der Eintrag im November 2027 verschwunden. Ohne die 100-Tage-Regel stünde er bis Mai 2029 in Ihren Daten.
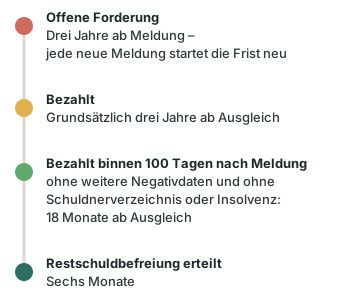
Anders sieht es aus, solange eine Schuld offen ist. Auch dann gelten zunächst drei Jahre. Meldet der Gläubiger aber erneut, beginnt die Frist von vorn. Ein Eintrag zu einer unbezahlten Schuld kann deshalb viel länger stehen bleiben.
Achtung: Einen berechtigten Eintrag muss die SCHUFA nach dem Bezahlen nicht sofort löschen. Haben Sie aber besondere Gründe, können Sie eine frühere Löschung beantragen. Dann muss die Auskunftei Ihren Fall einzeln prüfen. Schildern Sie die Gründe schriftlich.
Nach Insolvenz und Restschuldbefreiung
Wer eine Privatinsolvenz geschafft hat, bekommt am Ende die Restschuldbefreiung. Diese Angabe speichert die SCHUFA nur sechs Monate – genauso lange, wie sie in den öffentlichen Insolvenzbekanntmachungen steht. Mit Ablauf dieser Zeit verschwinden zugleich die Forderungen, die erkennbar unter die Befreiung fallen.
Seit Ende März 2023 gilt das bei der SCHUFA, sogar rückwirkend. Im Dezember 2023 hat dann der Europäische Gerichtshof entschieden: Länger als das öffentliche Register darf eine Auskunftei die Restschuldbefreiung nicht speichern (C-26/22 und C-64/22). Anders ist es, wenn ein Insolvenzantrag mangels Masse abgewiesen oder die Befreiung versagt oder widerrufen wurde. Dann bleiben die Angaben derzeit drei Jahre. Wie das Verfahren abläuft, erklärt der Ratgeber Privatinsolvenz.
Einträge aus dem Schuldnerverzeichnis
Im Verfahren zur Vermögensauskunft ordnet der Gerichtsvollzieher oft an, dass Sie ins Schuldnerverzeichnis eingetragen werden. Das kommt in drei Fällen vor:
- Ihr Vermögen reicht offensichtlich nicht, um die Schuld ganz zu bezahlen. Dann kommt die Anordnung meist gleich nach dem Termin.
- Sie weisen nicht binnen eines Monats nach, dass alles bezahlt ist.
- Sie geben die Vermögensauskunft gar nicht ab.
Läuft ein Ratenplan beim Gerichtsvollzieher, wird in der Regel nicht eingetragen. Gegen die Anordnung können Sie binnen zwei Wochen Widerspruch einlegen. Die SCHUFA übernimmt diese Daten, speichert sie aber nicht länger als das Verzeichnis selbst – derzeit drei Jahre ab der Eintragungsanordnung.
Früher ist Schluss, wenn Sie dem zentralen Vollstreckungsgericht nachweisen, dass der Gläubiger vollständig bezahlt ist. Das Gericht muss Auskunfteien, die Daten aus dem Verzeichnis beziehen, dann binnen eines Monats informieren. Sie können das beschleunigen, indem Sie der SCHUFA die Löschbestätigung selbst schicken. Mehr dazu steht im Artikel Vermögensauskunft.
Wie alte Einträge den Score beeinflussen
Seit März 2026 gibt es einen neuen SCHUFA-Score. Er reicht von 100 bis 999 Punkten und beruht auf zwölf Kriterien, die die SCHUFA offenlegt. Eine erledigte Zahlungsstörung zählt darin mit der Zeit immer weniger. Ist die Speicherfrist abgelaufen, spielt sie gar keine Rolle mehr. Allerdings nutzen viele Unternehmen laut Verbraucherzentrale noch die älteren Branchen-Scores.
Ab dem 20. November 2026 kommen neue gesetzliche Regeln für das Scoring hinzu. Name, Geschlecht, Alter, Anschrift und Daten aus sozialen Netzwerken dürfen dann nicht mehr in einen Score einfließen – ebenso wenig Gesundheitsdaten und Kontobewegungen. Und auf Antrag muss man Ihnen erklären, welche Daten genutzt wurden, welche Kriterien den Wert am stärksten beeinflusst haben und wie stark sie gewichtet sind.
Falscher Eintrag? So wehren Sie sich
Fehler kommen vor. Wenn etwas nicht stimmt, gehen Sie so vor:
- Daten anfordern: Bestellen Sie bei der SCHUFA die kostenlose Datenkopie nach Art. 15 DSGVO. Sie kommt per Post.
- In Ruhe prüfen: Stimmen Betrag, Gläubiger und Datum? Ist die Forderung längst bezahlt oder die Frist schon abgelaufen?
- Schriftlich widersprechen: Fordern Sie Berichtigung oder Löschung und fügen Sie Nachweise bei. Verlangen Sie außerdem ausdrücklich, dass der Eintrag während der Prüfung gesperrt wird (Art. 18 DSGVO).
- Beschwerde einlegen: Hilft das nicht, wenden Sie sich an die Datenschutzaufsicht in Hessen oder in Ihrem Bundesland. Auch die Ombudsstelle der SCHUFA kann vermitteln.
Vorsicht bei Firmen, die gegen Geld eine schnelle SCHUFA-Löschung versprechen. Die Verbraucherzentrale warnt außerdem vor sogenannten SCHUFA-freien Krediten. Bei bezahlten Schulden laufen die Fristen von selbst ab. Dafür müssen Sie niemanden bezahlen. Haben Sie mehrere offene Forderungen, hilft eine anerkannte Schuldnerberatung. Bei Wohlfahrtsverbänden, Verbraucherzentralen und Kommunen ist das in der Regel kostenlos. Wie Ratenkäufe zu neuen Einträgen führen können, zeigt der Beitrag Klarna, PayPal & Co.
Häufige Fragen
Wird mein SCHUFA-Eintrag gelöscht, sobald ich bezahlt habe?
Leider nein. Die SCHUFA vermerkt, dass die Schuld erledigt ist, behält den Eintrag aber meist drei Jahre. Schneller geht es, wenn Sie binnen 100 Tagen nach der Meldung gezahlt haben – dann oft nach 18 Monaten. Ein Eintrag aus dem Schuldnerverzeichnis verschwindet früher, wenn er dort vorzeitig gelöscht wird.
Wann reichen 18 Monate statt drei Jahren?
Wenn Sie spätestens 100 Tage nach der Einmeldung gezahlt haben. In diesen 18 Monaten darf außerdem keine weitere Negativmeldung über Sie eingehen. Und es dürfen keine Angaben aus dem Schuldnerverzeichnis oder aus Insolvenzbekanntmachungen vorliegen. Beantragen müssen Sie nichts – das wird automatisch geprüft.
Wie lange bleibt eine Privatinsolvenz in der SCHUFA?
Die Restschuldbefreiung bleibt sechs Monate gespeichert. Danach löscht die SCHUFA auch die Einträge zu den Schulden, für die sie erkennbar gilt. Wurde sie versagt oder widerrufen, sind es derzeit drei Jahre.
Verschwindet ein Eintrag, wenn ich umziehe?
Nein. Auskunfteien können Ihre Daten auch über frühere Anschriften zuordnen. Diese bleiben meist bis zu drei Jahre gespeichert, wenn nichts Neues passiert, in Ausnahmefällen bis zu sechs Jahre. Die Einträge selbst laufen nach ihren eigenen Fristen ab.
Was kostet eine SCHUFA-Auskunft?
Die Datenkopie nach Art. 15 DSGVO ist kostenlos. Sie bestellen sie online und bekommen sie per Post. Geld kostet etwa die Bonitätsauskunft, die Sie zum Beispiel einem Vermieter vorlegen.
An wen wende ich mich bei einem falschen Eintrag?
Schreiben Sie zuerst der Auskunftei selbst und legen Sie Belege bei. Hilft das nicht, können Sie sich bei der Datenschutzaufsicht beschweren – für die SCHUFA ist die Behörde in Hessen zuständig. Unterstützung bekommen Sie auch bei Verbraucherzentralen und Schuldnerberatungsstellen.
Quellen und weiterführende Informationen
- Verhaltensregeln für die Prüf- und Speicherfristen der deutschen Wirtschaftsauskunfteien (Fassung vom 25.05.2024) (öffnet in neuem Tab)
- HBDI – Genehmigung der Verhaltensregeln vom 24.05.2024 (öffnet in neuem Tab)
- SCHUFA – Pressemitteilung zur 100-Tage-Regelung (18.12.2024) (öffnet in neuem Tab)
- SCHUFA – How long does SCHUFA store personal data? (öffnet in neuem Tab)
- SCHUFA – Warum stehen Anfragen in meiner Auskunft? (englische Fassung) (öffnet in neuem Tab)
- SCHUFA – Neuer Score: Kriterium Zahlungsstörungen (öffnet in neuem Tab)
- SCHUFA – Kostenlose Datenkopie nach Art. 15 DSGVO (öffnet in neuem Tab)
- BGH, Urteil vom 18.12.2025, I ZR 97/25 – Speicherung beglichener Forderungen (Leitsätze) (öffnet in neuem Tab)
- vzbv – EuGH, Urteile vom 07.12.2023, C-26/22 und C-64/22: Zur Datenspeicherung durch die SCHUFA (öffnet in neuem Tab)
- Stiftung Warentest – Privatinsolvenz: SCHUFA verkürzt Speicherfrist (2023) (öffnet in neuem Tab)
- § 882c ZPO – Eintragungsanordnung (öffnet in neuem Tab)
- § 882g ZPO – Erteilung von Abdrucken (Löschung bei Beziehern) (öffnet in neuem Tab)
- Art. 18 DSGVO – Recht auf Einschränkung der Verarbeitung (öffnet in neuem Tab)
- § 882d ZPO – Vollziehung der Eintragungsanordnung (Widerspruch) (öffnet in neuem Tab)
- § 882e ZPO – Löschung im Schuldnerverzeichnis (öffnet in neuem Tab)
- § 31 BDSG – Schutz des Wirtschaftsverkehrs bei Scoring und Bonitätsauskünften (bis 19.11.2026) (öffnet in neuem Tab)
- Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge und zur Regelung der Förderung klimaneutraler Mobilität vom 12.05.2026 (BGBl. 2026 I Nr. 139) (öffnet in neuem Tab)
- Gesetzesbeschluss des Bundestages – BR-Drucksache 209/26 (u. a. neuer § 37a BDSG ab 20.11.2026) (öffnet in neuem Tab)
- Art. 15 DSGVO – Auskunftsrecht der betroffenen Person (öffnet in neuem Tab)
- Verbraucherzentrale – Was tun bei einem SCHUFA-Eintrag? (öffnet in neuem Tab)
- Verbraucherzentrale – Neuer SCHUFA-Score: die wichtigsten Infos (öffnet in neuem Tab)
- Verbraucherzentrale – SCHUFA-freien Kredit gesucht, Inkassoforderung erhalten (öffnet in neuem Tab)