Ein Brief vom Gerichtsvollzieher mit einem Termin zur Vermögensauskunft macht vielen Angst. Dabei ist der Termin selbst meist weniger schlimm als befürchtet: Sie beantworten Fragen zu Einkommen, Konten und Besitz, und der Gerichtsvollzieher schreibt alles auf. Wichtig ist vor allem eines: Erscheinen Sie und machen Sie vollständige Angaben. Wer den Termin ignoriert, riskiert einen Haftbefehl.
Inhalt
Wann es zur Vermögensauskunft kommt
Die Vermögensauskunft ist ein Schritt der Zwangsvollstreckung. Ein Gläubiger braucht dafür einen Titel, etwa ein Urteil oder einen Vollstreckungsbescheid. Dann beauftragt er den Gerichtsvollzieher.
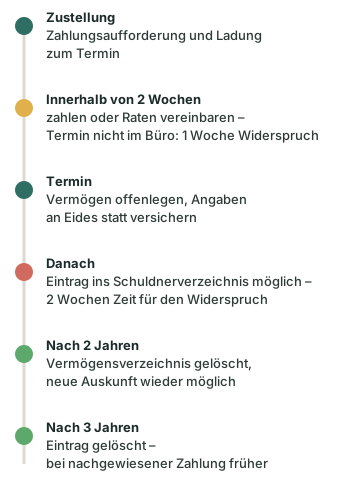
Der schickt Ihnen zuerst eine Zahlungsaufforderung. Erst wenn danach mindestens zwei Wochen vergangen sind und die Schuld nicht bezahlt ist, darf er die Auskunft abnehmen (§ 802f Abs. 1 ZPO). In der Regel kommt die Ladung zum Termin gleich mit diesem Schreiben. Beides wird Ihnen förmlich zugestellt, oft im gelben Umschlag. Trifft der Postbote niemanden an, darf er den Brief in den Briefkasten werfen. Das zählt rechtlich als Zustellung – auch wenn Sie ihn erst später finden. Ab diesem Tag laufen die Fristen.
Es geht auch schneller: Verweigern Sie bei einem Pfändungsbesuch die Durchsuchung oder findet der Gerichtsvollzieher nicht genug Pfändbares, kann er die Auskunft auf Antrag des Gläubigers sofort abnehmen (§ 807 ZPO). Dem dürfen Sie widersprechen. Dann bekommen Sie einen eigenen Termin, aber keine Zahlungsfrist mehr.
Tipp: Die zwei Wochen sind Ihre Chance. Können Sie die Schuld in Raten zahlen, sprechen Sie den Gerichtsvollzieher direkt darauf an. Er kann das erlauben, wenn der Gläubiger es nicht ausgeschlossen hat. Sie müssen aber glaubhaft machen, dass Sie die Beträge aufbringen können. Die Tilgung soll binnen zwölf Monaten abgeschlossen sein (§ 802b ZPO). Solange der Plan läuft, ist die Vollstreckung aufgeschoben. Er fällt aber weg, wenn der Gläubiger widerspricht oder Sie mit einer Rate länger als zwei Wochen im Rückstand sind.
So läuft der Termin ab
Der Termin findet meist im Büro des Gerichtsvollziehers statt. Er kann ihn auch in Ihrer Wohnung, an einem anderen Ort oder per Video ansetzen. Gegen diese drei Varianten können Sie binnen einer Woche widersprechen (§ 802f Abs. 4 ZPO). Dann bekommen Sie einen neuen Termin, zum Beispiel in seinem Büro. Manchmal steht diese Ersatzlösung schon in der Ladung.
Zu Beginn erklärt Ihnen der Gerichtsvollzieher, was eine eidesstattliche Versicherung bedeutet. Dann fragt er nach allem, was Sie besitzen: Konten, Lohn, Rente, Fahrzeug, Versicherungen, Forderungen gegen andere. Er fragt auch nach Verkäufen an nahestehende Personen, etwa Angehörige, aus den letzten zwei Jahren. Ebenso will er wissen, was Sie in den vier Jahren vor dem Termin verschenkt haben – übliche Kleinigkeiten zu Anlässen wie Geburtstagen ausgenommen (§ 802c Abs. 2 ZPO). Gewöhnlichen Hausrat wie normale Möbel und Kleidung müssen Sie nicht aufzählen. Alles andere geben Sie an, auch ein Auto, das Sie für die Arbeit brauchen. Im Zweifel gilt: angeben.
Aus Ihren Antworten erstellt der Gerichtsvollzieher das Vermögensverzeichnis. Er liest es Ihnen vor oder zeigt es am Bildschirm. Zum Schluss versichern Sie an Eides statt, dass alles stimmt und vollständig ist. Der Gläubiger bekommt einen Ausdruck. Das Verzeichnis wird zentral gespeichert und nach zwei Jahren gelöscht (§ 802k ZPO).
Achtung: Falsche oder lückenhafte Angaben sind strafbar – auch dann, wenn sie nur aus Nachlässigkeit passieren (§§ 156, 161 StGB). Vergessen Sie etwas, melden Sie es dem Gerichtsvollzieher, sobald es Ihnen auffällt. Wer eine versehentlich falsche Angabe rechtzeitig berichtigt, bleibt straffrei (§ 161 Abs. 2 StGB).
Was Sie mitbringen müssen
Sie sind verpflichtet, die nötigen Unterlagen zum Termin mitzubringen (§ 802f Abs. 4 ZPO). Welche das sind, steht in der Ladung. Die folgende Übersicht zeigt, was typischerweise gefragt ist.
| Bereich | Unterlagen |
|---|---|
| Person | Personalausweis oder Reisepass, die Ladung |
| Einkommen | Lohnabrechnungen, Rentenbescheid, Bescheide über Sozialleistungen |
| Konten | aktuelle Kontoauszüge, Nachweis über ein P-Konto |
| Versicherungen | Policen von Lebens-, Renten- oder Sterbegeldversicherungen |
| Fahrzeug | Zulassungsbescheinigung Teil I und II |
| Immobilie | Grundbuchauszug, falls vorhanden |
| Verträge | Mietvertrag, Kredit- und Bausparverträge, Unterhaltstitel |
| Forderungen | Unterlagen zu Geld, das andere Ihnen schulden |
Lieber eine Mappe zu viel als zu wenig. Was Sie nicht finden, nennen Sie im Termin offen.
Was danach passiert: das Schuldnerverzeichnis
Nach dem Termin ordnet der Gerichtsvollzieher häufig einen Eintrag ins Schuldnerverzeichnis an (§ 882c ZPO). Das geschieht in drei Fällen: wenn Sie die Auskunft nicht abgegeben haben, wenn Ihr Vermögen offensichtlich nicht zur vollen Zahlung reicht oder wenn Sie nicht binnen eines Monats nachweisen, dass alles bezahlt ist. Solange ein Ratenplan beim Gerichtsvollzieher läuft und nicht hinfällig ist, wird keine Eintragung angeordnet (BGH, Beschluss vom 21.12.2015, I ZB 107/14).
Gegen die Anordnung können Sie binnen zwei Wochen Widerspruch beim Vollstreckungsgericht einlegen (§ 882d ZPO). Das lohnt sich, wenn sie fehlerhaft ist, etwa weil Sie bereits bezahlt haben. Der Widerspruch allein stoppt die Eintragung nicht; Sie können aber beantragen, sie vorläufig auszusetzen.
Der Eintrag enthält Ihre Personendaten und den Grund – nicht die Höhe der Schulden. Auskunfteien wie die SCHUFA übernehmen ihn. Gelöscht wird er drei Jahre nach der Eintragungsanordnung. Früher geht es, wenn Sie dem zentralen Vollstreckungsgericht nachweisen, dass der Gläubiger vollständig bezahlt ist (§ 882e ZPO). Die SCHUFA löscht laut eigener Information ebenfalls nach drei Jahren taggenau oder sobald ihr die Löschung nachgewiesen wird.
Beispiel: Die Eintragung wird am 15. November 2026 angeordnet. Dann wird sie nach Ablauf des 15. November 2029 gelöscht. Zahlen Sie die Schuld schon 2027 ab und schicken den Nachweis an das zentrale Vollstreckungsgericht, verschwindet der Eintrag entsprechend früher.
Zwei Jahre ab dem Termin müssen Sie keine neue Vermögensauskunft abgeben (§ 802d ZPO). Pfändungen, etwa von Konto oder Lohn, bleiben in dieser Zeit aber möglich. Andere Gläubiger bekommen stattdessen eine Kopie des vorhandenen Verzeichnisses. Eine neue Auskunft kann nur verlangt werden, wenn sich Ihre Verhältnisse wesentlich geändert haben, etwa weil Sie wieder Arbeit haben.
Wenn Sie nicht zum Termin gehen
Bleiben Sie ohne Entschuldigung weg oder verweigern Sie die Auskunft, kann der Gläubiger einen Haftbefehl beantragen (§ 802g ZPO). Außerdem werden Sie ins Schuldnerverzeichnis eingetragen. Die Haft endet sofort, wenn Sie Ihre Angaben machen und an Eides statt versichern. Mehr dazu erklärt der Beitrag Kommt man wegen Schulden ins Gefängnis?
Der einfachste Schutz ist also der Termin selbst. Wenn Sie Angst davor haben oder mehrere Gläubiger drängen, holen Sie sich vorher Hilfe. Eine anerkannte Schuldnerberatung hilft kostenlos beim Sortieren der Unterlagen. Ob jemand von dort Sie zum Termin begleiten darf, entscheidet der Gerichtsvollzieher.
Häufige Fragen
Muss ich zur Vermögensauskunft gehen, auch wenn ich nichts besitze?
Ja. Gerade dann ist der Termin meist schnell erledigt: Sie beantworten alle Fragen wahrheitsgemäß, auch zu Konten, Einkommen und Sozialleistungen, selbst wenn davon nichts pfändbar ist. Wer nicht erscheint, riskiert dagegen einen Haftbefehl und einen Eintrag im Schuldnerverzeichnis (§ 802g, § 882c ZPO).
Darf ich jemanden zur Vermögensauskunft mitnehmen?
Meist ja. Der Termin ist nicht öffentlich, aber der Gerichtsvollzieher kann auf Ihren Wunsch weitere Personen zulassen, etwa eine Vertrauensperson oder jemanden aus der Schuldnerberatung. Fragen Sie vorher nach. Ein Anwalt, der Sie vertritt, darf immer dabei sein. Auch der Gläubiger darf kommen und Fragen stellen (§ 138 der Geschäftsanweisung für Gerichtsvollzieher).
Kann ich den Termin verschieben?
Nur aus einem wichtigen Grund, etwa bei Krankheit. Melden Sie sich dann sofort beim Gerichtsvollzieher und legen Sie ein ärztliches Attest vor. Liegt der Termin nicht im Büro des Gerichtsvollziehers, sondern in Ihrer Wohnung, an einem anderen Ort oder per Video, können Sie dem Ort binnen einer Woche widersprechen (§ 802f Abs. 4 ZPO).
Erfährt mein Arbeitgeber von der Vermögensauskunft?
Der Gerichtsvollzieher informiert Ihren Arbeitgeber nicht. Der Gläubiger erfährt aber, wo Sie arbeiten. Er kann daraufhin Ihren Lohn pfänden lassen – spätestens dann weiß es der Arbeitgeber. Was dabei geschützt bleibt, steht im Beitrag zur Lohnpfändung.
Steht die Höhe meiner Schulden im Schuldnerverzeichnis?
Nein. Eingetragen werden Ihre Personendaten, das Aktenzeichen, das Datum und der Grund der Eintragung, aber nicht der Schuldenbetrag (§ 882b ZPO). Einsehen darf das Verzeichnis, wer einen gesetzlichen Zweck darlegt – etwa ein Vermieter oder Händler, der sich vor Zahlungsausfällen schützen will (§ 882f ZPO). Über Auskunfteien wie die SCHUFA können es zudem Banken, Mobilfunkanbieter oder Onlineshops erfahren, wenn sie Ihre Kreditwürdigkeit prüfen.
Was kostet die Vermögensauskunft?
Seit Juni 2025 beträgt die Gebühr 39,50 €, dazu kommen Zustellungskosten und Auslagen. Diese Kosten zahlt am Ende der Schuldner, sie werden zur Forderung hinzugerechnet (§ 788 ZPO).
Quellen und weiterführende Informationen
- § 802b ZPO – Gütliche Erledigung, Zahlungsplan (öffnet in neuem Tab)
- § 802c ZPO – Vermögensauskunft des Schuldners (öffnet in neuem Tab)
- § 802d ZPO – Erneute Vermögensauskunft (öffnet in neuem Tab)
- § 802f ZPO – Verfahren zur Abnahme der Vermögensauskunft (öffnet in neuem Tab)
- § 802g ZPO – Erzwingungshaft (öffnet in neuem Tab)
- § 802k ZPO – Zentrale Verwaltung der Vermögensverzeichnisse (öffnet in neuem Tab)
- § 807 ZPO – Abnahme der Vermögensauskunft nach Pfändungsversuch (öffnet in neuem Tab)
- § 882b ZPO – Inhalt des Schuldnerverzeichnisses (öffnet in neuem Tab)
- § 882c ZPO – Eintragungsanordnung (öffnet in neuem Tab)
- § 882d ZPO – Widerspruch gegen die Eintragungsanordnung (öffnet in neuem Tab)
- § 882e ZPO – Löschung aus dem Schuldnerverzeichnis (öffnet in neuem Tab)
- § 882f ZPO – Einsicht in das Schuldnerverzeichnis (öffnet in neuem Tab)
- BGH, Beschluss vom 21.12.2015, I ZB 107/14 – Zahlungsplan steht Eintragung entgegen (öffnet in neuem Tab)
- §§ 136, 138 GVGA – Bestimmung und Durchführung des Termins (Amtsblatt Bremen Nr. 77/2026, gültig ab 1. Juni 2026) (öffnet in neuem Tab)
- § 788 ZPO – Kosten der Zwangsvollstreckung (öffnet in neuem Tab)
- § 156 StGB – Falsche Versicherung an Eides statt (öffnet in neuem Tab)
- § 161 StGB – Fahrlässige falsche Versicherung an Eides statt (öffnet in neuem Tab)
- Gerichtsvollzieherkostengesetz – Kostenverzeichnis (Stand seit 1. Juni 2025) (öffnet in neuem Tab)
- Verbraucherzentrale – Vermögensauskunft: Das gilt es zu beachten (öffnet in neuem Tab)
- Infodienst Schuldnerberatung – Lexikon: Vermögensauskunft (öffnet in neuem Tab)
- Berliner Justiz – Hinweisblatt zur Vermögensauskunft (ZP 325a, Stand 05/2016) (öffnet in neuem Tab)
- Service Berlin – Widerspruch gegen die Eintragungsanordnung (öffnet in neuem Tab)
- SCHUFA – Informationsblatt zu Speicherfristen (öffnet in neuem Tab)