Wenn Sie gerade das Gefühl haben, nicht mehr zu können: Bitte bleiben Sie damit nicht allein. Die TelefonSeelsorge hört Ihnen zu – Tag und Nacht, gebührenfrei und anonym. Sie erreichen sie unter 0800 111 0 111, 0800 111 0 222 oder 116 123. Ist besetzt, versuchen Sie es bitte gleich noch einmal oder nehmen Sie eine andere Nummer. Sind Sie in akuter Gefahr, wählen Sie den Notruf 112. Ihre Schulden lassen sich ordnen. Heute reicht ein einziger kleiner Schritt.
Inhalt
Hilfe sofort: Diese Nummern sind für Sie da
Denken Sie daran, sich das Leben zu nehmen? Dann sprechen Sie mit jemandem – jetzt. Der Wunsch zu sterben ist häufig ein vorübergehender Zustand. Wird eine seelische Erkrankung wie eine Depression behandelt, lassen solche Gedanken meist nach. Darauf weist die Stiftung Deutsche Depressionshilfe hin.
| Wer | Wann und wie |
|---|---|
| Notruf 112 | Bei akuter Lebensgefahr, rund um die Uhr, kostenlos |
| TelefonSeelsorge: 0800 111 0 111, 0800 111 0 222, 116 123 | Tag und Nacht, gebührenfrei, anonym; Chat meist mit Termin, Antwort auf Mails in der Regel binnen 72 Stunden |
| Psychiatrische Klinik oder Notaufnahme in Ihrer Nähe | In akuter Krise, meist auch ohne Termin |
| Ärztlicher Bereitschaftsdienst 116 117 | Wenn die Arztpraxis zu hat – nicht bei Lebensgefahr |
| Krisendienst Ihrer Region | Zeiten je nach Region verschieden; Suche „Wohnort + Krisendienst“. In Bayern: 0800 655 3000, täglich rund um die Uhr |
| Sozialpsychiatrischer Dienst | Kostenlose Beratung, auf Wunsch Hausbesuche; Kontakt über das Gesundheitsamt |
| krisenchat (unter 25 Jahren) | Rund um die Uhr per WhatsApp, kostenlos |
| Nummer gegen Kummer 116 111 | Für Kinder und Jugendliche, montags bis samstags 14–20 Uhr, kostenlos und anonym |
Das Info-Telefon Depression (0800 33 44 533) beantwortet Fragen zu Depressionen: montags, dienstags und donnerstags 13–17 Uhr, mittwochs und freitags 8:30–12:30 Uhr. Für akute Krisen ist es nicht gedacht. Ein kleines Hilfsmittel bietet die Depressionshilfe außerdem an: einen Krisenplan. Darin notieren Sie Warnzeichen, hilfreiche Schritte und wichtige Nummern. Den Zettel tragen Sie bei sich, etwa im Portemonnaie.
Warum Geldsorgen so stark belasten
Schulden rauben Schlaf, Kraft und Mut. Das ist kein persönliches Versagen. Eine große Auswertung von 65 Studien zeigt: Menschen mit Schulden leiden deutlich häufiger an Depressionen oder anderen seelischen Erkrankungen. Was Ursache und was Folge ist, lässt sich nicht sicher trennen. Beides kann sich gegenseitig verstärken. In einer britischen Umfrage von 2021 sagten 63 % der Menschen mit psychischen Erkrankungen: In schlechten Phasen fallen ihnen Geldentscheidungen schwerer.
Mit dieser Lage sind Sie nicht allein. Rund 5,67 Millionen Erwachsene in Deutschland gelten als überschuldet, so der SchuldnerAtlas 2025. Für Menschen in Schuldnerberatung zeigt die Statistik für 2025: Am häufigsten lösten Krankheit, Sucht oder Unfall die Krise aus (18,2 %). Dahinter folgen Arbeitslosigkeit (16,8 %) sowie Trennung, Scheidung oder der Tod des Partners oder der Partnerin (11,1 %). In 11,7 % der Fälle spielte unwirtschaftliche Haushaltsführung die Hauptrolle. Hilfe bekommen Sie in jedem Fall – ganz gleich, wie die Schulden entstanden sind.
Was Ihnen trotz Schulden sicher bleibt
Vieles, wovor Menschen mit Schulden Angst haben, darf so nicht passieren. Das Gesetz zieht klare Grenzen. Ins Gefängnis kommen Sie wegen gewöhnlicher Schulden nicht. Haft droht in Ausnahmefällen, etwa wenn Sie einen Termin zur Vermögensauskunft unentschuldigt verpassen. Sie endet, sobald Sie die Auskunft abgeben. Bei einer unbezahlten Geldstrafe ist ebenfalls Haft möglich. Oft lässt sie sich abwenden, etwa mit Raten oder gemeinnütziger Arbeit. Mehr dazu erklärt der Beitrag Kommt man wegen Schulden ins Gefängnis?
Ihr Geld zum Leben ist geschützt. Auf einem P-Konto bleiben seit Juli 2026 monatlich 1.590 € frei. Vom Lohn sind 1.587,40 € netto unpfändbar, mit Unterhaltspflichten mehr. Und es gibt einen Ausweg mit festem Ende: die Privatinsolvenz. Sie führt in der Regel nach drei Jahren zur Befreiung von den meisten restlichen Schulden. Ausnahmen sind zum Beispiel Geldstrafen. Fehlt Geld für die Verfahrenskosten, können Sie beim Gericht eine Stundung beantragen. Dann begleichen Sie die Kosten erst später, wenn Ihr Einkommen es zulässt. Was auf dem Weg dorthin passiert, beschreibt der Beitrag Schulden nicht mehr zahlen.
Heute nur ein Schritt
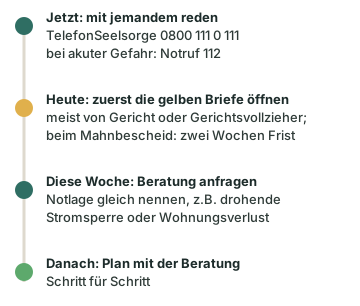
Niemand muss alles auf einmal lösen. Fachleute raten, große Aufgaben in kleine Stücke zu teilen. Wählen Sie für heute nur einen Punkt:
- Mit jemandem reden. Erzählen Sie einer Vertrauensperson von Ihren Sorgen. Geteilte Last wiegt leichter.
- Die eiligen Briefe zuerst. Öffnen Sie gelbe Umschläge – sie kommen oft vom Gericht oder vom Gerichtsvollzieher. Gegen einen Mahnbescheid haben Sie zwei Wochen Zeit für einen Widerspruch, falls die Forderung nicht stimmt. Danach sehen Sie Schreiben von Vermieter, Energieversorger und Ämtern an. Den Rest öffnen Sie später mit einer Vertrauensperson.
- Das Nötigste sichern. Miete, Strom, Heizung und Essen kommen zuerst. Wichtig sind außerdem Geldstrafen und Unterhalt. Andere Raten können meist warten, bis Sie mit einer Beratung gesprochen haben.
- Nichts Neues unterschreiben. Machen Sie keine weiteren Zahlungszusagen und nehmen Sie keinen Kredit auf, um alte Raten zu zahlen.
Tipp: Verschieben Sie große Entscheidungen, wenn möglich, auf einen Tag mit mehr Kraft. In einer Krise kann vieles düsterer wirken. Ein fester Tagesablauf und etwas Bewegung können helfen, wieder Boden unter die Füße zu bekommen.
Was die Schuldnerberatung für Sie tut
Eine anerkannte Schuldnerberatung verschafft sich gemeinsam mit Ihnen einen Überblick, verhandelt mit Ihren Gläubigern und begleitet Sie auf Wunsch bis zur Insolvenz. Bei Wohlfahrtsverbänden, Verbraucherzentralen und Kommunen ist das in der Regel kostenlos. Fragen Sie beim ersten Kontakt am besten nach möglichen Kosten. Ihre seelische Lage hat dort ausdrücklich Platz. Für die Verbände der sozialen Schuldnerberatung ist die psychosoziale Beratung die Grundlage. Im Mittelpunkt steht, dass Sie wieder Halt finden. Alles bleibt vertraulich.
Wartezeiten sind leider verbreitet. Nennen Sie deshalb schon bei der Anfrage eine akute Notlage, etwa eine drohende Stromsperre oder den Verlust der Wohnung. Dann kann eine Notfallberatung stattfinden, bevor der eigentliche Termin ansteht. Bis dahin helfen kostenlose Online-Beratungen, zum Beispiel von Caritas und Diakonie. Telefonisch erreichbar ist die Schuldenhelpline unter 0800 503 58 51, mittwochs und freitags 10–13 Uhr, donnerstags 15–18 Uhr. Sie müssen nichts perfekt vorbereiten: Kommen Sie auch, wenn die Unterlagen noch durcheinander sind. Wie das erste Gespräch abläuft, zeigt der Beitrag Angst vor dem Anruf?
Achtung: Gerade in Not wirken Versprechen wie „schnelle Soforthilfe“ oder „nur noch eine Rate“ verlockend. Seriöse Hilfe bieten anerkannte Beratungsstellen sowie die anwaltliche Schuldnerberatung. Vorsicht bei kommerziellen „Schuldenregulierern“, die Kredite vermitteln oder zur schnellen Unterschrift drängen.
Für Angehörige: So können Sie helfen
Sie machen sich Sorgen um jemanden? Sprechen Sie die Person ruhig und direkt an. Scheuen Sie sich nicht, nach Suizidgedanken zu fragen. Fachleute betonen: Die Frage danach erhöht die Gefahr nicht. Für Betroffene ist sie meist eine Erleichterung. Nehmen Sie Andeutungen über Suizid immer ernst. Sätze wie „Reiß dich zusammen“ helfen nicht. Besser: zuhören, Unterstützung zeigen und dranbleiben, auch wenn Hilfe zunächst abgelehnt wird.
Ganz praktisch können Sie einen Termin bei der Hausarztpraxis oder der Schuldnerberatung vereinbaren und anbieten mitzukommen. Auch beim Öffnen der Post hilft Begleitung. Bei akuter Gefahr rufen Sie den Notruf 112 und bleiben bei der Person, bis Hilfe da ist. Achten Sie dabei auf Ihre eigenen Grenzen: Auch Sie selbst können die TelefonSeelsorge anrufen.
Sie sind damit nicht allein
Krisen können vorübergehen, und mit Unterstützung gelingt das oft leichter. Schulden lassen sich ordnen. Den Weg heraus müssen Sie nicht allein finden. Die TelefonSeelsorge erreichen Sie jederzeit unter 0800 111 0 111, 0800 111 0 222 oder 116 123. In akuter Gefahr hilft der Notruf 112.
Häufige Fragen
Ist es normal, dass mich meine Schulden so fertigmachen?
Ja. Menschen mit Schulden sind deutlich häufiger seelisch krank, etwa an einer Depression. Ob die Schulden die Seele belasten oder umgekehrt, bleibt offen – oft hängt beides zusammen. Wichtig ist: Die Belastung ist behandelbar, und auch Schulden kann man ordnen.
Wo bekomme ich sofort Hilfe, auch mitten in der Nacht?
Rufen Sie die TelefonSeelsorge an: 0800 111 0 111, 0800 111 0 222 oder 116 123. Die Gespräche sind gebührenfrei und anonym. Bei unmittelbarer Lebensgefahr helfen der Notruf 112 und die psychiatrische Notaufnahme einer Klinik.
Darf ich bei der Schuldnerberatung auch über meine seelische Lage sprechen?
Unbedingt. Für die soziale Schuldnerberatung gehört es zum Kern der Arbeit, dass Sie persönlich wieder Halt finden. Was Sie dort erzählen, bleibt vertraulich, und bei Bedarf wird weitere Hilfe vermittelt. Eine Therapie kann die Schuldnerberatung allerdings nicht ersetzen.
Ich traue mich nicht mehr, meine Briefe zu öffnen. Was soll ich tun?
Bitten Sie eine Vertrauensperson, die Post gemeinsam mit Ihnen zu öffnen, und vereinbaren Sie dafür eine feste Zeit. Gelbe Umschläge sehen Sie zuerst an, danach Briefe vom Vermieter, vom Strom- oder Gasanbieter und von Ämtern. Auch mit ungeordneten Unterlagen dürfen Sie zur Schuldnerberatung kommen.
Was mache ich, wenn ich lange auf einen Beratungstermin warten muss?
Sagen Sie schon bei der Anfrage, ob Ihnen eine Stromsperre oder der Verlust der Wohnung droht. Dann kann vor dem eigentlichen Termin eine Notfallberatung stattfinden. Bis dahin sichern Sie Wohnung, Energie und Essen und machen keine neuen Zahlungszusagen. Kostenlose Online-Beratungen von Caritas, Diakonie oder der Schuldenhelpline können überbrücken.
Wie kann ich einem Angehörigen helfen, der wegen Schulden verzweifelt ist?
Sprechen Sie Ihre Sorge offen an und fragen Sie auch direkt nach Gedanken an Suizid. Das entlastet Betroffene meist, statt sie zu gefährden. Bieten Sie an, gemeinsam einen Termin auszumachen und mitzugehen. Ist ein Leben in Gefahr, wählen Sie die 112 und bleiben Sie bei der Person.
Quellen und weiterführende Informationen
- TelefonSeelsorge Deutschland – Telefon, Chat und Mail (öffnet in neuem Tab)
- TelefonSeelsorge – Beratung am Telefon (öffnet in neuem Tab)
- TelefonSeelsorge – Chat-Beratung (öffnet in neuem Tab)
- TelefonSeelsorge – Mail-Beratung (öffnet in neuem Tab)
- Deutsche Gesellschaft für Suizidprävention – Hilfe für Betroffene und Angehörige (öffnet in neuem Tab)
- gesund.bund.de – Anlaufstellen bei psychischen Krisen (öffnet in neuem Tab)
- Stiftung Deutsche Depressionshilfe – Akute Krise (öffnet in neuem Tab)
- Stiftung Deutsche Depressionshilfe – Suizidalität (öffnet in neuem Tab)
- Stiftung Deutsche Depressionshilfe – Tipps für Angehörige (öffnet in neuem Tab)
- Stiftung Deutsche Depressionshilfe – Frühwarnzeichen und Krisenplan (öffnet in neuem Tab)
- 116117 – Ärztlicher Bereitschaftsdienst (öffnet in neuem Tab)
- Krisendienste Bayern (öffnet in neuem Tab)
- betanet – Sozialpsychiatrischer Dienst (öffnet in neuem Tab)
- krisenchat – Krisenberatung für junge Menschen unter 25 (öffnet in neuem Tab)
- Nummer gegen Kummer – Kinder- und Jugendtelefon, Elterntelefon (öffnet in neuem Tab)
- Statistisches Bundesamt – Überschuldungsstatistik 2025 (Pressemitteilung Nr. 249 vom 15.07.2026) (öffnet in neuem Tab)
- Statistisches Bundesamt – Tabelle Hauptauslöser der Überschuldung (öffnet in neuem Tab)
- Creditreform – SchuldnerAtlas Deutschland 2025 (Pressemitteilung) (öffnet in neuem Tab)
- Richardson, Elliott, Roberts (2013): The relationship between personal unsecured debt and mental and physical health – Clinical Psychology Review (öffnet in neuem Tab)
- Money and Mental Health Policy Institute – The Facts (2024; Umfrage Bond & D'Arcy 2021, Großbritannien) (öffnet in neuem Tab)
- NHS Every Mind Matters – Money worries and mental health (öffnet in neuem Tab)
- Mind – Money and mental health (2022) (öffnet in neuem Tab)
- AG SBV – Konzept Soziale Schuldnerberatung (2018) (öffnet in neuem Tab)
- meine-schulden.de (BAG-SB) – Ablauf einer Beratung und Notfallberatung (öffnet in neuem Tab)
- meine-schulden.de (BAG-SB) – Online-Beratung bei Schulden (öffnet in neuem Tab)
- Schuldenhelpline (Schuldnerhilfe Köln gGmbH) (öffnet in neuem Tab)
- Verbraucherzentrale – Mahnbescheid bekommen: Was tun? (öffnet in neuem Tab)
- Verbraucherzentrale – Unseriöse Schuldnerberatungen erkennen (öffnet in neuem Tab)
- § 692 ZPO – Inhalt des Mahnbescheids (Widerspruchsfrist) (öffnet in neuem Tab)
- § 899 ZPO – Pfändungsfreier Betrag auf dem P-Konto (öffnet in neuem Tab)
- § 850c ZPO – Pfändungsgrenzen für Arbeitseinkommen (öffnet in neuem Tab)
- Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80) (öffnet in neuem Tab)
- § 802g ZPO – Erzwingungshaft (öffnet in neuem Tab)
- § 802i ZPO – Vermögensauskunft des verhafteten Schuldners (öffnet in neuem Tab)
- § 43 StGB – Ersatzfreiheitsstrafe (öffnet in neuem Tab)
- § 42 StGB – Zahlungserleichterungen bei Geldstrafen (öffnet in neuem Tab)
- Art. 293 EGStGB – Abwendung der Ersatzfreiheitsstrafe durch freie Arbeit (öffnet in neuem Tab)
- § 4a InsO – Stundung der Kosten des Insolvenzverfahrens (öffnet in neuem Tab)
- § 4b InsO – Rückzahlung der gestundeten Beträge (öffnet in neuem Tab)
- § 287 InsO – Antrag auf Restschuldbefreiung (öffnet in neuem Tab)
- § 300 InsO – Entscheidung über die Restschuldbefreiung (öffnet in neuem Tab)
- § 302 InsO – Ausgenommene Forderungen (öffnet in neuem Tab)