Die meisten Schulden verjähren nach drei Jahren. Gezählt wird ab dem Ende des Jahres, in dem die Forderung fällig war. Steht die Schuld in einem Urteil oder Vollstreckungsbescheid, sind es 30 Jahre. Wichtig: Verjährt heißt nicht, dass alles erledigt ist. Der Gläubiger darf das Geld weiter verlangen. Sie dürfen aber die Zahlung verweigern. Dafür müssen Sie sich ausdrücklich auf die Verjährung berufen – gegenüber dem Gläubiger und, wenn es vor Gericht geht, auch dort.
Inhalt
Die Grundregel: drei Jahre ab Jahresende
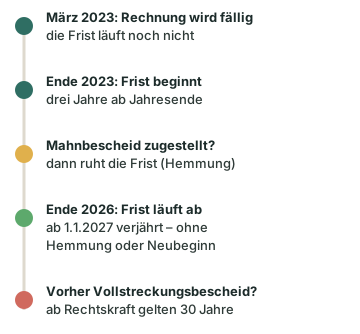
Für Rechnungen von Händlern, Handwerkern, Telefon- oder Stromanbietern gilt die regelmäßige Verjährung: drei Jahre (§ 195 BGB). Die Frist läuft aber nicht schon ab dem Rechnungsdatum. Sie beginnt am Ende des Jahres, in dem zweierlei zusammenkommt: Die Forderung ist fällig, und der Gläubiger weiß – oder könnte leicht wissen –, wer ihm das Geld schuldet. Eine Handwerkerrechnung wird meist erst mit der Abnahme der Arbeit fällig.
| Forderung fällig im Jahr | Verjährt mit Ablauf des | Einrede möglich ab |
|---|---|---|
| 2021 | 31.12.2024 | 1.1.2025 |
| 2022 | 31.12.2025 | 1.1.2026 |
| 2023 | 31.12.2026 | 1.1.2027 |
| 2024 | 31.12.2027 | 1.1.2028 |
Die Tabelle gilt nur, wenn die Frist zwischendurch weder angehalten noch neu gestartet wurde. Gerade im Dezember beantragen Gläubiger deshalb häufig einen Mahnbescheid. Entscheidend ist, dass der Antrag vor Fristende beim Gericht eingeht. Das gilt in der Regel auch, wenn der Bescheid erst im Januar bei Ihnen ankommt.
Was die Frist anhält oder neu startet
Zwei Dinge verändern die Rechnung. Bei der Hemmung ruht die Frist, solange der Grund besteht, und läuft danach weiter. Beim Neubeginn beginnt sie komplett von vorn.
Angehalten wird sie zum Beispiel, solange Sie mit dem Gläubiger über die Forderung verhandeln. Auch ein zugestellter Mahnbescheid oder eine Klage hemmen die Verjährung, und zwar bis sechs Monate nach dem Ende des Verfahrens.
Neu beginnt die Frist, wenn Sie die Schuld anerkennen (§ 212 BGB). Dafür reicht schon eine kleine Abschlagszahlung oder eine Zinszahlung. Auch eine Bitte um Raten oder Aufschub kann als Anerkenntnis gelten. Liegt schon ein Titel vor, beginnt die Frist ebenso neu, wenn der Gläubiger eine Vollstreckung beantragt – etwa beim Gerichtsvollzieher. Ein bloßes Mahnschreiben vom Inkassobüro hält sie dagegen weder an, noch lässt es sie neu beginnen.
Achtung: Zahlen Sie auf eine alte Forderung nichts und bieten Sie keine Raten an, bevor Sie die Verjährung geprüft haben. Vor Fristende starten Sie die drei Jahre damit neu. Danach ist das Gezahlte in der Regel verloren.
30 Jahre: Wenn ein Titel vorliegt
Gibt es einen Titel, verjährt die Forderung erst nach 30 Jahren (§ 197 BGB). Das gilt für rechtskräftige Urteile und Vollstreckungsbescheide, für vollstreckbare Vergleiche und Urkunden sowie für Einträge in der Insolvenztabelle. Ein Vollstreckungsbescheid wird rechtskräftig, wenn Sie nicht binnen zwei Wochen Einspruch einlegen. Ab diesem Tag läuft die Frist.
Deshalb tauchen manchmal Forderungen auf, die zehn oder zwanzig Jahre alt sind. Oft hat ein Inkassounternehmen sie gekauft. Beantragt der Gläubiger zwischendurch eine Vollstreckung, beginnt die 30-jährige Frist sogar neu.
Für Zinsen gilt etwas anderes. Was erst nach dem Titel fällig wird, verjährt in drei Jahren. Rechnet ein Gläubiger Zinsen über 15 Jahre ab, sind viele davon verjährt. Sie müssen sich aber darauf berufen. Ausnahme: Bei einem gewöhnlichen Verbraucherkredit, etwa einem Ratenkredit, gilt diese Begrenzung nicht. Welche Beträge davon wirklich offen sind, prüfen Sie am besten zusammen mit einer Beratungsstelle.
Ein Titel lässt sich nachträglich kaum noch angreifen. War die Forderung schon verjährt, als der Vollstreckungsbescheid kam, können Sie das nach Ablauf der Einspruchsfrist nicht mehr geltend machen. Darum ist der rechtzeitige Widerspruch gegen einen Mahnbescheid so wichtig.
Tipp: Meldet sich ein Inkassobüro mit einer alten Forderung, verlangen Sie eine Kopie des Titels mit dem Datum der Rechtskraft. Auf Anfrage muss es außerdem nennen, bei wem die Forderung ursprünglich entstanden ist. Ohne Titel gilt meist die Dreijahresfrist.
Sonderfristen: Kredit, Finanzamt und Jobcenter
Nicht jede Schuld folgt der Dreijahresregel. Die drei wichtigsten Abweichungen:
| Art der Schuld | Was gilt |
|---|---|
| Gekündigter Verbraucherkredit | Ab Verzug ruht die Frist, bis ein Titel vorliegt – höchstens zehn Jahre ab Entstehung (§ 497 BGB). Die Forderung bleibt so oft viel länger durchsetzbar |
| Steuerschulden | Fünf Jahre ab Ende des Jahres, in dem die Steuer fällig wurde. Schon eine schriftliche Zahlungsaufforderung lässt die Frist neu beginnen |
| Rückforderung von Jobcenter oder Sozialamt | Vier Jahre ab Ende des Jahres, in dem der Bescheid unanfechtbar wurde. Ein weiterer Bescheid kann die Frist deutlich verlängern |
Auch für Bußgelder, Geldstrafen, Sozialversicherungsbeiträge, Unterhalt und den Rundfunkbeitrag gelten eigene Regeln. Lassen Sie solche Forderungen im Zweifel von einer Beratungsstelle prüfen. Für Inkasso- und Anwaltskosten gilt die lange Kredit-Hemmung übrigens nicht: Ohne Titel verjähren sie nach den normalen drei Jahren.
So berufen Sie sich auf die Verjährung
Verjährung wirkt nicht automatisch. Sie gibt Ihnen nur das Recht, die Zahlung zu verweigern (§ 214 BGB). Fachleute nennen das „Einrede der Verjährung“. Auch Gerichte berücksichtigen sie nur, wenn Sie sie erheben. Eine verjährte Forderung darf Ihnen also weiter gemahnt werden.
Beispiel: „Zu Ihrer Forderung vom [Datum], Aktenzeichen [Nummer], erhebe ich die Einrede der Verjährung (§ 214 Abs. 1 BGB). Ich werde nicht zahlen. Diese Erklärung ist kein Anerkenntnis der Forderung.“
Schicken Sie das Schreiben so, dass Sie den Zugang belegen können. Ein Einwurfeinschreiben reicht dafür. Fügen Sie nichts hinzu, was nach einer Zahlungszusage klingt – etwa „ich zahle, sobald ich kann“.
Kommt ein Mahnbescheid, legen Sie innerhalb von zwei Wochen Widerspruch ein. Später geht das nur, solange der Vollstreckungsbescheid noch nicht verfügt ist. Gegen einen Vollstreckungsbescheid bleibt der Einspruch, ebenfalls mit einer Frist von 14 Tagen ab Zustellung. Danach gilt die Schuld als festgestellt.
Haben Sie auf eine verjährte Forderung gezahlt, können Sie das Geld nicht zurückverlangen. Neu starten lässt eine solche Zahlung die Frist aber nicht – ein Anerkenntnis wirkt nur, solange sie noch läuft. Vorsicht bei Ratenvereinbarungen mit Inkassobüros. Darin steckt oft eine Anerkennung der Schuld. Fordert das Inkassobüro Sie zu einem Schuldanerkenntnis auf, muss es Sie vorher schriftlich warnen – auch per E-Mail ist das möglich. Mit dem Anerkenntnis verlieren Sie meist Einwände – zum Beispiel, dass die Forderung verjährt ist. Die Verbraucherzentrale Hamburg rät, Klauseln zu streichen, mit denen Sie auf diesen Einwand verzichten.
Ein SCHUFA-Eintrag verschwindet nicht automatisch, sobald die Frist abgelaufen ist. Ihre gespeicherten Daten erfahren Sie über eine kostenlose Selbstauskunft. Wie Sie Inkassoschreiben insgesamt prüfen, erklärt der Beitrag Inkassobrief erhalten? Welche Gebühren dabei erlaubt sind, zeigt der Artikel Inkassokosten zu hoch? Bei mehreren alten Forderungen hilft eine anerkannte Schuldnerberatung. Bei Wohlfahrtsverbänden, Verbraucherzentralen und Kommunen ist das in der Regel kostenlos.
Häufige Fragen
Nach wie vielen Jahren sind Schulden verjährt?
Meist nach drei Jahren, gezählt ab dem Jahresende. Wurde eine Rechnung 2023 fällig, endet die Frist am 31. Dezember 2026 – sofern nichts sie angehalten oder neu gestartet hat. Für Schulden mit Urteil oder Vollstreckungsbescheid gelten 30 Jahre.
Ein Inkassobüro fordert Geld für eine acht Jahre alte Rechnung. Muss ich zahlen?
Nicht unbedingt. Fragen Sie zuerst, ob es einen Titel gibt, etwa einen Vollstreckungsbescheid. Fehlt er, ist eine solche Forderung oft verjährt. Ausnahme: ein gekündigter Ratenkredit, bei dem die Frist bis zu zehn Jahre ruhen kann. Zahlen Sie nichts, bevor das geklärt ist.
Ich habe auf eine verjährte Forderung schon etwas gezahlt. Was nun?
Das Geld bekommen Sie in der Regel nicht zurück. Die Zahlung startet die Frist aber nicht neu, weil sie schon abgelaufen war. Für den Rest können Sie sich meist weiter auf die Verjährung berufen. Unterschreiben Sie aber kein Schuldanerkenntnis und keinen Verzicht.
Kann ein Vollstreckungsbescheid nach 30 Jahren noch gelten?
Ja, das ist möglich. Ein Antrag auf Vollstreckung kann die 30 Jahre von vorn beginnen lassen. Zinsen aus der Zeit nach dem Titel verjähren meist nach drei Jahren – außer bei einem Ratenkredit. Was davon noch offen ist, klärt am besten eine Beratungsstelle mit Ihnen.
Was mache ich mit einem Mahnbescheid zu einer verjährten Forderung?
Legen Sie Widerspruch ein, am besten innerhalb von zwei Wochen nach der Zustellung. Das Gericht prüft die Verjährung nicht von sich aus. Lassen Sie den Bescheid liegen, kann ein Vollstreckungsbescheid folgen – und dann gilt die Schuld 30 Jahre.
Verjähren Schulden beim Finanzamt oder Jobcenter genauso?
Nein, dort gelten eigene Fristen. Steuerschulden verjähren meist in fünf Jahren, Rückforderungen des Jobcenters in vier Jahren. Beide Fristen können die Behörden durch eigene Schritte verlängern. Im Zweifel hilft eine Beratungsstelle beim Prüfen.
Quellen und weiterführende Informationen
- § 195 BGB – Regelmäßige Verjährungsfrist (öffnet in neuem Tab)
- § 199 BGB – Beginn der regelmäßigen Verjährungsfrist und Verjährungshöchstfristen (öffnet in neuem Tab)
- § 197 BGB – Dreißigjährige Verjährungsfrist (öffnet in neuem Tab)
- § 201 BGB – Beginn der Verjährungsfrist von festgestellten Ansprüchen (öffnet in neuem Tab)
- § 203 BGB – Hemmung der Verjährung bei Verhandlungen (öffnet in neuem Tab)
- § 204 BGB – Hemmung der Verjährung durch Rechtsverfolgung (öffnet in neuem Tab)
- § 212 BGB – Neubeginn der Verjährung (öffnet in neuem Tab)
- § 214 BGB – Wirkung der Verjährung (öffnet in neuem Tab)
- § 497 BGB – Verzug des Darlehensnehmers (Verjährungshemmung bei Verbraucherkrediten) (öffnet in neuem Tab)
- § 692 ZPO – Inhalt des Mahnbescheids (öffnet in neuem Tab)
- § 694 ZPO – Widerspruch gegen den Mahnbescheid (öffnet in neuem Tab)
- § 796 ZPO – Einwendungen gegen den Vollstreckungsbescheid (öffnet in neuem Tab)
- § 13a RDG – Informationspflichten bei Inkassodienstleistungen (öffnet in neuem Tab)
- §§ 228–232 AO – Zahlungsverjährung bei Steuern (öffnet in neuem Tab)
- § 50 SGB X – Erstattung zu Unrecht erbrachter Leistungen (öffnet in neuem Tab)
- BGH, Urteil vom 27.01.2015, VI ZR 87/14 – Anerkenntnis nur in laufender Frist (Bericht) (öffnet in neuem Tab)
- Verbraucherzentrale Hamburg – Ratenvereinbarung beim Inkasso: Das sollten Sie nicht akzeptieren (öffnet in neuem Tab)
- Verbraucherzentrale – Inkasso-Check (öffnet in neuem Tab)