Ein Vollstreckungsbescheid im Briefkasten ist ein Schreck – aber kein Grund zur Panik. Sie können noch handeln. Ab der Zustellung läuft eine Frist von zwei Wochen für den Einspruch. Das Datum finden Sie meist auf dem gelben Umschlag. Und gut zu wissen: Ob die Forderung überhaupt stimmt, hat bisher kein Gericht untersucht. Was das Schreiben bedeutet, wann sich ein Einspruch lohnt und welche Schutzmöglichkeiten es gibt – hier sind die Antworten.
Inhalt
Wie es zu dem Bescheid kam
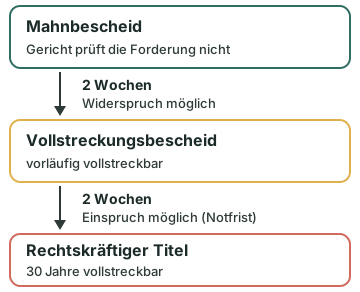
Am Anfang stand ein Mahnbescheid. Den verschickt das Mahngericht auf Antrag des Gläubigers – also der Firma oder Person, die Geld von Ihnen verlangt. Das Verfahren läuft weitgehend automatisch. Der Mahnbescheid muss sogar ausdrücklich darauf hinweisen, dass das Gericht die Forderung nicht geprüft hat (§ 692 ZPO).
Gegen den Mahnbescheid konnten Sie Widerspruch einlegen – vorgesehen sind dafür zwei Wochen. Möglich ist der Widerspruch sogar so lange, bis der Vollstreckungsbescheid erlassen wird (§ 694 ZPO). Nach Ablauf der zwei Wochen darf der Gläubiger diesen Bescheid beantragen (§ 699 ZPO). Genau der liegt jetzt vor Ihnen. Viele Betroffene haben den Mahnbescheid übersehen oder die Post nicht geöffnet – das ist menschlich und kommt oft vor. Entscheidend ist, was Sie jetzt tun.
Was der Vollstreckungsbescheid bedeutet
Der Bescheid ist ein Vollstreckungstitel (§ 794 ZPO). Damit darf der Gläubiger die Forderung zwangsweise eintreiben lassen: durch den Gerichtsvollzieher, eine Kontopfändung oder eine Lohnpfändung. Wird der Bescheid rechtskräftig, gilt das sehr lange: drei Jahrzehnte darf die Hauptforderung eingetrieben werden (§ 197 BGB). Nur laufende Zinsen verjähren weiterhin in drei Jahren. Aussitzen funktioniert hier also nicht – handeln schon.
Der Einspruch: zwei Wochen, kein Anwalt nötig
Gegen den Vollstreckungsbescheid können Sie Einspruch einlegen (§ 700 ZPO). Die Frist beträgt zwei Wochen ab Zustellung und ist eine sogenannte Notfrist – sie lässt sich nicht verlängern. Der Einspruch muss schriftlich beim Gericht eingehen, das den Bescheid erlassen hat. Eine E-Mail genügt nicht. Einen Anwalt brauchen Sie für den Einspruch selbst nicht, ein formloses Schreiben reicht. Erst wenn die Sache danach vor dem Landgericht landet – bei Forderungen über 10.000 € (Grenze seit
- Januar 2026) –, besteht Anwaltszwang.
Beispiel: Wird der Bescheid am Dienstag, dem 3. März zugestellt, muss der Einspruch spätestens am 17. März beim Gericht eingehen – zwei Wochen später, am selben Wochentag.
Wann lohnt sich der Einspruch? Immer dann, wenn mit der Forderung etwas nicht stimmt: Sie ist unberechtigt, zu hoch, längst bezahlt oder verjährt. Auch bei Verdacht auf Betrug oder eine Verwechslung sollten Sie Einspruch einlegen. Stimmt die Forderung dagegen, bringt ein Einspruch wenig. Dann geht die Sache vor das Zivilgericht – und am Ende zahlen Sie zusätzlich die Prozesskosten.
Achtung: Mit dem Einspruch ist die Vollstreckung nicht automatisch gestoppt. Der Bescheid bleibt zunächst vorläufig vollstreckbar. Beantragen Sie deshalb zusammen mit dem Einspruch Vollstreckungsschutz – also die einstweilige Einstellung der Zwangsvollstreckung.
Die Forderung stimmt? Reden statt pfänden lassen
Wenn Sie das Geld tatsächlich schulden, ist der beste Weg oft der direkte Kontakt zum Gläubiger. Fragen Sie nach einer Ratenzahlung – viele Gläubiger sind gesprächsbereit, denn eine Pfändung macht auch ihnen Arbeit.
Tipp: Vereinbaren Sie nur Raten, die Sie wirklich dauerhaft zahlen können. Und lassen Sie sich jede Vereinbarung schriftlich geben.
Schutz vor der Kontopfändung: das P-Konto
Droht eine Kontopfändung, können Sie Ihr Girokonto in ein P-Konto umwandeln lassen. Darauf haben Sie einen gesetzlichen Anspruch. Ihre Bank ist verpflichtet, das binnen vier Geschäftstagen und ohne Kosten zu erledigen. Automatisch geschützt ist dann ein Grundfreibetrag von 1.590 € pro Monat (Wert seit Juli 2026) – dieses Geld bleibt für Miete, Strom und Lebensmittel verfügbar. Wie das genau funktioniert, erklärt unser Ratgeber zum P-Konto.
Frist verpasst? Es gibt trotzdem noch Wege
Auch wenn die zwei Wochen vorbei sind, verlieren Sie nicht alles. Haben Sie die Frist ohne eigenes Verschulden versäumt, etwa wegen eines Krankenhausaufenthalts? Dann können Sie beim Gericht die sogenannte Wiedereinsetzung in den vorigen Stand beantragen (§§ 233, 234 ZPO). Aber Achtung, auch hier läuft eine Frist. Der Antrag muss binnen zwei Wochen gestellt werden, nachdem das Hindernis weggefallen ist – etwa nach der Entlassung aus der Klinik. Den versäumten Einspruch holen Sie dabei gleich mit nach. Unabhängig davon bleiben alle Schutzrechte bestehen: das P-Konto, die Pfändungsfreigrenzen für Ihr Einkommen und die Möglichkeit, mit dem Gläubiger zu verhandeln.
Alle Fristen auf einen Blick
| Schritt | Frist | Das können Sie tun |
|---|---|---|
| Mahnbescheid | zwei Wochen | Widerspruch – möglich sogar bis zum Erlass des Vollstreckungsbescheids |
| Vollstreckungsbescheid | zwei Wochen (Notfrist) | Einspruch einlegen, dazu Vollstreckungsschutz beantragen |
| Frist ohne Verschulden versäumt | zwei Wochen ab Wegfall des Hindernisses | Wiedereinsetzung beantragen, Einspruch nachholen |
| Bescheid rechtskräftig | 30 Jahre vollstreckbar – die Frist beginnt mit jeder Vollstreckungsmaßnahme neu | Ratenzahlung verhandeln, P-Konto einrichten, Beratung suchen |
Sie müssen das nicht allein regeln. Eine anerkannte Schuldnerberatung hilft kostenlos – auch beim Sortieren der Unterlagen und im Kontakt mit Gläubigern. Sagen Sie beim Anruf dazu, dass ein Vollstreckungsbescheid vorliegt: Solche dringenden Fälle werden meist vorgezogen.
Häufige Fragen
Wie lange habe ich Zeit für den Einspruch?
Zwei Wochen ab der Zustellung des Vollstreckungsbescheids (§ 700 in Verbindung mit § 339 ZPO). Das ist eine Notfrist – sie lässt sich nicht verlängern. Das Zustelldatum steht in der Regel auf dem gelben Umschlag.
Brauche ich für den Einspruch einen Anwalt?
Nein. Ein formloses Schreiben genügt, es muss aber schriftlich bei dem Gericht eingehen, das den Bescheid erlassen hat – eine E-Mail reicht nicht. Anwaltszwang besteht erst, wenn die Sache später vor dem Landgericht verhandelt wird, also bei Forderungen über 10.000 € (Grenze seit 1. Januar 2026).
Stoppt der Einspruch die Zwangsvollstreckung?
Nicht von selbst. Der Vollstreckungsbescheid bleibt zunächst vorläufig vollstreckbar. Beantragen Sie deshalb zusammen mit dem Einspruch beim Gericht die einstweilige Einstellung der Zwangsvollstreckung (Vollstreckungsschutz).
Hat das Gericht geprüft, ob die Forderung berechtigt ist?
Nein. Im Mahnverfahren prüft das Gericht nicht, ob der Anspruch besteht – darauf muss schon der Mahnbescheid ausdrücklich hinweisen (§ 692 ZPO). Genau deshalb lohnt sich der Einspruch, wenn die Forderung unberechtigt, zu hoch, bezahlt oder verjährt ist.
Was kann ich tun, wenn die Frist schon abgelaufen ist?
Haben Sie die Frist ohne eigenes Verschulden versäumt, etwa wegen eines Krankenhausaufenthalts, können Sie Wiedereinsetzung in den vorigen Stand beantragen (§§ 233, 234 ZPO) – binnen zwei Wochen, nachdem das Hindernis weggefallen ist. Unabhängig davon bleiben P-Konto, Pfändungsfreigrenzen und die Möglichkeit einer Ratenvereinbarung bestehen.
Wie lange kann der Gläubiger aus dem Bescheid vollstrecken?
Ist der Vollstreckungsbescheid rechtskräftig, verjährt die Hauptforderung erst nach 30 Jahren (§ 197 BGB). Nur die laufenden Zinsen verjähren weiterhin in drei Jahren. Aussitzen ist deshalb keine Lösung – eine Ratenvereinbarung oder die Hilfe einer Schuldnerberatung schon.
Quellen und weiterführende Informationen
- § 339 ZPO – Einspruchsfrist (öffnet in neuem Tab)
- § 692 ZPO – Mahnbescheid (öffnet in neuem Tab)
- § 694 ZPO – Widerspruch gegen den Mahnbescheid (öffnet in neuem Tab)
- § 699 ZPO – Vollstreckungsbescheid (öffnet in neuem Tab)
- § 700 ZPO – Einspruch gegen den Vollstreckungsbescheid (öffnet in neuem Tab)
- § 234 ZPO – Wiedereinsetzungsfrist (öffnet in neuem Tab)
- § 794 ZPO – Weitere Vollstreckungstitel (öffnet in neuem Tab)
- § 23 GVG – Zuständigkeit der Amtsgerichte (Wertgrenze 10.000 € seit 1. Januar 2026) (öffnet in neuem Tab)
- § 197 BGB – Dreißigjährige Verjährungsfrist (öffnet in neuem Tab)
- Justizportal Hessen – Einspruch gegen einen Vollstreckungsbescheid (öffnet in neuem Tab)
- Verbraucherzentrale – Gerichtliches Mahnverfahren: Was tun bei einem Mahnbescheid? (öffnet in neuem Tab)
- Verbraucherzentrale – Fragen und Antworten zum Pfändungsschutzkonto (P-Konto) (öffnet in neuem Tab)