Hat Ihr Partner Schulden und Sie führen ein gemeinsames Konto? Dann kann der Gläubiger das komplette Guthaben pfänden. Auch den Teil, der von Ihnen stammt. Für die Schulden haften Sie damit nicht. Aber Sie müssen handeln: Einen Monat lang darf die Bank nichts an den Gläubiger auszahlen. In dieser Zeit können Sie verlangen, dass Ihr Anteil auf ein eigenes Konto übertragen wird. Dort ist er pfändungsfrei. Der Partner mit den Schulden macht dasselbe und lässt sein neues Konto als P-Konto führen.
Inhalt
Warum die Pfändung das ganze Konto trifft
Die meisten Paare haben ein sogenanntes Oder-Konto. Jeder Inhaber darf allein über das gesamte Guthaben verfügen, auch ohne den anderen zu fragen. Rechtlich kann also jeder das ganze Geld fordern. Genau daran setzt die Pfändung an. Gepfändet wird der Anspruch des Schuldners gegen die Bank – und der umfasst das gesamte Guthaben. Wer wie viel eingezahlt hat, spielt dabei zunächst keine Rolle.
Mit einer Mithaftung hat das nichts zu tun. Ein gemeinsames Konto macht Sie nicht zum Schuldner. Eheleute stehen nicht füreinander ein. Jeder behält sein eigenes Vermögen. Anders ist es, wenn Sie einen Vertrag selbst mit unterschrieben haben – oder, bei Ehepaaren, bei Alltagsgeschäften der Familie wie dem Stromvertrag. Auch dann braucht der Gläubiger einen eigenen Vollstreckungstitel gegen Sie. Ohne Titel gegen Sie bleibt es bei der Pfändung des Kontos, und Ihren Anteil können Sie retten.
Seit Dezember 2021 regelt das Gesetz diesen Fall ausdrücklich. Die Bundesregierung ging in ihrer Kostenschätzung von rund 20.000 betroffenen Gemeinschaftskonten im Jahr aus. Insgesamt schätzt die Arbeitsgemeinschaft Schuldnerberatung der Verbände, dass es monatlich 300.000 bis 350.000 Kontopfändungen gibt.
Ein Monat Schutz: Was die Bank tun darf
Sobald der Pfändungs- und Überweisungsbeschluss der Bank zugestellt ist, läuft eine Frist von einem Monat. Beim Finanzamt oder einer Krankenkasse heißt das Schreiben Pfändungs- und Einziehungsverfügung; die Monatsfrist gilt dort genauso. So lange darf die Bank weder an den Gläubiger zahlen noch das Geld hinterlegen. Das gilt ebenso für Beträge, die in diesem Monat eingehen. Diese Zeit dient der Aufteilung.
Für Sie als Kontoinhaber heißt das in der Praxis: Rechnen Sie damit, dass die Bank Auszahlungen sperrt. Der Schuldner darf über gepfändetes Guthaben ohnehin nicht verfügen. Ob der andere Inhaber in dieser Zeit noch Geld abheben darf, regelt das Gesetz nicht eindeutig. Rechnen Sie also damit, dass nichts mehr geht, bis die Aufteilung erledigt ist.
Achtung: Die Frist beginnt mit der Zustellung bei der Bank, nicht mit dem Tag, an dem Sie davon erfahren. Eine Pflicht, Sie über die Monatsfrist und Ihr Übertragungsrecht zu belehren, kennt das Gesetz nicht. Der Schuldner bekommt den Beschluss vom Gerichtsvollzieher (bei Behörden von der Vollstreckungsstelle) zugestellt, samt Nachweis, wann die Bank ihn erhalten hat. Fehlt Ihnen das Datum, fragen Sie sofort bei der Bank nach und notieren Sie den letzten Tag der Frist.
So retten Sie Ihren Anteil: Aufteilung nach Köpfen
Jeder Inhaber kann innerhalb des Monats die Übertragung seines Anteils verlangen. Ziel ist ein Konto, das allein auf seinen Namen läuft. Weder der andere Inhaber noch der Gläubiger müssen zustimmen. Das neue Konto muss bei derselben Bank liegen. Verlangen Sie die Übertragung auch für Eingänge, die noch während der Frist kommen.
Der Anteil wird nach Köpfen berechnet. Bei zwei Inhabern ist das die Hälfte, bei dreien ein Drittel. Wer nachweislich mehr eingezahlt hat, kann das gegenüber der Bank nicht geltend machen. Eine andere Aufteilung ist nur möglich, wenn alle Inhaber und der Gläubiger zustimmen. Diese Einigung erhält die Bank in Textform, etwa per E-Mail. Das Vollstreckungsgericht entscheidet über die Aufteilung nicht; kommt keine Absprache zustande, bleibt es beim Kopfteil.
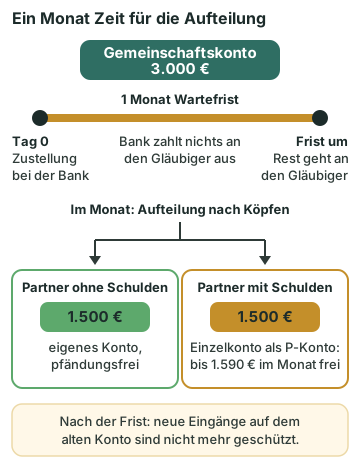
Für die beiden Anteile gelten unterschiedliche Regeln:
- Partner ohne Schulden: Der übertragene Betrag ist frei. Die Pfändung wirkt an diesem Geld nicht weiter. Ein P-Konto ist nicht nötig.
- Partner mit Schulden: Die Pfändung setzt sich an seinem Anteil fort. Er sollte deshalb innerhalb derselben Frist verlangen, dass sein Einzelkonto als P-Konto geführt wird. Dann greifen die Freibeträge.
Beispiel: Auf dem gemeinsamen Konto eines Paares liegen 3.000 €. Er hat Schulden, sie nicht. Nach der Pfändung verlangen beide die Übertragung. Sie bekommt 1.500 € auf ein eigenes Konto, ungepfändet. Er erhält 1.500 € auf sein neues Einzelkonto und lässt es als P-Konto führen. Dort sind pro Monat bis zu 1.590 € geschützt. Die 1.500 € sind damit sicher, solange im selben Monat nicht weitere Eingänge wie sein Gehalt den Freibetrag aufbrauchen. Ohne diese Schritte wäre das Geld nach einem Monat an den Gläubiger geflossen, bis zur Höhe seiner Forderung.
Danach: Alle Zahlungen umleiten
Nach Ablauf des Monats ist das alte Gemeinschaftskonto nicht mehr sicher. Geld, das dort später eingeht, kann der Gläubiger bekommen. Stellen Sie deshalb sofort um. Gehalt, Rente, Kindergeld und Sozialleistungen gehören auf die Einzelkonten. Dasselbe gilt für Daueraufträge und Lastschriften. Das gilt besonders für Leistungen des Partners ohne Schulden. Landen sie nach der Frist weiter auf dem alten Konto, sind sie nicht mehr geschützt – auch nicht in Höhe seines Kopfteils.
Das Gemeinschaftskonto können Sie anschließend kündigen. Verlangt die Bank dafür beide Unterschriften und einer weigert sich, bleibt ein anderer Weg. Nach den üblichen Kontobedingungen kann jeder Inhaber die Einzelverfügung des anderen gegenüber der Bank widerrufen, aus Beweisgründen am besten in Textform. Dann wird aus dem Oder-Konto ein Und-Konto, über das beide nur gemeinsam verfügen dürfen. Die bereits wirksame Pfändung bleibt davon unberührt; die Umwandlung verhindert lediglich Alleingänge.
Tipp: Verlangen Sie die Übertragung schriftlich oder per E-Mail und lassen Sie sich den Eingang bestätigen. Das Gesetz schreibt keine Form vor, aber Sie müssen im Zweifel beweisen, dass Sie innerhalb der Frist waren. Ein Satz genügt: „Ich verlange nach § 850l ZPO die Übertragung meines Anteils am Guthaben des Kontos [IBAN] auf ein Einzelkonto, auch für künftige Eingänge.“ Der Schuldner ergänzt: „Dieses Konto soll als Pfändungsschutzkonto geführt werden. Ich versichere, dass ich kein weiteres P-Konto unterhalte.“ Das ist eine Formulierungshilfe, keine Rechtsberatung.
P-Konto: 1.590 € im Monat bleiben geschützt
Auf dem P-Konto des Schuldners sind seit dem 1. Juli 2026 pro Monat 1.590 € vor der Pfändung sicher. Wer Unterhalt zahlt oder Kinder im Haushalt hat, bekommt mehr. Für die erste Person sind es 597,42 € zusätzlich, für jede weitere bis zur fünften 332,83 €. Kindergeld und bestimmte Sozialleistungen kommen hinzu. Dafür braucht die Bank eine P-Konto-Bescheinigung. Die stellt zum Beispiel die Familienkasse, das Jobcenter, der Arbeitgeber oder eine anerkannte Schuldnerberatung aus. Wie das geht, erklärt der Beitrag P-Konto-Freibetrag erhöhen.
Jede Person darf nur ein P-Konto haben. Hat der Schuldner schon eines bei einer anderen Bank, kann er seinen Anteil dorthin nicht übertragen lassen. Er muss sich entscheiden, welches Konto er behält. Teurer werden darf das P-Konto nicht: Der Bundesgerichtshof hat Zusatzgebühren für die Kontoführung 2012 und 2013 für unwirksam erklärt. Trotzdem berichtete die Verbraucherzentrale NRW im Juni 2026 von Banken, die den Pfändungsschutz verweigern, verzögern oder an Bedingungen knüpfen, etwa die vorherige Rückzahlung des Dispos. Lassen Sie sich davon nicht abwimmeln und holen Sie sich Hilfe bei einer Schuldnerberatung. Bei Wohlfahrtsverbänden, Verbraucherzentralen und Kommunen ist das in der Regel kostenlos.
Und-Konto: Wenn beide unterschreiben müssen
Seltener sind Und-Konten, bei denen die Inhaber nur gemeinsam verfügen dürfen. Hier liegt der Fall anders. Nach der Gesetzesbegründung lässt sich das Guthaben nur pfänden, wenn der Gläubiger Titel gegen alle Inhaber hat. Richtet sich die Pfändung allein gegen einen von Ihnen, lassen Sie das von einer Beratungsstelle prüfen, bevor die Bank auszahlt.
Was Sie jetzt tun sollten
- Zustellungsdatum erfragen und den letzten Tag der Monatsfrist notieren.
- Beide Inhaber verlangen die Übertragung ihres Anteils auf ein eigenes Konto bei derselben Bank – schriftlich, mit Empfangsbestätigung. Wer dort noch kein Einzelkonto hat, eröffnet es zusammen mit dem Übertragungsverlangen, notfalls als Basiskonto.
- Der Schuldner beantragt zugleich das P-Konto und besorgt eine Bescheinigung für Erhöhungsbeträge.
- Alle Eingänge und Abbuchungen umstellen, bevor die Frist abläuft.
- Gemeinschaftskonto kündigen oder in ein Und-Konto umwandeln.
- Beratung holen, wenn die Bank sich sperrt oder Gebühren verlangt. Was unmittelbar nach einer Pfändung sonst wichtig ist, steht im Beitrag Kontopfändung: Was tun in den ersten 48 Stunden?
Häufige Fragen
Darf der Gläubiger meines Partners unser gemeinsames Konto pfänden?
Ja. Beim Oder-Konto kann jeder Inhaber allein über das ganze Guthaben verfügen. Deshalb erfasst die Pfändung das gesamte Konto, auch Ihr Geld. Sie bekommen Ihren Anteil aber zurück, wenn Sie innerhalb eines Monats die Übertragung auf ein eigenes Konto verlangen.
Muss ich jetzt für die Schulden meines Partners aufkommen?
Nein. Durch ein gemeinsames Konto werden Sie nicht zum Schuldner. Auch Eheleute haften nicht automatisch füreinander, ihre Vermögen bleiben getrennt. Ausnahmen gibt es, wenn Sie einen Kredit- oder Mietvertrag mit unterschrieben haben oder wenn es um Alltagsgeschäfte für die Familie geht, etwa den Stromvertrag. Selbst in diesen Fällen muss der Gläubiger erst einen eigenen Titel gegen Sie erwirken.
Ich habe das ganze Geld eingezahlt. Bekomme ich dann alles zurück?
Gegenüber der Bank zählt nur der Kopfteil, bei zwei Inhabern also die Hälfte. Belege über die Herkunft des Geldes ändern daran nichts. Mehr bekommen Sie, wenn alle Kontoinhaber und der Gläubiger einer anderen Verteilung zustimmen; die Bank erfährt davon per Brief oder E-Mail.
Brauche ich als Partner ohne Schulden ein P-Konto?
Nein. Ihr Anteil ist nach der Übertragung auf Ihr Einzelkonto nicht mehr gepfändet. Ein P-Konto braucht nur die Person, gegen die sich die Pfändung richtet – sie sollte es innerhalb der Monatsfrist zusammen mit dem Übertragungswunsch beantragen.
Was passiert mit Gehalt oder Kindergeld, das nach der Frist noch auf das alte Konto geht?
Diese Eingänge sind nicht geschützt und können an den Gläubiger fließen. Stellen Sie deshalb sofort alle Zahlungen um: Gehalt, Rente, Kindergeld, Sozialleistungen, Daueraufträge und Lastschriften laufen künftig über die Einzelkonten.
Darf die Bank für die neuen Konten oder das P-Konto Gebühren verlangen?
Ein P-Konto darf nicht teurer sein als das bisherige Konto, das hat der Bundesgerichtshof entschieden. Für die Übertragung selbst gibt es keine ausdrückliche Regel; nach dieser Rechtsprechung spricht aber viel dagegen, dass ein Zusatzentgelt zulässig wäre. Die normalen Kontoführungsgebühren für ein Einzelkonto darf die Bank verlangen. Bei Zusatzgebühren fragen Sie eine Schuldnerberatung oder Verbraucherzentrale.
Quellen und weiterführende Informationen
- § 850l ZPO – Pfändung des Gemeinschaftskontos (öffnet in neuem Tab)
- § 850k ZPO – Einrichtung und Beendigung des Pfändungsschutzkontos (öffnet in neuem Tab)
- § 899 ZPO – Pfändungsschutz bei Pfändungsschutzkonto (Grundfreibetrag) (öffnet in neuem Tab)
- § 902 ZPO – Erhöhungsbeträge (öffnet in neuem Tab)
- § 903 ZPO – Nachweise (P-Konto-Bescheinigung) (öffnet in neuem Tab)
- Pfändungsfreigrenzenbekanntmachung 2026 vom 19. März 2026 (BGBl. 2026 I Nr. 80) (öffnet in neuem Tab)
- § 428 BGB – Gesamtgläubiger; § 430 BGB – Ausgleichung (öffnet in neuem Tab)
- § 1363 BGB – Zugewinngemeinschaft (getrennte Vermögen der Ehegatten) (öffnet in neuem Tab)
- § 1357 BGB – Geschäfte zur Deckung des Lebensbedarfs (öffnet in neuem Tab)
- Deutscher Bundestag – Drucksache 19/19850 (Regierungsentwurf Pfändungsschutzkonto-Fortentwicklungsgesetz) (öffnet in neuem Tab)
- Deutscher Bundestag – Drucksache 19/23171 (Beschlussempfehlung des Rechtsausschusses) (öffnet in neuem Tab)
- BGH, Urteil vom 13.11.2012 – XI ZR 145/12 (keine Zusatzentgelte für das P-Konto) (öffnet in neuem Tab)
- BGH, Urteil vom 16.07.2013 – XI ZR 260/12 (P-Konto-Entgeltklauseln unwirksam) (öffnet in neuem Tab)
- BGH, Urteil vom 20.03.2018 – XI ZR 30/16 (Oder-Konto: Bank leistet an den fordernden Inhaber) (öffnet in neuem Tab)
- BGH, Urteil vom 24.09.2020 – IX ZR 289/18 (Oder-Konto: Gesamtgläubiger) (öffnet in neuem Tab)
- Verbraucherzentrale – Das P-Konto als Schutz vor Kontopfändung (öffnet in neuem Tab)
- Verbraucherzentrale NRW – Arbeitshilfe: Das P-Konto nach der Reform (öffnet in neuem Tab)
- Verbraucherzentrale NRW – Arbeitshilfe: Gesetzestext und Hintergründe (mit Auszügen der Gesetzesbegründung) (öffnet in neuem Tab)
- AG SBV und Deutsche Kreditwirtschaft – Kundeninformation P-Konto (Stand 01.07.2024) (öffnet in neuem Tab)
- Verbraucherzentrale NRW – Pressemitteilung „Immer mehr Banken verweigern Kontopfändungsschutz“ (11.06.2026) (öffnet in neuem Tab)
- evangelisch.de – Schuldnerberatungen: monatlich bis zu 350.000 Kontopfändungen (15.06.2026) (öffnet in neuem Tab)