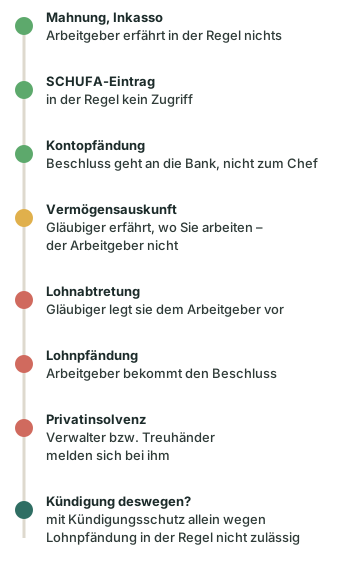
Meist bekommt Ihr Chef nichts von Ihren Schulden mit. Das ändert sich erst, wenn ein Gläubiger auf Ihren Lohn zugreift – per Lohnpfändung oder Lohnabtretung. Auch von einer Privatinsolvenz erfährt er. Und selbst dann gilt: Haben Sie Kündigungsschutz, ist eine Lohnpfändung allein laut Bundesarbeitsgericht kein Grund, Ihnen zu kündigen.
Inhalt
Wann der Arbeitgeber nichts erfährt
Mahnungen und Inkasso bleiben eine Sache zwischen Ihnen und dem Gläubiger. Unbeteiligte – auch Kollegen – darf ein Inkassobüro in aller Regel nicht über Ihre Schulden informieren. Das stellt die hessische Datenschutzaufsicht klar. Wie ernst Gerichte das nehmen, zeigt ein Fall aus Köln. Ein Autohaus hatte dem Vorgesetzten eines Kunden per E-Mail von dessen Autokauf und Problemen bei der Finanzierung berichtet. Das Landgericht sprach dem Kunden dafür 4.000 € Schmerzensgeld nach der DSGVO zu (Urteil vom 28.09.2022, 28 O 21/22).
Fragt ein Inkassobüro nach Ihrem Arbeitgeber, müssen Sie das nicht beantworten, sagt die Verbraucherzentrale. Mehr zum Umgang mit solchen Briefen steht im Beitrag zum Inkassobrief.
Ein SCHUFA-Eintrag ist für Ihren Arbeitgeber in der Regel nicht sichtbar. Die SCHUFA gibt Auskünfte an Vertragspartner wie Banken, Händler oder Vermieter – und auch dann bloß bei einem berechtigten Interesse.
Eine Kontopfändung läuft über Ihre Bank. Das Geldinstitut bekommt den Beschluss, nicht der Betrieb.
Bei der Vermögensauskunft geben Sie zwar an, wo Sie arbeiten. Diese Angaben erhalten aber der Gläubiger und unter Umständen andere, die gegen Sie vollstrecken. Ihr Arbeitgeber bekommt sie nicht (§§ 802d, 802k ZPO). Unter bestimmten Voraussetzungen darf der Gerichtsvollzieher auch bei der Rentenversicherung nachfragen, wer Sie beschäftigt (§ 802l ZPO). Eine Mitteilung an den Betrieb sieht das Gesetz dabei nicht vor.
In das Schuldnerverzeichnis darf nur schauen, wer einen gesetzlichen Zweck darlegt, etwa eine Vollstreckung (§ 882f ZPO). Eine allgemeine Prüfung von Bewerbern gehört nicht zu den genannten Zwecken. Ganz ausschließen lässt sich ein Blick des Arbeitgebers aber nicht, etwa bei Stellen mit Zugriff auf Geld.
Wann er es doch erfährt
Lohnpfändung: Hat ein Gläubiger einen Titel, kann er beim Gericht einen Pfändungs- und Überweisungsbeschluss beantragen. Dieser wird Ihrem Arbeitgeber zugestellt. Er ist damit der sogenannte Drittschuldner. Ab der Zustellung darf er den pfändbaren Teil Ihres Lohns nicht mehr an Sie auszahlen (§ 829 ZPO). Er überweist ihn an den Gläubiger (§ 835 ZPO). Auf Verlangen muss der Betrieb binnen zwei Wochen erklären, ob er den gepfändeten Lohnanspruch anerkennt und zahlen will. Dazu gehört die Angabe, ob schon andere Gläubiger pfänden (§ 840 ZPO). Behörden wie das Finanzamt erlassen statt eines Gerichtsbeschlusses eine Pfändungsverfügung (§ 309 AO).
Geschützt bleibt in jedem Fall ein Teil Ihres Lohns. Seit dem 1. Juli 2026 sind 1.587,40 € netto im Monat unpfändbar. Zahlen Sie Unterhalt, zu dem Sie gesetzlich verpflichtet sind, steigt der Betrag. Für die erste Person kommen 597,42 € hinzu, für die zweite bis fünfte je 332,83 €. Diese Grenzen gelten auch, wenn das Finanzamt pfändet (§ 319 AO). Was genau Ihnen bleibt, zeigt der Beitrag zur Lohnpfändung.
Haben Sie neben der Hauptstelle einen Minijob, kann der Gläubiger beantragen, dass das Gericht beide Einkommen zusammenrechnet (§ 850e Nr. 2 ZPO). Dann wird oft mehr gepfändet. Ohne einen solchen Beschluss bleibt jedes Einkommen für sich.
Lohnabtretung: Manche Kredit- oder Ratenverträge enthalten eine Klausel, mit der Sie Ihren Lohn im Voraus abtreten. Dafür braucht der Gläubiger kein Gericht. Geraten Sie mit den Raten in Verzug, kann er die Abtretung Ihrem Arbeitgeber vorlegen. Der Arbeitgeber zahlt dann in der Regel den pfändbaren Teil an den Gläubiger. Mehr lässt sich nicht abtreten (§ 400 BGB).
Tipp: Unterschreiben Sie in einer Ratenvereinbarung mit einem Inkassobüro keine Lohnabtretung. Die Verbraucherzentrale Hamburg rät dringend davon ab. Steht eine solche Klausel im Entwurf, streichen Sie sie – akzeptieren müssen Sie sie nicht.
Privatinsolvenz: Wer Restschuldbefreiung beantragt, tritt den pfändbaren Teil seines Lohns für drei Jahre ab der Eröffnung ab (§ 287 Abs. 2 InsO). Solange das Verfahren läuft, zieht der Insolvenzverwalter diesen Betrag ein und meldet sich dafür beim Arbeitgeber (§§ 35, 80 InsO). Endet es, bevor das Gericht über die Restschuldbefreiung entschieden hat, übernimmt für die restliche Zeit ein Treuhänder (§ 288 InsO). Auch er muss den Arbeitgeber über die Abtretung unterrichten (§ 292 Abs. 1 InsO).
Außerdem wird die Insolvenz im Internet öffentlich bekannt gemacht (§ 9 InsO). Die Einträge werden spätestens sechs Monate nach Aufhebung oder rechtskräftiger Einstellung des Verfahrens gelöscht. Für Veröffentlichungen zur Restschuldbefreiung gilt dieselbe Frist ab der rechtskräftigen Entscheidung darüber (§ 3 InsBekV). Den gesamten Ablauf erklärt der Ratgeber zur Privatinsolvenz.
| Situation | Erfährt der Arbeitgeber davon? |
|---|---|
| Mahnung, Inkassobrief | In der Regel nein |
| SCHUFA-Eintrag | In der Regel nein |
| Kontopfändung | Nein – zuständig ist die Bank |
| Vermögensauskunft | Nein, aber der Gläubiger kennt dann Ihren Arbeitgeber |
| Lohnabtretung | Ja, sobald sie vorgelegt wird |
| Lohnpfändung | Ja, mit der Zustellung des Beschlusses |
| Privatinsolvenz | Meist ja, über den Insolvenzverwalter, später gegebenenfalls über den Treuhänder |
Darf mir deshalb gekündigt werden?
Die Sorge ist verständlich, aber meist unbegründet. Das Bundesarbeitsgericht hat entschieden: Mehrere Lohnpfändungen rechtfertigen für sich allein keine ordentliche Kündigung (BAG, 7 AZR 264/79). Anders kann es nur aussehen, wenn so viele Pfändungen eingehen, dass der Betriebsablauf wesentlich gestört wird. Selbst dann müssen die Interessen beider Seiten abgewogen werden – etwa Ihre Betriebszugehörigkeit, Ihr Alter und Ihre Unterhaltspflichten. In Vertrauenspositionen mit Zugriff auf Geld kann im Einzelfall strenger geurteilt werden.
Dieser Schutz greift nur, wenn das Kündigungsschutzgesetz für Sie gilt. Dafür müssen Sie länger als sechs Monate im Betrieb sein (§ 1 KSchG). Außerdem braucht der Betrieb in der Regel mehr als zehn Arbeitnehmer. Azubis zählen nicht mit, Teilzeitkräfte nur anteilig (§ 23 KSchG). Wer schon vor 2004 dort angestellt war, kann auch in kleineren Betrieben geschützt sein. In einer vereinbarten Probezeit von höchstens sechs Monaten beträgt die gesetzliche Kündigungsfrist zwei Wochen (§ 622 Abs. 3 BGB). Einen Kündigungsgrund braucht der Arbeitgeber in dieser Zeit nicht.
Achtung: Halten Sie eine Kündigung für unberechtigt, zählt jeder Tag. Die Klage muss spätestens drei Wochen, nachdem Sie die schriftliche Kündigung erhalten haben, beim Arbeitsgericht eingehen (§ 4 KSchG). Das betrifft auch kleine Betriebe und die ersten sechs Monate. Verpassen Sie die Frist, gilt die Kündigung in aller Regel als wirksam.
Kosten und Datenschutz bei der Lohnpfändung
Für Ihren Arbeitgeber macht eine Lohnpfändung Arbeit. Die Kosten dafür darf er Ihnen aber grundsätzlich nicht berechnen. Das Bundesarbeitsgericht hat klargestellt: Der Arbeitgeber trägt seinen Bearbeitungsaufwand selbst. Eine Betriebsvereinbarung kann daran nichts ändern (BAG, 1 AZR 578/05). Ob eine Klausel im Arbeitsvertrag zulässig wäre, ist nicht abschließend geklärt. Steht dazu etwas in Ihrem Vertrag, lassen Sie es prüfen.
Die Lohnbuchhaltung darf die Daten zur Pfändung nur so weit nutzen, wie es für die Bearbeitung nötig ist (Art. 5 DSGVO). Kolleginnen und Kollegen geht das nichts an.
Muss ich meine Schulden melden?
Eine allgemeine Pflicht, den Arbeitgeber über Schulden zu informieren, gibt es nicht. Auch im Vorstellungsgespräch sind Fragen nach Ihrem Vermögen nur ausnahmsweise erlaubt. Das gilt etwa für leitende Angestellte oder Stellen mit Zugriff auf Geld. Eine unzulässige Frage müssen Sie laut IHK Pfalz nicht wahrheitsgemäß beantworten. Ist die Frage aber zulässig, ist eine Lüge riskant. Der Arbeitgeber kann den Vertrag dann wegen arglistiger Täuschung anfechten.
Für besondere Bereiche gelten eigene Regeln. Manche Stellen beim Bund oder in Firmen mit geheimen Bundesaufträgen verlangen eine Sicherheitsüberprüfung. Dort müssen Sie Insolvenzverfahren und Zwangsvollstreckungen der letzten fünf Jahre angeben, laufende Verfahren eingeschlossen. Gefragt wird auch, ob Sie Ihre Zahlungen zurzeit leisten können (§ 13 SÜG). Bei Beamten können ungeordnete Finanzen dienstrechtlich eine Rolle spielen.
Was Sie selbst tun können
Reicht Ihnen der unpfändbare Betrag nicht zum Leben, können Sie beim Vollstreckungsgericht beantragen, ihn zu erhöhen. Das geht etwa, wenn sonst Ihr notwendiger Lebensunterhalt fehlt. Auch besondere berufliche Ausgaben können zählen (§ 850f ZPO).
Bei Unterhaltsschulden gelten strengere Regeln. Dann darf mehr gepfändet werden – Ihnen bleibt nur, was Sie für den notwendigen Unterhalt brauchen (§ 850d ZPO). Sind mehrere Gläubiger beteiligt, kommt zuerst zum Zug, wessen Pfändung früher zugestellt wurde (§ 804 Abs. 3 ZPO).
Manchen hilft ein offenes Gespräch mit der Personalabteilung, bevor der Beschluss eintrifft. Das ist aber kein Muss. Wichtiger ist, die Ursache anzugehen: Eine anerkannte Schuldnerberatung verhandelt mit Ihren Gläubigern, oft bevor es zur Lohnpfändung kommt. Bei Wohlfahrtsverbänden, Verbraucherzentralen und Kommunen ist das in der Regel kostenlos. Wie Sie dort am besten starten, lesen Sie im Beitrag Angst vor dem Anruf?
Häufige Fragen
Ruft das Inkassobüro bei meinem Chef an?
Das darf es nicht einfach tun. Unbeteiligte dürfen keine Informationen über Ihre Schulden bekommen – ein Gericht hat sogar Schmerzensgeld zugesprochen, weil ein Autohaus den Vorgesetzten eines Kunden über dessen Finanzierung informiert hatte. Anders ist es, wenn Sie eine Lohnabtretung unterschrieben haben und mit den Raten in Verzug sind.
Sieht mein Arbeitgeber meinen SCHUFA-Eintrag?
In der Regel nicht. Auskunft bekommen Unternehmen, mit denen Sie ein Geschäft mit finanziellem Risiko eingehen wollen, etwa eine Bank vor einem Kredit. Ihr Arbeitgeber zählt normalerweise nicht dazu.
Kann ich wegen einer Lohnpfändung gekündigt werden?
Haben Sie Kündigungsschutz, ist das nach Ansicht des Bundesarbeitsgerichts kein ausreichender Grund für eine ordentliche Kündigung. Nur wenn sehr viele Pfändungen den Betrieb erheblich belasten, kann es anders aussehen. Gegen eine Kündigung müssen Sie innerhalb von drei Wochen beim Arbeitsgericht klagen.
Darf mein Chef mir Gebühren für die Pfändung abziehen?
Grundsätzlich nicht. Das Bundesarbeitsgericht hat entschieden, dass der Arbeitgeber seine Bearbeitungskosten selbst trägt. Eine Betriebsvereinbarung genügt nicht, um Ihnen die Kosten aufzuerlegen. Steht dazu etwas im Arbeitsvertrag, lohnt sich eine Prüfung.
Erfährt der Arbeitgeber von meiner Privatinsolvenz?
Meist ja. Der Insolvenzverwalter meldet sich bei ihm. Endet das Verfahren schon früher, tritt bis zum Ende der Abtretungsfrist ein Treuhänder an seine Stelle. An sie zahlt der Arbeitgeber den pfändbaren Teil Ihres Lohns, in der Regel drei Jahre lang. Einzelheiten zu Ihren Schulden erfährt der Betrieb dabei normalerweise nicht.
Muss ich im Vorstellungsgespräch sagen, dass ich Schulden habe?
Normalerweise nicht. Fragen nach Ihren Vermögensverhältnissen sind nur bei leitenden Angestellten oder besonderen Vertrauenspositionen zulässig, etwa wenn Sie mit Geld des Betriebs umgehen. Eine allgemeine Pflicht, Schulden zu melden, gibt es nicht.
Quellen und weiterführende Informationen
- § 829 ZPO – Pfändung einer Geldforderung (öffnet in neuem Tab)
- § 835 ZPO – Überweisung einer Geldforderung (öffnet in neuem Tab)
- § 840 ZPO – Erklärungspflicht des Drittschuldners (öffnet in neuem Tab)
- § 309 AO – Pfändung einer Geldforderung durch die Vollstreckungsbehörde (öffnet in neuem Tab)
- § 319 AO – Unpfändbarkeit von Forderungen (öffnet in neuem Tab)
- Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80) (öffnet in neuem Tab)
- Verbraucherzentrale – Ratenvereinbarung beim Inkasso: nicht alles akzeptieren (öffnet in neuem Tab)
- Verbraucherzentrale Hamburg – Warnung vor Lohnabtretung in Ratenvereinbarungen (öffnet in neuem Tab)
- Der Hessische Beauftragte für Datenschutz und Informationsfreiheit – FAQ Inkasso (öffnet in neuem Tab)
- LG Köln, Urteil vom 28.09.2022, 28 O 21/22 – Schmerzensgeld nach Kontakt zum Vorgesetzten (öffnet in neuem Tab)
- SCHUFA Holding AG – SCHUFA-Information nach Art. 14 DSGVO (Stand 12/2023) (öffnet in neuem Tab)
- § 802l ZPO – Auskunftsrechte des Gerichtsvollziehers (öffnet in neuem Tab)
- § 802d ZPO – Erneute Vermögensauskunft (Abschrift an den Gläubiger) (öffnet in neuem Tab)
- § 802k ZPO – Zentrale Verwaltung der Vermögensverzeichnisse (öffnet in neuem Tab)
- § 882f ZPO – Einsicht in das Schuldnerverzeichnis (öffnet in neuem Tab)
- § 400 BGB – Ausschluss bei unpfändbaren Forderungen (öffnet in neuem Tab)
- § 287 InsO – Antrag auf Restschuldbefreiung (Abtretungserklärung) (öffnet in neuem Tab)
- § 35 InsO – Begriff der Insolvenzmasse (öffnet in neuem Tab)
- § 80 InsO – Übergang des Verwaltungs- und Verfügungsrechts (öffnet in neuem Tab)
- § 288 InsO – Bestimmung des Treuhänders (öffnet in neuem Tab)
- § 292 InsO – Rechtsstellung des Treuhänders (öffnet in neuem Tab)
- § 9 InsO – Öffentliche Bekanntmachung (öffnet in neuem Tab)
- § 3 InsBekV – Löschungsfristen (öffnet in neuem Tab)
- BAG, Urteil vom 04.11.1981, 7 AZR 264/79 – Lohnpfändungen als Kündigungsgrund (öffnet in neuem Tab)
- § 1 KSchG – Sozial ungerechtfertigte Kündigungen (öffnet in neuem Tab)
- § 4 KSchG – Anrufung des Arbeitsgerichtes (öffnet in neuem Tab)
- § 23 KSchG – Geltungsbereich (öffnet in neuem Tab)
- § 622 BGB – Kündigungsfristen bei Arbeitsverhältnissen (öffnet in neuem Tab)
- BAG, Urteil vom 18.07.2006, 1 AZR 578/05 – Kosten der Lohnpfändung (öffnet in neuem Tab)
- Art. 5 DSGVO – Grundsätze für die Verarbeitung personenbezogener Daten (öffnet in neuem Tab)
- IHK Pfalz – Fragerecht des Arbeitgebers im Vorstellungsgespräch (öffnet in neuem Tab)
- § 13 SÜG – Angaben in der Sicherheitserklärung (öffnet in neuem Tab)
- § 850d ZPO – Pfändbarkeit bei Unterhaltsansprüchen (öffnet in neuem Tab)
- § 850e ZPO – Berechnung des pfändbaren Arbeitseinkommens (öffnet in neuem Tab)
- § 850f ZPO – Änderung des unpfändbaren Betrages (öffnet in neuem Tab)
- § 804 ZPO – Pfändungspfandrecht (Rangfolge) (öffnet in neuem Tab)