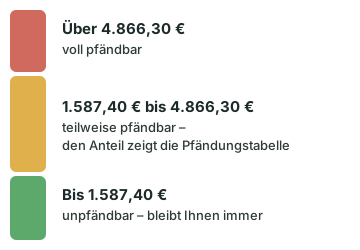
Die wichtigste Antwort zuerst: Auch bei einer Lohnpfändung bleibt Ihnen genug zum Leben. 1.587,40 € netto im Monat sind grundsätzlich geschützt (Wert seit Juli 2026). In der Praxis greift die Pfändungstabelle sogar erst bei 1.590 € netto. Müssen Sie Unterhalt zahlen, etwa für Kinder, steigt der Freibetrag deutlich. Wie viel von Ihrem Gehalt konkret gepfändet werden darf, zeigt Ihnen unser Pfändungsrechner in wenigen Sekunden.
Inhalt
Die Freibeträge ab Juli 2026 im Überblick
Die Werte stehen im Gesetz (§ 850c ZPO) und in der amtlichen Bekanntmachung für 2026. Der Grundfreibetrag liegt bei 1.587,40 €. Für die erste Person, der Sie Unterhalt zahlen (z.B. Ehepartner oder Kind), kommen 597,42 € dazu. Für die zweite bis fünfte sind es je 332,83 €:
| Personen, denen Sie Unterhalt zahlen | Unpfändbar bleiben mindestens |
|---|---|
| keine | 1.587,40 € |
| 1 Person | 2.184,82 € |
| 2 Personen | 2.517,65 € |
| 3 Personen | 2.850,48 € |
| 4 Personen | 3.183,31 € |
| 5 Personen und mehr | 3.516,14 € |
Vom Lohn oberhalb dieser Grenze wird nur ein Teil gepfändet – der Rest bleibt bei Ihnen. Erst was über der Höchstgrenze von 4.866,30 € liegt, geht komplett an den Gläubiger. Gerechnet wird übrigens mit dem Netto, abgerundet auf volle 10 €.
Beispiel: Bei 2.500 € netto ohne Unterhaltspflichten sind laut Pfändungstabelle 638,82 € im Monat pfändbar. Mit einem Kind sinkt der pfändbare Betrag auf 157,59 €.
Ein Sonderfall: Wird wegen Unterhaltsschulden gepfändet, gelten strengere Regeln mit niedrigeren Freibeträgen. Lassen Sie sich dazu beraten. Dieser Artikel behandelt die normale Lohnpfändung.
So läuft eine Lohnpfändung ab
Ohne Beschluss des Gerichts darf niemand an Ihren Lohn. Der Gläubiger braucht zuerst einen Vollstreckungstitel, zum Beispiel einen Vollstreckungsbescheid. Damit beantragt er beim Vollstreckungsgericht einen Pfändungs- und Überweisungsbeschluss. Dieser Beschluss wird Ihrem Arbeitgeber zugestellt.
Ab diesem Moment ist Ihr Arbeitgeber sogenannter Drittschuldner. Er berechnet den pfändbaren Teil Ihres Lohns, behält ihn ein und überweist ihn direkt an den Gläubiger. Den geschützten Rest bekommen Sie weiterhin ausgezahlt.
Was der Arbeitgeber tun muss – und wofür er haftet
Ihr Arbeitgeber hat bei einer Lohnpfändung keine Wahl. Verlangt der Gläubiger es, muss er binnen zwei Wochen die sogenannte Drittschuldnererklärung abgeben. Darin steht, ob er die Forderung anerkennt und ob schon andere Pfändungen laufen. Auch beim Rechnen trägt er das Risiko. Zahlt er zu viel an Sie aus, kann der Gläubiger das Geld von ihm verlangen. Deshalb nehmen Lohnbuchhaltungen das Thema sehr genau.
Tipp: Trotzdem passieren Fehler. Prüfen Sie Ihre Abrechnung deshalb selbst: Zählt die Firma alle Personen mit, denen Sie Unterhalt zahlen? Wurden geschützte Teile des Lohns herausgerechnet? Unser Pfändungsrechner liefert Ihnen den Vergleichswert.
Diese Teile Ihres Gehalts sind besonders geschützt
Bestimmte Bezüge dürfen gar nicht oder nur teilweise gepfändet werden. Die wichtigsten:
- Bezahlte Überstunden: zur Hälfte unpfändbar.
- Weihnachtsgeld: unpfändbar bis 795 €.
- Urlaubsgeld und Zuwendungen zu besonderen Anlässen im Betrieb: geschützt im üblichen Rahmen.
- Aufwandsentschädigungen sowie Gefahren-, Schmutz- und Erschwerniszulagen: ebenfalls, soweit sie nicht über das Übliche hinausgehen.
Diese Beträge muss die Firma herausrechnen, bevor sie den pfändbaren Teil ermittelt.
Kann mir wegen der Lohnpfändung gekündigt werden?
Die Sorge ist verständlich – schließlich erfährt Ihr Chef durch die Pfändung von den Schulden. Die gute Nachricht: Das Bundesarbeitsgericht hat bereits 1981 entschieden, dass eine Lohnpfändung für sich genommen normalerweise keinen Kündigungsgrund darstellt. Anders kann es nur aussehen, wenn sehr viele Pfändungen den Betrieb erheblich stören. Selbst dann ist meist zuerst eine Abmahnung nötig. Ein offenes Wort mit dem Arbeitgeber hilft trotzdem: Wer aktiv an einer Lösung arbeitet, signalisiert Verlässlichkeit.
Lohnpfändung und Kontopfändung: zwei verschiedene Dinge
Achtung: Das P-Konto schützt nicht vor der Lohnpfändung. Die Lohnpfändung setzt beim Arbeitgeber an – also bevor das Geld auf Ihrem Konto ankommt. Eine Kontopfändung greift dagegen bei der Bank.
Beide können gleichzeitig laufen. In diesem Fall sollten Sie Ihr Girokonto unbedingt in ein P-Konto umwandeln lassen. Sonst wird der ohnehin gekürzte Lohn auf dem Konto ein zweites Mal blockiert. Mehr dazu im Ratgeber zum P-Konto.
Das können Sie jetzt tun
Drei Schritte helfen sofort. Erstens: Weisen Sie Ihrem Arbeitgeber alle Unterhaltspflichten nach – der Freibetrag steigt dann in der Regel entsprechend. Zweitens: Reicht das geschützte Geld nicht zum Leben, können Sie bei Gericht eine Erhöhung des Freibetrags beantragen (§ 850f ZPO). Das gilt etwa bei besonderen persönlichen Belastungen. Drittens: Holen Sie sich Unterstützung. Eine anerkannte Schuldnerberatung hilft kostenlos – auch im Gespräch mit dem Gläubiger. Oft lässt sich die Pfändung durch eine Vereinbarung beenden.
Häufige Fragen
Ab welchem Nettolohn darf gepfändet werden?
Nach der Pfändungstabelle ab 1.590 € netto im Monat (Stand Juli 2026). Mit Unterhaltspflichten liegt die Grenze höher – bei einem Kind zum Beispiel bei rund 2.190 €. Den genauen Wert zeigt der Pfändungsrechner.
Wird alles über dem Freibetrag gepfändet?
Nein. Von dem Lohn, der über dem Freibetrag liegt, bekommt der Gläubiger nur einen Anteil. Komplett pfändbar ist erst, was 4.866,30 € netto im Monat übersteigt.
Was muss mein Arbeitgeber bei einer Lohnpfändung tun?
Er wird zum Drittschuldner und führt den pfändbaren Teil Ihres Lohns direkt an den Gläubiger ab. Verlangt der Gläubiger eine Drittschuldnererklärung, muss der Arbeitgeber sie innerhalb von zwei Wochen abgeben. Rechnet er falsch und zahlt Ihnen zu viel aus, haftet er dem Gläubiger.
Sind Weihnachtsgeld und Überstunden geschützt?
Teilweise. Die Hälfte der Überstundenvergütung und Weihnachtsgeld bis 795 € bleiben unpfändbar; Urlaubsgeld und bestimmte Zulagen sind im üblichen Umfang geschützt. Diese Beträge darf der Arbeitgeber nicht in die Pfändungsberechnung einbeziehen.
Darf mir wegen der Lohnpfändung gekündigt werden?
In aller Regel nicht. Eine Lohnpfändung ist für sich allein kein Kündigungsgrund, so das Bundesarbeitsgericht. Nur wenn eine Vielzahl von Pfändungen den Betriebsablauf erheblich stört, etwa durch den Aufwand in der Lohnbuchhaltung, kann es anders sein – und auch dann braucht es meist erst eine Abmahnung.
Schützt mich ein P-Konto vor der Lohnpfändung?
Nein. Eine Lohnpfändung läuft über den Arbeitgeber, das P-Konto schützt nur vor der Kontopfändung bei der Bank. Laufen beide, lassen Sie Ihr Girokonto trotzdem umwandeln. Sonst sperrt die Bank den bereits gekürzten Lohn ein zweites Mal.
Kann ich meinen Freibetrag erhöhen lassen?
Ja, vor allem auf zwei Wegen. Weisen Sie dem Arbeitgeber alle Unterhaltspflichten nach, steigt der Freibetrag in der Regel entsprechend. Reicht der geschützte Betrag nachweislich nicht für den notwendigen Lebensunterhalt oder haben Sie besondere Belastungen, können Sie beim Gericht eine Erhöhung beantragen (§ 850f ZPO).
Quellen und weiterführende Informationen
- Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80) (öffnet in neuem Tab)
- § 850c ZPO – Pfändungsgrenzen für Arbeitseinkommen (öffnet in neuem Tab)
- § 850a ZPO – Unpfändbare Bezüge (öffnet in neuem Tab)
- § 850f ZPO – Änderung des unpfändbaren Betrages (öffnet in neuem Tab)
- § 840 ZPO – Erklärungspflicht des Drittschuldners (öffnet in neuem Tab)
- § 829 ZPO – Pfändung einer Geldforderung (öffnet in neuem Tab)
- § 835 ZPO – Überweisung einer Geldforderung (öffnet in neuem Tab)
- Verbraucherzentrale – Das P-Konto als Schutz vor Kontopfändung (öffnet in neuem Tab)
- arbeitsrechte.de – Ist eine Lohnpfändung ein Kündigungsgrund? (öffnet in neuem Tab)