Gläubiger wie Banken, Inkassofirmen oder Versandhändler dürfen Ihren Anspruch auf Kindergeld nicht pfänden. Das Gesetz erlaubt das nur wegen Unterhaltsschulden gegenüber einem Kind, für das Sie Kindergeld bekommen (§ 76 EStG). Sobald das Geld auf Ihrem Girokonto eingeht, endet dieser Schutz allerdings. Dann kommt es auf ein Pfändungsschutzkonto an – und auf eine Bescheinigung, mit der die Bank das Kindergeld zusätzlich freigibt.
Inhalt
Wer darf Kindergeld pfänden?
Pro Kind zahlt die Familienkasse seit Januar 2026 259 € im Monat. Dieser Anspruch ist sehr gut geschützt. Pfänden lässt er sich nur wegen gesetzlicher Unterhaltsansprüche eines Kindes. Für dieses Kind muss außerdem Kindergeld festgesetzt und an Sie ausgezahlt werden (§ 76 EStG). Für alle anderen Gläubiger ist der Anspruch bei der Familienkasse tabu.
Bei einer Lohnpfändung spielt das Kindergeld keine Rolle. Es kommt nicht vom Arbeitgeber. Auch zusammenrechnen lassen darf ein normaler Gläubiger es mit dem Lohn nicht (§ 850e Nr. 2a ZPO).
Auf dem Konto: Schutz nur mit P-Konto
Ist das Kindergeld überwiesen, zählt es als gewöhnliches Guthaben. Auf einem normalen Girokonto erfasst eine Kontopfändung dann auch dieses Geld. Abhilfe schafft das P-Konto. Jede Privatperson kann verlangen, dass ihr Konto so geführt wird. Ist es schon gepfändet, muss die Bank spätestens ab dem vierten Geschäftstag nach Ihrem Antrag umstellen (§ 850k ZPO). Pro Person ist nur ein P-Konto erlaubt.
Automatisch geschützt sind seit dem 1. Juli 2026 1.590 € pro Kalendermonat (§ 899 Abs. 1 ZPO). Ist das Konto spätestens einen Monat nach Zustellung der Pfändung an die Bank umgewandelt, gilt das auch für bereits gesperrtes Guthaben. Beantragen Sie die Umstellung deshalb sofort. Mehr zu den ersten Schritten steht im Ratgeber zum P-Konto.
Achtung: Ihre Bank erkennt Kindergeld nicht von selbst als geschützt. Über die 1.590 € hinaus darf sie Geld an den Gläubiger zahlen, bis Sie ihr einen Nachweis vorlegen (§ 903 Abs. 1 ZPO). Ab dem zweiten Geschäftstag nach Eingang muss sie die Bescheinigung beachten (§ 903 Abs. 4 ZPO).
So viel ist mit Kindern geschützt
Mit Bescheinigung kommen zum Grundfreibetrag zwei Arten von Beträgen hinzu (§ 902 ZPO). Für gesetzliche Unterhaltspflichten, die Sie tatsächlich erfüllen, sind das 597,42 € bei der ersten Person und je 332,83 € für die zweite bis fünfte. Zusätzlich wird das Kindergeld voll freigestellt. Die Freibeträge gelten seit dem 1. Juli 2026, die nächste Anpassung folgt voraussichtlich zum 1. Juli 2027. Die Summen unten rechnen mit 259 € Kindergeld (Stand 2026).
| Ihre Lage | Geschützt pro Monat |
|---|---|
| P-Konto ohne Bescheinigung | 1.590,00 € |
| 1 Kind, unterhaltsberechtigt, mit Kindergeld | 2.446,42 € |
| 2 Kinder, unterhaltsberechtigt, mit Kindergeld | 3.038,25 € |
| 3 Kinder, unterhaltsberechtigt, mit Kindergeld | 3.630,08 € |
Die Werte ab der zweiten Zeile gelten nur mit Bescheinigung. Die Tabelle geht außerdem davon aus, dass Sie für niemanden sonst Unterhalt leisten. Sind Sie zum Beispiel auch Ihrem Ehepartner gesetzlich zum Unterhalt verpflichtet und kommen dem nach, steigt der Betrag weiter – bis zur fünften Person. Alle Beträge im Überblick zeigen die Pfändungsfreigrenzen.
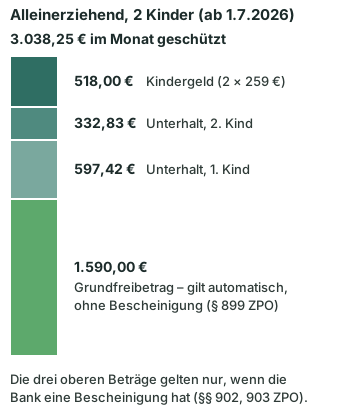
Beispiel: Sie sind alleinerziehend mit zwei Kindern. Auf Ihrem gepfändeten P-Konto gehen 2.100 € Gehalt und 518 € Kindergeld ein, zusammen 2.618 €. Ohne Bescheinigung bleiben 1.028 € gesperrt. Mit Bescheinigung liegt Ihre Grenze bei 3.038,25 € – Sie können über alles verfügen.
Woher Sie die Bescheinigung bekommen
Wer die Bescheinigung ausstellen darf, regelt § 903 ZPO. Dazu gehören:
- die Familienkasse (Antrag mit Formular KG 46) sowie Jobcenter und Sozialamt für ihre Leistungen – sie müssen auf Antrag bescheinigen,
- Ihr Arbeitgeber – er darf, muss aber nicht,
- anerkannte Schuldnerberatungsstellen und andere geeignete Personen oder Stellen nach § 305 Abs. 1 Nr. 1 InsO.
Für Kindergeld und Kinderzuschlag genügt das Formular der Familienkasse. Ob darin auch Ihre Unterhaltspflichten stehen, sollten Sie prüfen. Eine Schuldnerberatungsstelle kann beides in einem Dokument bestätigen. Gemeinnützige und kommunale Stellen tun das in der Regel kostenlos; Anwälte und gewerbliche Anbieter verlangen oft eine Gebühr. Nehmen Sie am besten den Kindergeldbescheid mit.
Tipp: Behalten Sie eine Kopie der Bescheinigung und lassen Sie sich den Eingang bei der Bank bestätigen. Fragen Sie außerdem nach, ob Ihre Bescheinigung die Beträge seit Juli 2026 abdeckt.
Eine unbefristete Bescheinigung muss die Bank zwei Jahre lang beachten. Danach darf sie eine neue verlangen (§ 903 Abs. 2 ZPO). Bekommen Sie trotz Nachfrage bei der Familienkasse und einer weiteren Stelle keine Bescheinigung, legen Sie das dem Vollstreckungsgericht glaubhaft dar. Es setzt die Beträge dann auf Antrag fest (§ 905 ZPO).
Sonderfälle: Nachzahlung, Unterhalt, Rückforderung
Nachzahlungen von Kindergeld sind besonders gut geschützt. Solches Geld wird von der Kontopfändung nicht erfasst – ohne Obergrenze. Die Bank braucht dafür einen Nachweis, etwa eine Bescheinigung über die Nachzahlung (§ 904 Abs. 1 und 4 ZPO).
Unterhaltsschulden sind die große Ausnahme. Wird wegen Unterhalt für das Kind gepfändet, für das Sie das Kindergeld bekommen, ist dieses Geld auf dem Konto nicht geschützt (§ 902 Satz 1 Nr. 5 ZPO). Auch der Grundfreibetrag kann dann niedriger ausfallen: Wie viel Ihnen bleibt, legt das Gericht im Beschluss fest (§ 906 Abs. 1 ZPO). Hier lohnt sich eine Beratung besonders.
Rückforderungen der Familienkasse folgen eigenen Regeln. Hat sie zu viel gezahlt, darf sie höchstens die Hälfte des laufenden Kindergelds einbehalten. Weisen Sie nach, dass Sie dadurch auf Grundsicherungsgeld (früher Bürgergeld) oder Sozialhilfe angewiesen wären, entfällt die Verrechnung (§ 75 EStG).
Auch der Kinderzuschlag erhöht den Freibetrag auf dem P-Konto. Die Familienkasse bescheinigt ihn mit demselben Formular. In einer Privatinsolvenz gehört Kindergeld nicht zur Insolvenzmasse. Die Regeln zum P-Konto gelten dort entsprechend (§ 36 Abs. 1 InsO).
Ihre nächsten Schritte
Lassen Sie Ihr Girokonto noch heute als P-Konto führen, wenn eine Pfändung droht oder schon läuft. Besorgen Sie anschließend die Bescheinigung und geben Sie sie bei Ihrer Bank ab. Wie Sie gegen die Pfändung selbst vorgehen können, erklärt der Beitrag Zwangsvollstreckung stoppen. Bei mehreren Gläubigern hilft eine anerkannte Schuldnerberatung, wieder Ordnung in die Finanzen zu bringen.
Häufige Fragen
Darf mein Gläubiger mir das Kindergeld wegnehmen?
Bei der Familienkasse nicht. Zugreifen darf dort nur, wer Unterhalt für ein Kind verlangt, für das Ihnen Kindergeld gezahlt wird (§ 76 EStG). Anders ist es, wenn das Geld schon auf einem normalen Girokonto liegt: Dort erfasst eine Kontopfändung auch das Kindergeld. Ein P-Konto mit Bescheinigung schützt es – außer bei Unterhaltsschulden gegenüber diesem Kind.
Mein Konto ist gepfändet. Kommt das Kindergeld trotzdem bei mir an?
Ja, wenn Sie das Konto als P-Konto führen lassen und der Bank eine Bescheinigung über das Kindergeld vorlegen. Ohne Bescheinigung schützt die Bank automatisch nur 1.590 € im Monat. Was darüber liegt, bleibt gesperrt und kann an den Gläubiger gehen.
Wie viel Geld bleibt mir auf dem P-Konto mit zwei Kindern?
Seit dem 1. Juli 2026 sind es 3.038,25 € im Monat, wenn Sie beiden Kindern Unterhalt leisten, jeweils Kindergeld bekommen und der Bank eine Bescheinigung vorlegen. Der Betrag setzt sich aus 1.590 € Grundfreibetrag, 597,42 € und 332,83 € für die Unterhaltspflichten sowie zweimal 259 € Kindergeld zusammen.
Woher bekomme ich die Bescheinigung, und was kostet sie?
Die Familienkasse stellt Ihnen auf Antrag eine Bescheinigung über das Kindergeld aus (Antrag mit Formular KG 46). Eine anerkannte Schuldnerberatungsstelle kann alle Erhöhungen in einem Dokument bestätigen – gemeinnützige Stellen in der Regel ohne Kosten. Ihr Arbeitgeber darf ebenfalls bescheinigen, muss aber nicht (§ 903 ZPO).
Die Familienkasse zahlt Kindergeld nach. Ist das Geld geschützt?
Ja. Nachgezahltes Kindergeld wird von einer Kontopfändung nicht erfasst, und zwar ohne Obergrenze. Voraussetzung ist, dass Sie der Bank die Nachzahlung nachweisen, etwa mit einer Bescheinigung der Familienkasse (§ 904 Abs. 1 und 4 ZPO). Das gilt nicht, wenn wegen Unterhalt für das Kind gepfändet wird, für das Sie das Kindergeld bekommen.
Muss ich die Bescheinigung jedes Jahr erneuern?
Nicht unbedingt. Ohne Ablaufdatum gilt eine Bescheinigung bei der Bank zwei Jahre; anschließend kann sie eine aktuelle anfordern (§ 903 Abs. 2 ZPO). Ändert sich Ihre Lage, etwa durch ein weiteres Kind, reichen Sie besser schon vorher eine neue ein.
Quellen und weiterführende Informationen
- § 76 EStG – Pfändung des Kindergeldanspruchs (öffnet in neuem Tab)
- § 66 EStG – Höhe des Kindergeldes (259 € seit 1.1.2026) (öffnet in neuem Tab)
- Bundesagentur für Arbeit – Kindergelderhöhung zum Januar 2026 (öffnet in neuem Tab)
- § 75 EStG – Aufrechnung durch die Familienkasse (öffnet in neuem Tab)
- § 850e ZPO – Berechnung des pfändbaren Arbeitseinkommens (öffnet in neuem Tab)
- § 850k ZPO – Einrichtung und Beendigung des Pfändungsschutzkontos (öffnet in neuem Tab)
- § 899 ZPO – Pfändungsfreier Betrag; Übertragung (öffnet in neuem Tab)
- § 902 ZPO – Erhöhungsbeträge (Unterhaltspflichten, Kindergeld) (öffnet in neuem Tab)
- § 903 ZPO – Nachweise über Erhöhungsbeträge (P-Konto-Bescheinigung) (öffnet in neuem Tab)
- § 904 ZPO – Nachzahlung von Leistungen (öffnet in neuem Tab)
- § 905 ZPO – Festsetzung der Erhöhungsbeträge durch das Vollstreckungsgericht (öffnet in neuem Tab)
- § 906 ZPO – Festsetzung bei Unterhaltspfändung und Härtefällen (öffnet in neuem Tab)
- Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80) (öffnet in neuem Tab)
- § 36 InsO – Unpfändbare Gegenstände (öffnet in neuem Tab)
- Bundesagentur für Arbeit – Weisung 202606010 zur Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80) (öffnet in neuem Tab)
- Familienkasse – Antrag auf Bescheinigung für ein Pfändungsschutzkonto (Formular KG 46) (öffnet in neuem Tab)
- Verbraucherzentrale NRW – Das P-Konto als Schutz vor Kontopfändung (öffnet in neuem Tab)