Ganz aufhalten lässt sich eine Zwangsvollstreckung nur in bestimmten Fällen: wenn der Anspruch falsch oder schon bezahlt ist oder bei der Pfändung Fehler passiert sind. Bremsen oder abmildern können Sie sie fast immer. Ist die Forderung dagegen berechtigt, helfen Raten beim Gerichtsvollzieher, ein P-Konto und bei hohen Schulden ein Insolvenzverfahren. Entscheidend ist das Tempo. Manche Fristen sind nur zwei Wochen lang.
Inhalt
- Wann darf überhaupt vollstreckt werden?
- Ihre Möglichkeiten im Überblick
- Forderung falsch? Einspruch und Einstellung
- Schon bezahlt? Beleg vorlegen oder klagen
- Forderung berechtigt: Raten beim Gerichtsvollzieher
- Fehler bei der Pfändung: Erinnerung einlegen
- In echten Notlagen: Vollstreckungsschutz
- Konto gepfändet: Das P-Konto sichert das Nötigste
- Viele Gläubiger: Das Insolvenzverfahren als Schutzschirm
- Was nicht hilft
- Hilfe holen: Sie müssen das nicht allein schaffen
Wann darf überhaupt vollstreckt werden?
Für eine Zwangsvollstreckung braucht ein privater Gläubiger einen Titel. Das ist zum Beispiel ein Urteil, ein Vollstreckungsbescheid oder eine notarielle Urkunde. Der Titel muss Sie mit Namen nennen und Ihnen spätestens bei Beginn der Pfändung zugestellt werden (§ 750 ZPO). Bei Urteilen und notariellen Urkunden kommt eine Vollstreckungsklausel dazu. Ein Vollstreckungsbescheid braucht sie nur, wenn sich die Beteiligten geändert haben – etwa nach einem Forderungsverkauf oder bei Erben (§ 796 Abs. 1 ZPO).
Ein Brief vom Inkassobüro ist kein Titel. Damit kann niemand Ihr Konto oder Ihren Lohn pfänden. Wie Sie solche Schreiben prüfen, erklärt der Beitrag zum Inkassobrief. Anders ist es bei Behörden wie Finanzamt oder Stadtkasse: Diese Stellen vollstrecken ihre Bescheide selbst, ohne Gericht.
Ihre Möglichkeiten im Überblick
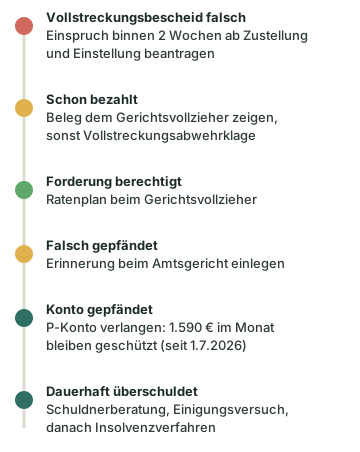
Welcher Weg passt, hängt von einer Frage ab: Stimmt die Forderung? Die Tabelle ordnet die wichtigsten Schritte.
| Weg | Passt, wenn … | Frist | Wohin? |
|---|---|---|---|
| Einspruch mit Antrag auf Einstellung | der Vollstreckungsbescheid nicht stimmt | 2 Wochen ab Zustellung | Einspruch beim Gericht, das den Bescheid erlassen hat; über die Einstellung entscheidet das Gericht, an das der Fall danach geht |
| Zahlungsbeleg vorlegen | Sie nach dem Titel bezahlt haben | keine | Gerichtsvollzieher |
| Vollstreckungsabwehrklage | der Gläubiger die Zahlung bestreitet | keine feste | Gericht der ersten Instanz; beim Vollstreckungsbescheid je nach Betrag Amts- oder Landgericht |
| Raten beim Gerichtsvollzieher | die Forderung berechtigt ist | kein Rückstand über 2 Wochen | Gerichtsvollzieher |
| Erinnerung | bei der Pfändung Fehler passiert sind | keine feste | Vollstreckungsgericht (Amtsgericht) |
| Härteantrag (§ 765a ZPO) | eine außergewöhnliche Notlage besteht | bei Räumung in der Regel 2 Wochen vor dem Termin | Vollstreckungsgericht |
| P-Konto | das Konto gepfändet ist | Umwandlung binnen 1 Monat nach Zustellung an die Bank wirkt zurück | Ihre Bank |
| Insolvenzverfahren | Sie dauerhaft nicht zahlen können | vorher Einigungsversuch | Insolvenzgericht, mit Schuldnerberatung |
Forderung falsch? Einspruch und Einstellung
Ein Vollstreckungsbescheid wirkt wie ein vorläufig vollstreckbares Urteil (§ 700 Abs. 1 ZPO). Der Gläubiger darf also sofort pfänden lassen. Halten Sie die Forderung für falsch, legen Sie Einspruch ein. Dafür haben Sie zwei Wochen ab Zustellung (§ 339 Abs. 1 ZPO). Einen Anwalt brauchen Sie für den Einspruch nicht. Geht es um mehr als 10.000 €, läuft das weitere Verfahren allerdings in der Regel am Landgericht, und dort ist anwaltliche Vertretung Pflicht (§ 700 Abs. 3, § 78 ZPO; § 23 GVG).
Achtung: Der Einspruch allein stoppt keine Pfändung. Sie müssen zusätzlich beantragen, die Zwangsvollstreckung einstweilen einzustellen (§ 719 Abs. 1 ZPO). Das Gericht gewährt das in der Regel nur gegen eine Sicherheitsleistung. Ohne sie geht es lediglich, wenn der Bescheid nicht ordnungsgemäß zustande kam oder Sie ohne eigene Schuld nicht reagieren konnten.
Ist die Frist schon verstrichen, gibt es eine letzte Chance: die Wiedereinsetzung in den vorigen Stand. Möglich ist das, wenn Sie unverschuldet zu spät waren, etwa wegen eines Klinikaufenthalts. Den Antrag stellen Sie binnen zwei Wochen, nachdem das Hindernis weggefallen ist, und holen den Einspruch gleichzeitig nach. Ein Jahr nach Ende der Einspruchsfrist ist das ausgeschlossen (§§ 234, 236 ZPO).
Schon bezahlt? Beleg vorlegen oder klagen
Zahlen Sie die ganze Forderung an den Gerichtsvollzieher, ist die Vollstreckung erledigt. Er händigt Ihnen den Titel aus und bestätigt die Zahlung schriftlich (§ 757 ZPO). Haben Sie direkt an den Gläubiger gezahlt, nachdem das Urteil oder der Bescheid ergangen war, legen Sie den Beleg vor – bei einer Konto- oder Lohnpfändung dem Vollstreckungsgericht. Das kann eine Quittung des Gläubigers sein oder ein Überweisungsnachweis über den vollen Betrag samt Zinsen und Kosten. Dann wird die Vollstreckung eingestellt (§ 775 Nr. 4 und 5 ZPO). Bereits gepfändete Sachen bleiben allerdings vorerst gepfändet (§ 776 ZPO).
Bestreitet der Gläubiger die Zahlung, hilft die Vollstreckungsabwehrklage (§ 767 ZPO). Mit ihr machen Sie geltend, dass die Forderung erloschen ist – etwa weil Sie bezahlt haben oder sie Ihnen erlassen wurde. Bei Urteilen zählen aber nur Gründe, die nach der letzten mündlichen Verhandlung entstanden sind. Beim Vollstreckungsbescheid müssen sie nach Ablauf der Einspruchsfrist entstanden sein (§ 767 Abs. 2, § 796 Abs. 2 ZPO). Was vorher war, müssen Sie mit dem Einspruch geltend machen.
Die Klage selbst bremst die Pfändung nicht. Dafür beantragen Sie eine einstweilige Anordnung (§ 769 ZPO). Oft verlangt das Gericht eine Sicherheit. Können Sie die nicht leisten und hat die Klage gute Chancen, kann es darauf verzichten. Zuständig ist bei Urteilen die erste Instanz. Beim Vollstreckungsbescheid hängt es in der Regel vom Betrag ab: bis 10.000 € Amtsgericht, darüber Landgericht mit Anwaltspflicht (§§ 767, 796 ZPO, § 23 GVG).
Tipp: Heben Sie Kontoauszüge, Quittungen und Schreiben des Gläubigers dauerhaft auf – mindestens, bis Sie den Titel zurückhaben. Ein sauberer Beleg spart oft ein Gerichtsverfahren.
Auf Verjährung sollten Sie bei titulierten Schulden kaum hoffen. Die Forderung selbst verjährt erst nach 30 Jahren (§ 197 Abs. 1 BGB). Jede beantragte Vollstreckungshandlung lässt die Frist außerdem neu beginnen (§ 212 Abs. 1 Nr. 2 BGB). Anders bei Zinsen, die nach dem Titel anfallen: Für sie gelten drei Jahre (§ 197 Abs. 2, § 195 BGB). Das zu prüfen, kann sich lohnen.
Forderung berechtigt: Raten beim Gerichtsvollzieher
Stimmt die Forderung, ist die Ratenzahlung der wichtigste Weg. Der Gerichtsvollzieher soll in jeder Lage des Verfahrens eine gütliche Lösung suchen (§ 802b ZPO). Er kann Ihnen eine Zahlungsfrist oder Raten erlauben. Voraussetzungen: Der Gläubiger hat das nicht ausgeschlossen, und Sie machen glaubhaft, dass Sie die Beträge pünktlich aufbringen. Getilgt sein soll alles innerhalb von zwölf Monaten.
Solange der Zahlungsplan gilt, ist die Vollstreckung aufgeschoben. Er fällt weg, wenn der Gläubiger sofort widerspricht. Ebenso endet er, wenn Sie mit einer Rate länger als zwei Wochen im Rückstand sind. Auch für diese gütliche Erledigung berechnet der Gerichtsvollzieher eine Gebühr. Alle notwendigen Kosten der Vollstreckung trägt am Ende der Schuldner (§ 788 ZPO).
Beispiel: Sie schulden aus einem Vollstreckungsbescheid 900 €. Der Gerichtsvollzieher vereinbart mit Ihnen zwölf Monatsraten. Weil Zinsen und Kosten hinzukommen, liegen sie etwas über 75 €. Widerspricht der Gläubiger nicht und zahlen Sie pünktlich, ruht die Vollstreckung wegen dieser Schuld.
Mit dem Gläubiger direkt können Sie ebenfalls verhandeln. Oft geht das mit Unterstützung einer Beratungsstelle leichter, besonders bei mehreren Gläubigern.
Fehler bei der Pfändung: Erinnerung einlegen
Manchmal ist die Pfändung selbst fehlerhaft. Dagegen wehren Sie sich mit der Erinnerung beim Vollstreckungsgericht, also beim Amtsgericht (§ 766 ZPO). Typische Fälle: Der Titel wurde nie zugestellt, oder der Gerichtsvollzieher hat unpfändbare Dinge mitgenommen. Geschützt ist etwa, was Sie für eine bescheidene Lebens- und Haushaltsführung brauchen, für Ihre Arbeit oder aus gesundheitlichen Gründen. Auch Haustiere, die nicht der Erwerbstätigkeit dienen, gehören dazu (§ 811 Abs. 1 ZPO). Eine gesetzliche Frist für die Erinnerung gibt es nicht – warten sollten Sie trotzdem nicht.
Gehört eine gepfändete Sache gar nicht Ihnen, sondern etwa Ihren Eltern? Dann kann die Eigentümerin oder der Eigentümer mit der Drittwiderspruchsklage dagegen vorgehen (§ 771 ZPO). In der Praxis lohnt es sich, den Gläubiger vorher schriftlich und mit Kaufbeleg um Freigabe zu bitten. Bei Ehepaaren vermutet das Gesetz allerdings, dass Sachen dem verschuldeten Teil gehören – das Gegenteil muss belegt werden (§ 1362 BGB, § 739 ZPO). Das gilt nicht, wenn Sie getrennt leben und die Sache beim Partner ist, oder bei Dingen, die nur er oder sie benutzt, etwa Kleidung oder Schmuck.
Entscheidet das Vollstreckungsgericht über Ihren Antrag, zum Beispiel über die Erinnerung, gibt es dagegen die sofortige Beschwerde. Sie muss binnen zwei Wochen ab Zustellung eingehen (§§ 793, 569 ZPO).
In echten Notlagen: Vollstreckungsschutz
Für außergewöhnliche Härten gibt es den Vollstreckungsschutz nach § 765a ZPO. Das Amtsgericht kann eine Maßnahme auf Antrag aufheben, untersagen oder vorübergehend einstellen. Voraussetzung: Wegen ganz besonderer Umstände bedeutet die Maßnahme für Sie eine Härte, die mit den guten Sitten nicht vereinbar ist. Die Interessen des Gläubigers wägt das Gericht dabei mit ab.
Die Hürde ist hoch. Geldnot allein reicht in der Regel nicht. Anerkannt wird etwa eine ärztlich belegte, akute Gefahr für Leben oder Gesundheit. Selbst dann stellt das Gericht meist nur befristet ein und prüft, ob sich das Risiko anders abwenden lässt (BGH, I ZB 34/09). Droht eine Räumung, muss der Antrag spätestens zwei Wochen vor dem Räumungstermin eingehen (§ 765a Abs. 3 ZPO). Später geht es nur, wenn die Gründe erst danach entstanden sind oder Sie ohne eigene Schuld nicht früher handeln konnten. Mehr dazu steht im Beitrag zu Mietschulden.
Beim Finanzamt heißt das Gegenstück Vollstreckungsaufschub. Ist eine Maßnahme im Einzelfall unbillig, kann die Vollstreckungsbehörde sie einstweilen einstellen oder beschränken (§ 258 AO). Für Stadtkasse und andere Behörden gelten meist ähnliche Regeln nach Landesrecht.
Bringt die Lage Sie seelisch an Ihre Grenzen? Die Telefonseelsorge hilft rund um die Uhr unter 0800 111 0 111 – kostenlos und anonym.
Konto gepfändet: Das P-Konto sichert das Nötigste
Ein P-Konto beendet die Pfändung nicht. Es sorgt aber dafür, dass Sie Miete, Strom und Essen bezahlen können. Jede Privatperson kann verlangen, dass ihr Girokonto als Pfändungsschutzkonto geführt wird (§ 850k ZPO). Läuft die Pfändung schon, muss die Bank spätestens ab dem vierten Geschäftstag nach Ihrem Antrag umstellen. Seit dem 1. Juli 2026 sind dann 1.590 € im Monat geschützt (§ 899 Abs. 1 ZPO).
Die Zeit arbeitet dabei für Sie. Gesperrtes Guthaben darf die Bank erst einen Monat, nachdem ihr die Pfändung zugestellt wurde, an den Gläubiger auszahlen (§ 835 Abs. 3 ZPO). Wandeln Sie das Konto vorher um, gilt der Freibetrag auch für das schon blockierte Geld (§ 899 Abs. 1 ZPO). Zahlen Sie Unterhalt oder bekommen Sie Kindergeld, steigt der Betrag mit einer Bescheinigung. Wie das funktioniert, zeigt der Beitrag Kindergeld und Pfändung. Kommen auf Ihr Konto fast nur unpfändbare Leistungen, kann das Amtsgericht es für bis zu zwölf Monate ganz freistellen (§ 907 ZPO).
Schritt für Schritt erklärt das der Artikel zur Kontopfändung. Wird Ihr Gehalt gepfändet, finden Sie das Wichtigste unter Lohnpfändung.
Viele Gläubiger: Das Insolvenzverfahren als Schutzschirm
Reicht das Geld dauerhaft nicht, schützt ein Insolvenzverfahren vor allen bisherigen Gläubigern zugleich. Nach der Eröffnung darf wegen alter Schulden niemand mehr einzeln vollstrecken – weder ins Vermögen noch in künftigen Lohn (§ 89 InsO). Neue Gläubiger dürfen zwar in Ihr übriges Vermögen vollstrecken, Ihren Lohn aber ebenfalls nicht pfänden. Ausnahmen gelten für neuen Unterhalt und für vorsätzlich verursachte Schäden (§ 89 Abs. 2 InsO). Schon vorher kann das Insolvenzgericht Pfändungen untersagen oder einstellen (§ 21 Abs. 2 InsO). Ein Automatismus ist das nicht.
Es gibt sogar eine Rückwirkung, die Rückschlagsperre. Hat ein Gläubiger in den drei Monaten vor Ihrem Antrag oder danach durch eine Pfändung eine Sicherung erlangt, wird sie mit der Eröffnung unwirksam. Diese Drei-Monats-Frist gilt für die Verbraucherinsolvenz (§ 88 Abs. 2 InsO).
Vor dem Antrag steht ein außergerichtlicher Einigungsversuch mit allen Gläubigern. Eine geeignete Stelle muss bescheinigen, dass er in den letzten sechs Monaten erfolglos war (§ 305 Abs. 1 Nr. 1 InsO). Pfändet ein Gläubiger, nachdem die Verhandlungen begonnen haben, gilt der Versuch als gescheitert (§ 305a InsO). Wie es weitergeht, zeigt der Ratgeber zur Privatinsolvenz.
Was nicht hilft
Ignorieren verschlimmert die Lage. Wer nicht zur Vermögensauskunft erscheint, riskiert einen Haftbefehl und einen Eintrag ins Schuldnerverzeichnis (§ 802g, § 882c ZPO). Was das konkret bedeutet, erklärt der Beitrag Kommt man wegen Schulden ins Gefängnis?
Die Tür verschlossen zu halten, schiebt das Problem lediglich auf. Ohne Ihre Einwilligung darf der Gerichtsvollzieher die Wohnung in der Regel zwar nur mit richterlicher Anordnung durchsuchen (§ 758a ZPO). Bei einem Haftbefehl oder einer Räumung braucht er keine. Kommt er mit Anordnung wieder, darf er öffnen lassen. Die Kosten dafür landen bei Ihnen.
Vorsicht auch beim Verstecken von Geld. Wer bei drohender Vollstreckung Vermögen beiseiteschafft, um den Gläubiger leer ausgehen zu lassen, kann sich strafbar machen (§ 288 StGB). Das gilt ebenso, wenn Wertsachen zum Schein an Angehörige übertragen werden.
Hilfe holen: Sie müssen das nicht allein schaffen
Eine anerkannte Schuldnerberatung prüft mit Ihnen, welcher Weg passt. Sie hilft beim Ratenplan, stellt P-Konto-Bescheinigungen aus und begleitet bei Bedarf in die Insolvenz. Die Beratung ist in der Regel kostenlos. Wie das erste Gespräch abläuft, lesen Sie im Beitrag Angst vor dem Anruf?
Für eine anwaltliche Beratung außerhalb eines Gerichtsverfahrens gibt es mit wenig Einkommen Beratungshilfe. Den Berechtigungsschein stellt das Amtsgericht an Ihrem Wohnort aus. Der Anwalt darf dann höchstens 15 € von Ihnen verlangen und kann darauf verzichten. In Bremen und Hamburg übernimmt die öffentliche Rechtsberatung diese Aufgabe, in Berlin haben Sie die Wahl (§ 12 BerHG). Für ein Gerichtsverfahren können Sie Prozesskostenhilfe beantragen (§ 114 ZPO).
Häufige Fragen
Der Gerichtsvollzieher war schon da – lässt sich jetzt noch etwas ändern?
Ja. Auch jetzt kann der Gerichtsvollzieher noch einen Ratenplan mit Ihnen vereinbaren, sofern der Gläubiger das nicht ausgeschlossen hat (§ 802b ZPO). Hat er Dinge gepfändet, die Sie zum Leben oder Arbeiten brauchen, legen Sie beim Amtsgericht Erinnerung ein (§ 766 ZPO).
Reicht ein Einspruch, damit nichts mehr gepfändet wird?
Nein. Der Gläubiger darf aus einem Vollstreckungsbescheid sofort vollstrecken, auch während der Einspruch läuft. Damit die Pfändung ruht, beantragen Sie zusätzlich die einstweilige Einstellung (§ 719 ZPO). Das Gericht verlangt dafür meist eine Sicherheitsleistung.
Ich habe die Schulden längst bezahlt. Warum wird trotzdem gepfändet?
Manchmal hat der Gläubiger Ihr Geld noch nicht verbucht. Haben Sie nach dem Urteil oder Bescheid alles samt Zinsen und Kosten gezahlt, legen Sie die Quittung oder den Überweisungsbeleg vor – dem Gerichtsvollzieher, bei einer Konto- oder Lohnpfändung dem Vollstreckungsgericht. Die Vollstreckung wird dann eingestellt (§ 775 Nr. 4 und 5 ZPO). Bestreitet der Gläubiger die Zahlung, bleibt die Vollstreckungsabwehrklage (§ 767 ZPO).
Hilft ein Insolvenzantrag sofort gegen die Kontopfändung?
Nicht automatisch. Vor der Eröffnung kann das Insolvenzgericht Pfändungen untersagen, muss es aber nicht (§ 21 InsO). Ein Verbot für alle bisherigen Gläubiger gilt erst, wenn das Verfahren eröffnet ist (§ 89 InsO). Richten Sie deshalb sofort ein P-Konto ein – das schützt ab dem vierten Geschäftstag.
Brauche ich für all diese Schritte einen Anwalt?
Meistens nicht. Einspruch, Erinnerung und Härteantrag stellen Sie selbst beim Amtsgericht, das P-Konto bei Ihrer Bank. Pflicht ist ein Anwalt vor dem Landgericht – in der Regel, wenn es um mehr als 10.000 € geht (§ 78 ZPO, § 23 GVG). Mit wenig Einkommen gibt es Beratungshilfe für die Beratung und Prozesskostenhilfe für ein Gerichtsverfahren.
Verjähren Schulden, für die es einen Titel gibt?
Ja, aber spät: Die Forderung selbst verjährt nach 30 Jahren, und jede beantragte Vollstreckung startet die Frist neu (§§ 197, 212 BGB). Zinsen, die nach dem Titel anfallen, verjähren dagegen schon nach drei Jahren (§ 197 Abs. 2, § 195 BGB). Eine Prüfung kann sich deshalb lohnen.
Quellen und weiterführende Informationen
- § 750 ZPO – Voraussetzungen der Zwangsvollstreckung (öffnet in neuem Tab)
- § 796 ZPO – Zwangsvollstreckung aus Vollstreckungsbescheiden (öffnet in neuem Tab)
- § 700 ZPO – Einspruch gegen den Vollstreckungsbescheid (öffnet in neuem Tab)
- § 339 ZPO – Einspruchsfrist (öffnet in neuem Tab)
- § 719 ZPO – Einstweilige Einstellung bei Rechtsmittel und Einspruch (öffnet in neuem Tab)
- § 234 ZPO – Wiedereinsetzungsfrist (öffnet in neuem Tab)
- § 757 ZPO – Übergabe des Titels und Quittung (öffnet in neuem Tab)
- § 236 ZPO – Wiedereinsetzungsantrag (versäumte Handlung nachholen) (öffnet in neuem Tab)
- § 78 ZPO – Anwaltsprozess (öffnet in neuem Tab)
- § 775 ZPO – Einstellung oder Beschränkung der Zwangsvollstreckung (öffnet in neuem Tab)
- § 776 ZPO – Aufhebung von Vollstreckungsmaßregeln (öffnet in neuem Tab)
- § 767 ZPO – Vollstreckungsabwehrklage (öffnet in neuem Tab)
- § 769 ZPO – Einstweilige Anordnungen (öffnet in neuem Tab)
- § 23 GVG – Zuständigkeit der Amtsgerichte (Streitwert bis 10.000 € seit 1.1.2026) (öffnet in neuem Tab)
- § 197 BGB – Dreißigjährige Verjährungsfrist (öffnet in neuem Tab)
- § 195 BGB – Regelmäßige Verjährungsfrist (öffnet in neuem Tab)
- § 212 BGB – Neubeginn der Verjährung (öffnet in neuem Tab)
- § 802b ZPO – Gütliche Erledigung, Vollstreckungsaufschub bei Zahlungsvereinbarung (öffnet in neuem Tab)
- § 788 ZPO – Kosten der Zwangsvollstreckung (öffnet in neuem Tab)
- § 766 ZPO – Erinnerung gegen Art und Weise der Zwangsvollstreckung (öffnet in neuem Tab)
- § 811 ZPO – Unpfändbare Sachen und Tiere (öffnet in neuem Tab)
- § 739 ZPO – Gewahrsamsvermutung bei Ehegatten (öffnet in neuem Tab)
- § 1362 BGB – Eigentumsvermutung bei Ehegatten (öffnet in neuem Tab)
- § 771 ZPO – Drittwiderspruchsklage (öffnet in neuem Tab)
- § 569 ZPO – Frist und Form der sofortigen Beschwerde (öffnet in neuem Tab)
- § 793 ZPO – Sofortige Beschwerde (öffnet in neuem Tab)
- § 765a ZPO – Vollstreckungsschutz (öffnet in neuem Tab)
- BGH, Beschluss vom 14.01.2010, I ZB 34/09 – Räumung bei Suizidgefahr (öffnet in neuem Tab)
- § 258 AO – Einstweilige Einstellung oder Beschränkung der Vollstreckung (öffnet in neuem Tab)
- § 850k ZPO – Einrichtung und Beendigung des Pfändungsschutzkontos (öffnet in neuem Tab)
- § 899 ZPO – Pfändungsfreier Betrag; Übertragung (öffnet in neuem Tab)
- § 902 ZPO – Erhöhungsbeträge (öffnet in neuem Tab)
- § 907 ZPO – Festsetzung der Unpfändbarkeit von Kontoguthaben (öffnet in neuem Tab)
- § 835 ZPO – Überweisung einer Geldforderung (Auszahlung frühestens nach einem Monat) (öffnet in neuem Tab)
- Bundesagentur für Arbeit – Weisung 202606010 zur Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80) (öffnet in neuem Tab)
- § 21 InsO – Anordnung vorläufiger Maßnahmen (öffnet in neuem Tab)
- § 88 InsO – Vollstreckung vor Verfahrenseröffnung (Rückschlagsperre) (öffnet in neuem Tab)
- § 89 InsO – Vollstreckungsverbot (öffnet in neuem Tab)
- § 305 InsO – Eröffnungsantrag des Schuldners (öffnet in neuem Tab)
- § 305a InsO – Scheitern der außergerichtlichen Schuldenbereinigung (öffnet in neuem Tab)
- § 802g ZPO – Erzwingungshaft (öffnet in neuem Tab)
- § 882c ZPO – Eintragungsanordnung (Schuldnerverzeichnis) (öffnet in neuem Tab)
- § 758a ZPO – Richterliche Durchsuchungsanordnung (öffnet in neuem Tab)
- § 288 StGB – Vereiteln der Zwangsvollstreckung (öffnet in neuem Tab)
- Bayerisches Justizministerium (FIM-Leistungsbeschreibung) – Beratungshilfe beantragen (öffnet in neuem Tab)
- § 114 ZPO – Prozesskostenhilfe (öffnet in neuem Tab)
- § 12 BerHG – Öffentliche Rechtsberatung in Bremen, Hamburg und Berlin (öffnet in neuem Tab)
- Verbraucherzentrale – Was tun, wenn der Gerichtsvollzieher kommt? (öffnet in neuem Tab)