Nein. Niemand darf Ihnen einfach alles nehmen. Was Sie und Ihre Familie zum Leben brauchen, ist geschützt. Bett, Waschmaschine und Kleidung bleiben bei Ihnen. Auch ein großer Teil Ihres Einkommens ist sicher, ebenso das Geld auf dem P-Konto bis zu einer festen Grenze. Bevor überhaupt etwas gepfändet wird, braucht der Gläubiger außerdem einen Vollstreckungstitel. Was darüber hinausgeht, kann allerdings tatsächlich gepfändet werden. Es lohnt sich also, genau hinzusehen.
Inhalt
Ohne Titel geht gar nichts
Ein Gläubiger darf nicht einfach zugreifen, nur weil Sie ihm Geld schulden. Er braucht einen Vollstreckungstitel – zum Beispiel ein Urteil oder einen Vollstreckungsbescheid. Den muss er Ihnen spätestens zu Beginn der Vollstreckung zustellen lassen.
Auch dann passiert nichts automatisch. Jede Maßnahme muss der Gläubiger beantragen. Für Ihre Sachen ist der Gerichtsvollzieher zuständig, Lohn und Konto pfändet das Amtsgericht. Behörden wie das Finanzamt vollstrecken ihre Bescheide selbst. Der Pfändungsschutz gilt dort aber genauso.
Tipp: Ein Inkassobüro darf selbst nichts mitnehmen. Es kann für den Gläubiger nur eine Pfändung beantragen – und auch das erst mit einem Titel. Kündigt es einen „Hausbesuch“ an, müssen Sie niemanden hereinlassen. Darauf weist die Verbraucherzentrale Hamburg hin.
Ihre Sachen: Was in der Wohnung bleibt
Geschützt sind vor allem Sachen, die Sie oder die Menschen in Ihrem Haushalt in drei Bereichen brauchen (§ 811 ZPO):
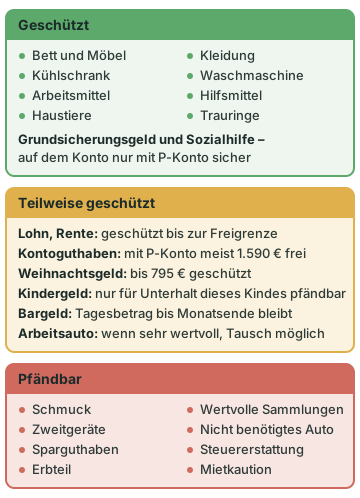
- Alltag: alles für eine bescheidene Lebens- und Haushaltsführung – etwa Bett, Tisch, Schrank, Kleidung, Kühlschrank und Waschmaschine.
- Arbeit: Werkzeug, Laptop oder Fahrzeug, die Sie für Ihren Beruf oder Ihre Ausbildung brauchen.
- Gesundheit: Hilfsmittel wie Rollstuhl oder Hörgerät.
Unpfändbar sind außerdem Trauringe, Haustiere samt Futter und private Aufzeichnungen wie Tagebücher oder Briefe. Eine Ausnahme gibt es bei Ratenkäufen: Gehört das Bett bis zur letzten Rate noch dem Verkäufer, kann er genau diese Sache pfänden lassen.
Auch was nicht ausdrücklich geschützt ist, bleibt oft, wo es ist. Lohnt sich eine Versteigerung nicht, unterbleibt die Pfändung. Alte, gebrauchte Dinge bleiben deshalb meist in der Wohnung. Laut Justiz Nordrhein-Westfalen gab es dort 2024 rund 148.000 Pfändungsaufträge, aber nicht einmal 1.000 Versteigerungen.
Pfänden darf der Gerichtsvollzieher Dinge, die über das Nötige hinausgehen: Schmuck, wertvolle Sammlungen oder Zweitgeräte. Auch ein geschütztes Gerät ist nicht ganz sicher, wenn es besonders hochwertig ist. Der Gläubiger kann es mit Erlaubnis des Gerichts gegen ein einfaches tauschen lassen. Sie bekommen dann ein Ersatzstück oder das Geld dafür. Welche Sachen genau geschützt sind, zeigt der Beitrag Gerichtsvollzieher kommt.
Einkommen: Ein Teil bleibt immer bei Ihnen
Vom Lohn darf nur gepfändet werden, was über der Pfändungsfreigrenze liegt. Seit dem 1. Juli 2026 sind ohne Unterhaltspflichten mindestens 1.587,40 € netto im Monat geschützt (§ 850c ZPO). Für die erste Person, der Sie gesetzlichen Unterhalt leisten, kommen 597,42 € hinzu, für die zweite bis fünfte je 332,83 €. Bei Unterhaltsschulden und einigen anderen Sonderfällen kann das Gericht weniger lassen. Lassen Sie sich dann beraten. Wie die Freigrenze genau berechnet wird, erklärt der Artikel Lohnpfändung.
Einige Teile Ihres Einkommens sind ganz oder teilweise tabu:
- die Hälfte der Vergütung für Überstunden,
- Urlaubsgeld in üblicher Höhe,
- Weihnachtsgeld bis 795 € – mehr dazu im Beitrag Ist Weihnachtsgeld pfändbar?
Leistungen vom Staat sind besonders geschützt. Grundsicherungsgeld und Sozialhilfe darf kein Gläubiger beim Amt pfänden. Liegt das Geld schon auf Ihrem Konto, braucht es ein P-Konto als Schutz. Kindergeld darf nur wegen Unterhalts für das Kind gepfändet werden, für das Sie es bekommen.
Auch Elterngeld, Mutterschaftsgeld und Wohngeld sind mit Einschränkungen geschützt. Auf dem P-Konto gibt die Bank sie aber nicht automatisch zusätzlich frei. Was Sie dann tun können, steht im Beitrag P-Konto-Freibetrag erhöhen. Eine Rente ist wie Lohn pfändbar – also nur oberhalb der Freigrenze.
Konto: Schutz nur mit P-Konto
Auf einem normalen Girokonto sperrt die Bank nach einer Pfändung das gesamte Guthaben. Mit einem Pfändungsschutzkonto, kurz P-Konto, bleiben Ihnen seit dem 1. Juli 2026 in der Regel mindestens 1.590 € im Monat (§ 899 ZPO). In Sonderfällen, etwa bei Unterhaltsschulden, kann das Gericht weniger festsetzen. Ein bestehendes Konto können Sie jederzeit umwandeln lassen. Wie das geht, steht im Artikel Kontopfändung: Was tun? Mit Kindern oder Unterhaltspflichten ist mehr geschützt – das erklärt der Beitrag P-Konto-Freibetrag erhöhen.
Wohnung: Andere Schulden kosten Sie nicht die Mietwohnung
Schulden bei Versandhändlern, Banken oder dem Handyanbieter sind kein Grund, Ihnen die Wohnung zu kündigen. Anders sieht es aus, wenn Miete oder Kaution offen sind. Was dann gilt, erklärt der Artikel Kündigung wegen Mietschulden. Nicht geschützt ist Ihre Mietkaution: Den Anspruch auf Rückzahlung können Gläubiger pfänden lassen.
Bei einer eigenen Immobilie ist mehr möglich, bis hin zur Zwangsversteigerung. Bis es so weit ist, dauert es meist lange. Sie können beim Gericht beantragen, das Verfahren vorübergehend anzuhalten. Dafür gelten aber kurze Fristen. Holen Sie sich in diesem Fall sofort Rat.
Auto, Ersparnisse und Altersvorsorge
Braucht jemand in Ihrem Haushalt das Auto für die Arbeit oder wegen seiner Gesundheit, bleibt es. Bei einem sehr teuren Arbeitsauto kann der Gläubiger beim Gericht einen Tausch beantragen. Sie bekommen dann einen günstigeren Wagen für den Weg zum Job oder das Geld dafür. Ein Auto, das niemand im Haushalt für Arbeit oder Gesundheit braucht, darf gepfändet werden.
Sparguthaben und eine Steuererstattung sind grundsätzlich pfändbar, ebenso ein Erbteil. Besser geschützt ist die Altersvorsorge. Riester-Vermögen ist unpfändbar, soweit es staatlich gefördert wurde. Auch bestimmte private Rentenverträge sind bis zu festen Grenzen geschützt. Laufende Renten daraus werden wie Lohn behandelt.
Beispiel: Der Gerichtsvollzieher kommt am 16. eines Monats mit 30 Tagen. Sie leben allein. Für die 15 Tage bis zum Monatsende – der 16. zählt mit – bleibt Ihnen ein Bargeldbetrag von rund 219 €. Den Rest darf er mitnehmen. Im Einzelfall kann er einen anderen Betrag festlegen.
Partner und Kinder
Ihr Partner haftet in der Regel nicht für Ihre Schulden – es sei denn, er hat selbst unterschrieben, etwa als Mitkreditnehmer. Bei Ehepaaren gibt es Ausnahmen, zum Beispiel bei Alltagskäufen für die Familie oder einer gemeinsamen Steuererklärung. Lassen Sie sich im Zweifel beraten.
Eine Besonderheit gilt für Ehepaare und eingetragene Lebenspartner. Hier nimmt das Gesetz zunächst an, dass die Sachen in der Wohnung dem Schuldner gehören (§ 1362 BGB). Das lässt sich widerlegen, am besten mit Kaufbelegen. Für unverheiratete Paare gilt diese Vermutung nicht.
Wird trotzdem etwas gepfändet, das Ihrem Partner gehört, kann er sich dagegen wehren. Eine Beratungsstelle hilft dabei. Was Ihre Kinder brauchen, ist über den Haushalt mitgeschützt.
Wenn doch zu viel gepfändet wird
Pfändet der Gerichtsvollzieher etwas, das geschützt ist, können Sie Erinnerung beim Vollstreckungsgericht einlegen (§ 766 ZPO). Dafür reicht ein einfacher Brief an das Amtsgericht mit kurzer Begründung. Einen Anwalt brauchen Sie nicht. Gibt die Bank auf dem P-Konto zu wenig frei, hilft oft eine Bescheinigung. Und in besonderen Härtefällen kann das Gericht auf Ihren Antrag eine Pfändung ganz oder teilweise aufheben.
Sie müssen das nicht allein klären. Eine anerkannte Schuldnerberatung prüft mit Ihnen, was geschützt ist, und hilft bei Anträgen. Bei Wohlfahrtsverbänden, Verbraucherzentralen und Kommunen ist das in der Regel kostenlos.
Häufige Fragen
Darf der Gerichtsvollzieher meinen Fernseher mitnehmen?
Einen einfachen Fernseher in der Regel nicht – er gehört zur bescheidenen Haushaltsführung. Ist das Gerät sehr wertvoll, kann der Gläubiger mit Erlaubnis des Gerichts einen Tausch gegen ein einfacheres verlangen. Sie bekommen dann ein Ersatzgerät oder Geld für eines.
Kann man mir das Kindergeld wegnehmen?
Nur wegen Unterhalts für ein Kind, für das Sie dieses Kindergeld bekommen. Andere Gläubiger kommen an den Anspruch nicht heran. Liegt das Kindergeld schon auf dem Konto, schützt es ein P-Konto mit passender Bescheinigung.
Haftet mein Partner, wenn bei mir gepfändet wird?
In der Regel nicht – haften muss, wer selbst unterschrieben hat. Für Ehepaare gibt es Ausnahmen, etwa bei Alltagskäufen für die Familie. Außerdem gilt bei Ehepaaren erst einmal: Der Hausrat gehört dem, der die Schulden hat. Ausgenommen sind Dinge, die nur der Partner benutzt, etwa seine Kleidung. Kaufbelege helfen, das zu widerlegen. Für Paare ohne Trauschein gilt diese Regel nicht.
Verliere ich wegen anderer Schulden meine Mietwohnung?
Schulden bei anderen Gläubigern sind kein Kündigungsgrund. Gefährlich wird es, wenn Sie Miete oder Kaution schuldig bleiben. Ihr Kautionsguthaben ist allerdings nicht geschützt: Das Geld, das Sie nach dem Auszug zurückbekommen sollen, kann gepfändet werden.
Darf ein Inkassobüro meine Sachen pfänden?
Nein, mitnehmen darf es selbst nichts. Mit einem Vollstreckungstitel kann der Gläubiger – oder das Inkassobüro für ihn – eine Pfändung beantragen. Durchführen darf sie nur der Gerichtsvollzieher oder das Amtsgericht. Mitarbeiter eines Inkassobüros müssen Sie nicht in die Wohnung lassen.
Was passiert mit meinem Bargeld?
Ein Teil bleibt Ihnen für die Tage bis zum Monatsende, den Tag der Pfändung eingerechnet. Allein lebend sind das 14,61 € pro Tag, für jede weitere Person im Haushalt kommen 7,31 € hinzu. Im Einzelfall kann der Gerichtsvollzieher einen anderen Betrag festlegen. Was darüber liegt, darf er mitnehmen.
Quellen und weiterführende Informationen
- § 704 ZPO – Vollstreckbare Endurteile (öffnet in neuem Tab)
- § 794 ZPO – Weitere Vollstreckungstitel (öffnet in neuem Tab)
- § 750 ZPO – Voraussetzungen der Zwangsvollstreckung (öffnet in neuem Tab)
- § 753 ZPO – Vollstreckung durch Gerichtsvollzieher; elektronischer Rechtsverkehr; Verordnungsermächtigungen (öffnet in neuem Tab)
- § 765a ZPO – Vollstreckungsschutz (öffnet in neuem Tab)
- § 766 ZPO – Erinnerung gegen Art und Weise der Zwangsvollstreckung (öffnet in neuem Tab)
- § 771 ZPO – Drittwiderspruchsklage (öffnet in neuem Tab)
- § 803 ZPO – Pfändung (öffnet in neuem Tab)
- § 811 ZPO – Unpfändbare Sachen und Tiere (öffnet in neuem Tab)
- § 811a ZPO – Austauschpfändung (öffnet in neuem Tab)
- § 850a ZPO – Unpfändbare Bezüge (öffnet in neuem Tab)
- § 850c ZPO – Pfändungsgrenzen für Arbeitseinkommen (öffnet in neuem Tab)
- § 850d ZPO – Pfändbarkeit bei Unterhaltsansprüchen (öffnet in neuem Tab)
- Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80) (öffnet in neuem Tab)
- § 851c ZPO – Pfändungsschutz bei Altersrenten (öffnet in neuem Tab)
- § 899 ZPO – Pfändungsfreier Betrag; Übertragung (öffnet in neuem Tab)
- § 30a ZVG (einstweilige Einstellung auf Antrag des Schuldners) (öffnet in neuem Tab)
- § 1357 BGB – Geschäfte zur Deckung des Lebensbedarfs (öffnet in neuem Tab)
- § 1362 BGB – Eigentumsvermutung (öffnet in neuem Tab)
- § 42 SGB II – Fälligkeit, Auszahlung und Unpfändbarkeit der Leistungen (öffnet in neuem Tab)
- § 17 SGB XII – Anspruch (öffnet in neuem Tab)
- § 54 SGB I – Pfändung (öffnet in neuem Tab)
- § 76 EStG – Pfändung (öffnet in neuem Tab)
- § 97 EStG – Übertragbarkeit (öffnet in neuem Tab)
- § 295 AO – Unpfändbarkeit von Sachen (öffnet in neuem Tab)
- § 319 AO – Unpfändbarkeit von Forderungen (öffnet in neuem Tab)
- BGH, Urteil vom 14.12.2006, IX ZR 92/05 – keine Eigentumsvermutung bei unverheirateten Paaren (Bericht) (öffnet in neuem Tab)
- BGH, Beschluss vom 21.02.2019, IX ZB 7/17 – Pfändbarkeit der Mietkaution (Bericht) (öffnet in neuem Tab)
- BGH, Urteil vom 16.11.2017, IX ZR 21/17 – Riester-Vermögen nur unpfändbar, soweit tatsächlich gefördert (Bericht) (öffnet in neuem Tab)
- Verbraucherzentrale Hamburg – Hausbesuch: Inkassounternehmen müssen Sie nicht in Ihre Wohnung lassen (öffnet in neuem Tab)
- Justiz NRW – Übersichten über die Geschäftstätigkeit der Gerichtsvollzieher (öffnet in neuem Tab)