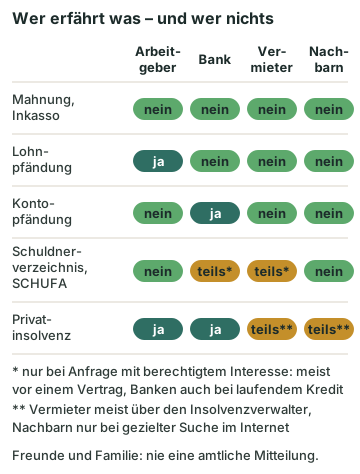
Wer erfährt von meinen Schulden? In den meisten Fällen: niemand, den Sie nicht selbst informieren. Ein öffentliches Register aller Schulden existiert in Deutschland nicht. Mahnung und Inkasso bleiben Post an Sie. Dritte erfahren nur dort davon, wo das Gesetz es ausdrücklich vorsieht. Der Arbeitgeber bei einer Lohnpfändung. Die Bank bei einer Kontopfändung. Gläubiger und Auskunfteien bei einer Privatinsolvenz. Nachbarn, Freunde und Familie bekommen nichts mitgeteilt. Trotzdem ist die Angst, dass es herauskommt, einer der Gründe, warum Menschen erst spät Hilfe suchen.
Inhalt
- Mahnung, Inkasso, Mahnbescheid: Post nur an Sie
- Gerichtsvollzieher: ohne Uniform, ohne Aufsehen
- Schuldnerverzeichnis und SCHUFA: nur für Berechtigte
- Lohnpfändung: Der Arbeitgeber erfährt es, die Kollegen nicht
- Privatinsolvenz: im Internet – aber nicht für jeden auffindbar
- Familie, Partner, Beratung: Was Sie selbst entscheiden
- Was Sie jetzt tun sollten
Mahnung, Inkasso, Mahnbescheid: Post nur an Sie
Eine Mahnung ist ein Brief zwischen Gläubiger und Schuldner. Das gilt auch, wenn ein Inkassounternehmen sie schreibt. Nach Ihrer Anschrift oder Erreichbarkeit dürfen Inkassobüros Dritte fragen – mehr nicht. Wer Angehörige, Nachbarn oder Kollegen über Ihre Schulden ausfragt oder den Grund des Anrufs nennt, handelt laut Datenschutzaufsicht in aller Regel unzulässig. Auch der Verhaltenskodex der Inkassobranche sieht vor, dass Gespräche mit Dritten über die Forderung unterbleiben. Auf einem Anrufbeantworter soll nicht einmal erkennbar sein, dass es um Inkasso geht.
Wie teuer ein Verstoß werden kann, zeigt ein Urteil des Landgerichts Köln von 2022. Ein Autohaus hatte dem Chef eines Kunden verraten, wie der sein Auto finanziert. Das Gericht sah keine Rechtsgrundlage und sprach dem Betroffenen 4.000 € Schadensersatz zu. Passiert Ihnen so etwas, halten Sie es fest und wenden Sie sich an die Datenschutzbehörde Ihres Bundeslandes.
Auch ein gerichtlicher Mahnbescheid wird allein an Sie zugestellt, in einem verschlossenen gelben Umschlag. Außen stehen das Amtsgericht als Absender und das Zustelldatum, nicht der Inhalt. Sind Sie nicht da, darf der Zusteller den Brief einem erwachsenen Familienmitglied oder Mitbewohner übergeben. Nachbarn und Vermieter gehören nicht dazu. Was dann zu tun ist, steht im Beitrag Mahnbescheid erhalten? Frist, Widerspruch und Hilfe
Gerichtsvollzieher: ohne Uniform, ohne Aufsehen
Ein Gerichtsvollzieher kommt in normaler Kleidung. Er weist sich mit seinem Dienstausweis aus. Seine Dienstanweisung verlangt von ihm, „die Erregung überflüssigen Aufsehens“ zu vermeiden. Als Beamter unterliegt er der Verschwiegenheitspflicht.
Wo Sie wohnen oder arbeiten, erfährt er von Behörden. Dazu zählen das Melderegister, die Rentenversicherung und das Kraftfahrt-Bundesamt. Ihre Nachbarn sind keine Auskunftsquelle, die das Gesetz vorsieht. Ihre Wohnung darf er ohne Ihre Einwilligung in aller Regel nur mit richterlicher Anordnung durchsuchen. Benachrichtigungen landen im Briefkasten; an die Tür geheftet wird erst, wenn ein Einwurf unmöglich ist. Mehr dazu im Beitrag Gerichtsvollzieher kommt: Was er darf – und was nicht
Schuldnerverzeichnis und SCHUFA: nur für Berechtigte
Ins Schuldnerverzeichnis kommen Sie vor allem in drei Fällen. Sie geben die Vermögensauskunft nicht ab. Aus Ihrer Auskunft ergibt sich, dass der Gläubiger offensichtlich nicht voll bezahlt werden kann. Oder Sie weisen nicht innerhalb eines Monats nach, dass er vollständig bezahlt ist. Auch das Insolvenzgericht ordnet einen Eintrag an: wenn es den Antrag mangels Masse abweist oder die Restschuldbefreiung versagt oder widerruft.
Das Verzeichnis ist nicht öffentlich. Einsehen darf es nur, wer sich im Vollstreckungsportal registriert und einen gesetzlichen Zweck angibt. Zum Beispiel, weil er vollstrecken will oder vor einem Vertrag mit Ihnen steht. Jeder Abruf wird protokolliert. Nachbarn oder neugierige Bekannte kommen nicht hinein. Die SCHUFA und andere Auskunfteien bekommen die Einträge aber regelmäßig. Gelöscht wird nach drei Jahren. Früher geht es, wenn Sie die vollständige Zahlung nachweisen oder der Grund für den Eintrag wegfällt.
Ähnlich eng ist es bei der SCHUFA. Auskunft bekommen nur Firmen, die dort Vertragspartner sind und ein berechtigtes Interesse haben. Meist geht es um einen Kredit, einen Handyvertrag oder eine Wohnung. Auch eine Bank, bei der ein Kredit läuft, darf zur Risikosteuerung anfragen. Eine Abfrage aus Neugier ist nicht erlaubt. Ein Vermieter darf Bonitätsnachweise erst verlangen, wenn die Wahl auf Sie gefallen ist und der Vertrag bevorsteht. Meist legen Sie den Nachweis selbst vor. Vermieter, die selbst Vertragspartner einer Auskunftei sind, dürfen in dieser Phase auch direkt anfragen – aber nur, solange ihnen kein ausreichender Nachweis vorliegt. Arbeitgeber erhalten in aller Regel keine Auskunft. Sie sehen allein das, was Sie ihnen selbst zeigen. Ein berechtigtes Interesse bejaht die Datenschutzaufsicht nur ausnahmsweise, etwa bei Kassenkräften oder Finanzberatern. Auch dann wird meist verlangt, dass Sie selbst eine Bonitätsauskunft vorlegen. Die Löschfristen stehen im Beitrag Wie lange bleibt ein SCHUFA-Eintrag?
Tipp: Fordern Sie bei der SCHUFA die kostenlose Datenkopie an. Darin steht auch, an wen Ihre Daten weitergegeben wurden. So sehen Sie, wer tatsächlich angefragt hat – und wer nicht.
Lohnpfändung: Der Arbeitgeber erfährt es, die Kollegen nicht
Bei einer Lohnpfändung lässt sich das Mitwissen nicht vermeiden. Der Pfändungs- und Überweisungsbeschluss wird dem Arbeitgeber zugestellt, weil er den pfändbaren Teil Ihres Lohns an den Gläubiger abführen muss. Auf Verlangen des Gläubigers muss er binnen zwei Wochen erklären, ob er die Forderung anerkennt und zahlt. Bearbeitet wird das in der Lohnbuchhaltung oder Personalabteilung. Kollegen dürfen davon nichts erfahren; eine Weitergabe im Betrieb wäre in der Regel ein Datenschutzverstoß.
Eine Kündigung allein wegen der Pfändung ist nach dem Bundesarbeitsgericht nicht gerechtfertigt. Nur wenn sehr viele Pfändungen den Betrieb erheblich belasten, kann das anders sein. Einzelheiten dazu im Beitrag Erfährt mein Arbeitgeber von meinen Schulden?
Bei einer Kontopfändung geht der Beschluss an die Bank, nicht an den Arbeitgeber. Richten Sie ein P-Konto ein, darf Ihr Kreditinstitut das den Auskunfteien melden – aber nur, damit niemand mehrere P-Konten führt. Für andere Zwecke darf das nicht genutzt werden.
Privatinsolvenz: im Internet – aber nicht für jeden auffindbar
Die Privatinsolvenz ist praktisch der einzige Fall, in dem ein Gericht Ihre Schulden von sich aus öffentlich macht. Das Gericht stellt die Eröffnung ins Internet, auf insolvenzbekanntmachungen.de. Später folgt dort die Entscheidung über die Restschuldbefreiung. Zu lesen sind Name, Geburtsdatum, Anschrift und der Verwalter. Zeitungen müssen darüber nicht berichten; eine solche Pflicht kennt das Gesetz nicht.
Bis zu zwei Wochen lang ist die Suche ohne Einschränkung möglich. Danach gilt für Verbraucher eine Suchsperre. Wer den Eintrag finden will, muss den Sitz des Gerichts eingeben. Dazu Ihren Nachnamen, Ihren Wohnort oder das Aktenzeichen. Diese Beschränkung gilt nicht für Menschen, die selbstständig waren. Spätestens sechs Monate nach dem Ende des Verfahrens oder nach der Restschuldbefreiung wird der Eintrag gelöscht. Die SCHUFA löscht diese Information ebenfalls nach einem halben Jahr.
Beispiel: Frau M. aus Bochum stellt im Januar den Insolvenzantrag. Im Februar eröffnet das Gericht das Verfahren und veröffentlicht den Beschluss. Ihre Kollegin hört davon ein Gerücht und sucht Ende März auf insolvenzbekanntmachungen.de. Ohne Gerichtsort kommt sie nicht weiter. Gibt sie „Bochum“ und den Nachnamen ein, findet sie den Eintrag mit Anschrift. Ein Jahr nach der Restschuldbefreiung sucht sie noch einmal – der Eintrag ist verschwunden.
Wer erfährt es zwingend? Alle Gläubiger, denn sie bekommen den Beschluss des Gerichts zugeschickt. Ihr Arbeitgeber, weil der Insolvenzverwalter und später der Treuhänder den pfändbaren Lohn einziehen. Ihre Bank. Und das Finanzamt, das das Insolvenzgericht von sich aus unterrichtet. Vom Gericht erfährt der Vermieter nichts. Meist meldet sich jedoch der Insolvenzverwalter bei ihm. Er erklärt, dass die künftige Miete nicht aus der Insolvenzmasse bezahlt wird, sondern von Ihnen. Kündigen darf der Vermieter wegen der Insolvenz trotzdem nicht. Weder Rückstände aus der Zeit vor dem Antrag noch Ihre Vermögenslage sind ein Grund. Wer danach die Miete schuldig bleibt, riskiert die Kündigung aber weiterhin. Suchen Sie in dieser Zeit eine neue Wohnung, müssen Sie die Frage nach einer laufenden Insolvenz allerdings wahrheitsgemäß beantworten. Das Gewerbeamt steht nicht auf der Liste der Stellen, die das Gericht informiert. Während des Verfahrens darf Ihnen wegen der Schulden auch Ihr bisheriges Gewerbe nicht untersagt werden.
Familie, Partner, Beratung: Was Sie selbst entscheiden
Niemand ist verpflichtet, Angehörige zu informieren, und keine Stelle tut es für Sie. Ihr Ehepartner haftet nicht für Ihre Schulden. Ohne Ehevertrag hat auch in der Ehe jeder sein eigenes Vermögen. Mithaften muss er vor allem in drei Fällen: wenn er selbst unterschrieben hat, bei Alltagskäufen für die Familie und bei gemeinsamer Steuererklärung für die Einkommensteuer (hier ist eine Aufteilung beim Finanzamt möglich). Anders ist es beim gemeinsamen Konto. Kommt es zu einer Pfändung, zahlt die Bank einen Monat lang nichts an den Gläubiger aus. In dieser Zeit kann jeder Inhaber seinen Anteil auf ein eigenes Konto übertragen lassen. Was dann zu tun ist, erklärt der Beitrag Gemeinschaftskonto gepfändet: Was gilt für den Partner?. Kinder haften nicht für die Schulden der Eltern. Als Erben können sie ausschlagen oder nur mit dem Nachlass einstehen.
Auch die Schuldnerberatung meldet nichts weiter. Sozialarbeiter mit staatlicher Anerkennung und Anwälte machen sich strafbar, wenn sie etwas weitergeben. Alle Stellen sind an den Datenschutz gebunden. Ohne Ihre Einwilligung erfährt kein Gläubiger, kein Arbeitgeber und keine Behörde von Ihrem Besuch. Wer zunächst anonym bleiben will, findet bei der Caritas eine Online-Beratung ohne Namen. Bei Wohlfahrtsverbänden, Verbraucherzentralen und Kommunen ist das in der Regel kostenlos.
Sie sind damit nicht allein: 2025 galten laut Creditreform 5,67 Millionen Erwachsene in Deutschland als überschuldet, gut 8 Prozent. Allein die 738 Beratungsstellen, die ihre Zahlen an das Statistische Bundesamt melden – gut die Hälfte aller Stellen –, berieten 2025 rund 187.000 Menschen. Das Hamburger iff-Institut nennt das Stigma der Überschuldung als zusätzliche Hemmschwelle auf dem Weg in die Beratung; sein Überschuldungsreport 2025 spricht von Scham und Stigmatisierung. Viele kämpfen jahrelang allein, bevor sie Hilfe suchen. In dieser Zeit wachsen Kosten und Druck – nicht die Zahl der Mitwisser.
Was Sie jetzt tun sollten
- Post öffnen. Mahnung und Mahnbescheid sieht nur, wer den Umschlag aufmacht. Warum das so wichtig ist, steht im Beitrag Angst vor der Post?.
- Datenkopie bei der SCHUFA anfordern und prüfen, wer Ihre Daten erhalten hat.
- Grenzen setzen: Ruft Inkasso bei Angehörigen oder im Betrieb an? Dann Datum und Inhalt festhalten und sich bei der Datenschutzaufsicht beschweren.
- P-Konto rechtzeitig einrichten, damit eine Kontopfändung nicht zum Problem im Alltag wird.
- Bei Lohnpfändung: Sprechen Sie die Personalabteilung selbst an, bevor Nachfragen kommen. Das Thema bleibt dort.
- Beratung holen, anonym oder persönlich. Je früher, desto weniger Verfahren laufen überhaupt an, von denen jemand erfahren könnte.
Häufige Fragen
Steht meine Privatinsolvenz in der Zeitung?
Eine Pflicht zur Veröffentlichung in der Zeitung gibt es nicht. Bekannt gemacht wird das Verfahren im Internet auf insolvenzbekanntmachungen.de. Dort steht es mit Name, Geburtsdatum und Anschrift. Zwei Wochen nach der Veröffentlichung wird die Suche eingeschränkt. Spätestens ein halbes Jahr nach der Restschuldbefreiung verschwindet der Eintrag wieder.
Erfährt mein Vermieter von der Privatinsolvenz?
Vom Gericht nicht. In der Praxis schreibt ihn meist der Insolvenzverwalter an: Er gibt die Wohnung aus dem Verfahren frei, die künftige Miete zahlen Sie wieder selbst. Eine Kündigung wegen der Insolvenz ist trotzdem ausgeschlossen – weder Mietschulden, die vor dem Antrag entstanden sind, noch Ihre finanzielle Lage rechtfertigen das. Bestehen Mietschulden, ist er ohnehin Gläubiger und erhält den Eröffnungsbeschluss.
Darf der Gerichtsvollzieher meine Nachbarn befragen?
Das Gesetz nennt ihm andere Auskunftsquellen: das Melderegister, die Rentenversicherung, das Kraftfahrt-Bundesamt und das Bundeszentralamt für Steuern. Nachbarn gehören nicht dazu. Seine Dienstanweisung verpflichtet ihn zudem, unnötiges Aufsehen zu vermeiden. Eine Uniform trägt er nicht.
Muss ich meinem Partner von den Schulden erzählen?
Eine Pflicht gibt es nicht, und keine Stelle informiert ihn. Ihr Partner haftet auch nicht für Ihre Schulden, selbst in der Ehe bleiben die Vermögen getrennt. Ausnahmen sind gemeinsam unterschriebene Verträge, Alltagsgeschäfte für die Familie und die Einkommensteuer bei gemeinsamer Veranlagung. Sichtbar werden Schulden aber, wenn ein Konto gepfändet wird, das Ihnen beiden gehört. Viele Beratungsstellen raten deshalb zum offenen Gespräch.
Erfährt das Jobcenter von meinen Schulden?
In der Regel nur, wenn Sie sie selbst ansprechen – etwa wenn Sie ein Darlehen für Mietschulden beantragen oder eine Vermittlung in die Schuldnerberatung wünschen. Eine Ausnahme gibt es bei Mietschulden: Geht beim Gericht eine Räumungsklage wegen Mietrückstands ein, muss es das Jobcenter von sich aus informieren, damit die Wohnung gesichert werden kann. Für Ihre Angaben beim Jobcenter gilt das Sozialgeheimnis.
Meldet die Schuldnerberatung meine Schulden irgendwohin?
Nein. Ohne Ihre Einwilligung geht nichts an Gläubiger, Arbeitgeber oder Behörden. Für alle Beratungsstellen gilt der Datenschutz, für kommunale Stellen zusätzlich das Sozialgeheimnis. Staatlich anerkannte Sozialarbeiter und Anwälte unterliegen außerdem der strafbewehrten Schweigepflicht. Wer ganz anonym bleiben möchte, kann die Online-Beratung der Caritas nutzen.
Quellen und weiterführende Informationen
- § 693 ZPO – Zustellung des Mahnbescheids (öffnet in neuem Tab)
- § 178 ZPO – Ersatzzustellung in der Wohnung, in Geschäftsräumen und Einrichtungen (öffnet in neuem Tab)
- § 758a ZPO – Richterliche Durchsuchungsanordnung; Vollstreckung zur Unzeit (öffnet in neuem Tab)
- § 802l ZPO – Auskunftsrechte des Gerichtsvollziehers (öffnet in neuem Tab)
- § 840 ZPO – Erklärungspflicht des Drittschuldners (öffnet in neuem Tab)
- §§ 882b–882h ZPO – Schuldnerverzeichnis: Inhalt, Eintragung, Löschung, Einsicht, Abdrucke (öffnet in neuem Tab)
- § 909 ZPO – Datenweitergabe; Löschungspflicht (P-Konto-Meldung an Auskunfteien) (öffnet in neuem Tab)
- § 850l ZPO – Pfändung des Gemeinschaftskontos (öffnet in neuem Tab)
- § 26 InsO – Abweisung mangels Masse (Abs. 2: Eintragung ins Schuldnerverzeichnis); § 303a InsO – Eintragung bei Versagung oder Widerruf der Restschuldbefreiung (öffnet in neuem Tab)
- Justizportal des Bundes und der Länder – Insolvenzbekanntmachungen (amtliches Veröffentlichungsportal) (öffnet in neuem Tab)
- § 9 InsO – Öffentliche Bekanntmachung (öffnet in neuem Tab)
- § 30 InsO – Bekanntmachung des Eröffnungsbeschlusses (öffnet in neuem Tab)
- § 109 InsO – Schuldner als Mieter oder Pächter (öffnet in neuem Tab)
- § 112 InsO – Kündigungssperre (öffnet in neuem Tab)
- § 292 InsO – Rechtsstellung des Treuhänders (öffnet in neuem Tab)
- § 2 InsBekV – Datensicherheit, Schutz vor Missbrauch (Abs. 1 Nr. 3: Suchbeschränkung nach zwei Wochen) (öffnet in neuem Tab)
- § 3 InsBekV – Löschungsfristen (sechs Monate) (öffnet in neuem Tab)
- § 12 GewO – Insolvenzverfahren und Restrukturierungssachen (keine Gewerbeuntersagung wegen ungeordneter Vermögensverhältnisse während des Verfahrens) (öffnet in neuem Tab)
- § 203 StGB – Verletzung von Privatgeheimnissen (öffnet in neuem Tab)
- § 35 SGB I – Sozialgeheimnis (öffnet in neuem Tab)
- § 22 SGB II – Bedarfe für Unterkunft und Heizung (Abs. 8: Übernahme von Mietschulden; Abs. 9: Mitteilung des Gerichts bei Räumungsklage) (öffnet in neuem Tab)
- §§ 6, 7 Schuldnerverzeichnisführungsverordnung (SchuFV) – Einsichtnahme, Protokollierung, Registrierung (öffnet in neuem Tab)
- § 1363 BGB – Zugewinngemeinschaft; § 1357 BGB – Geschäfte zur Deckung des Lebensbedarfs (öffnet in neuem Tab)
- § 44 AO – Gesamtschuldner (Zusammenveranlagung); §§ 268 ff. AO – Aufteilung der Steuerschuld (öffnet in neuem Tab)
- Geschäftsanweisung für Gerichtsvollzieher (GVGA) – § 58 Allgemeines (kein überflüssiges Aufsehen), § 61 Durchsuchung (öffnet in neuem Tab)
- Gerichtsvollzieherordnung (GVO) – § 5 Dienstausweis (öffnet in neuem Tab)
- Anordnung über Mitteilungen in Zivilsachen (MiZi) – X. Nr. 3: Mitteilungen über die Eröffnung des Insolvenzverfahrens (öffnet in neuem Tab)
- LG Köln, Urteil vom 28.09.2022 – 28 O 21/22 (Mitteilung an den Vorgesetzten: 4.000 € Schadensersatz) (öffnet in neuem Tab)
- BAG, Urteil vom 04.11.1981 – 7 AZR 264/79 (Lohnpfändungen als Kündigungsgrund) (öffnet in neuem Tab)
- EuGH, Urteil vom 07.12.2023 – C-26/22 und C-64/22 (Speicherdauer der Restschuldbefreiung bei Auskunfteien), Pressemitteilung Nr. 186/23 (öffnet in neuem Tab)
- Verhaltensregeln für die Prüf- und Speicherfristen von personenbezogenen Daten durch die deutschen Wirtschaftsauskunfteien (in Kraft seit 25.05.2024) (öffnet in neuem Tab)
- Datenschutzkonferenz – Orientierungshilfe zur Einholung von Selbstauskünften bei Mietinteressent:innen, Version 2.0 (Stand Januar 2026) (öffnet in neuem Tab)
- Bayerisches Landesamt für Datenschutzaufsicht – Auskunfteien: Fragen und Antworten (Stand März 2019; Arbeitgeberanfragen nur in Ausnahmefällen) (öffnet in neuem Tab)
- Hessischer Beauftragter für Datenschutz und Informationsfreiheit – FAQ Inkasso (Stand 2014; Kontaktaufnahme mit dem Umfeld) (öffnet in neuem Tab)
- BDIU – Code of Conduct der Inkassobranche (seit 01.10.2021; § 41 Gespräche mit Dritten, § 54 Abs. 7 Außendienst) (öffnet in neuem Tab)
- SCHUFA-Information nach Art. 14 DSGVO (Stand Dezember 2023), Ziffer 2.1: berechtigtes Interesse, Kundenbetreuung und Risikosteuerung (öffnet in neuem Tab)
- SCHUFA – Welche Auskunft für Vermieter oder Arbeitgeber? (öffnet in neuem Tab)
- Verbraucherzentrale – Was tun, wenn der Gerichtsvollzieher kommt? (öffnet in neuem Tab)
- Caritas – Online-Schuldnerberatung (kostenlos und anonym) (öffnet in neuem Tab)
- Creditreform – SchuldnerAtlas 2025 (Pressemitteilung vom 14.11.2025) (öffnet in neuem Tab)
- Statistisches Bundesamt – Pressemitteilung Nr. 249 vom 15.07.2026 (Überschuldungsstatistik 2025) (öffnet in neuem Tab)
- iff – Überschuldungsreport 2025 (S. 8 Grußwort: Scham und Stigmatisierung; S. 17: Hilfe oft erst nach Jahren) (öffnet in neuem Tab)
- iff – Pressemitteilung zum Überschuldungsreport 2025 (01.10.2025): Stigma als zusätzliche Hemmschwelle (öffnet in neuem Tab)